



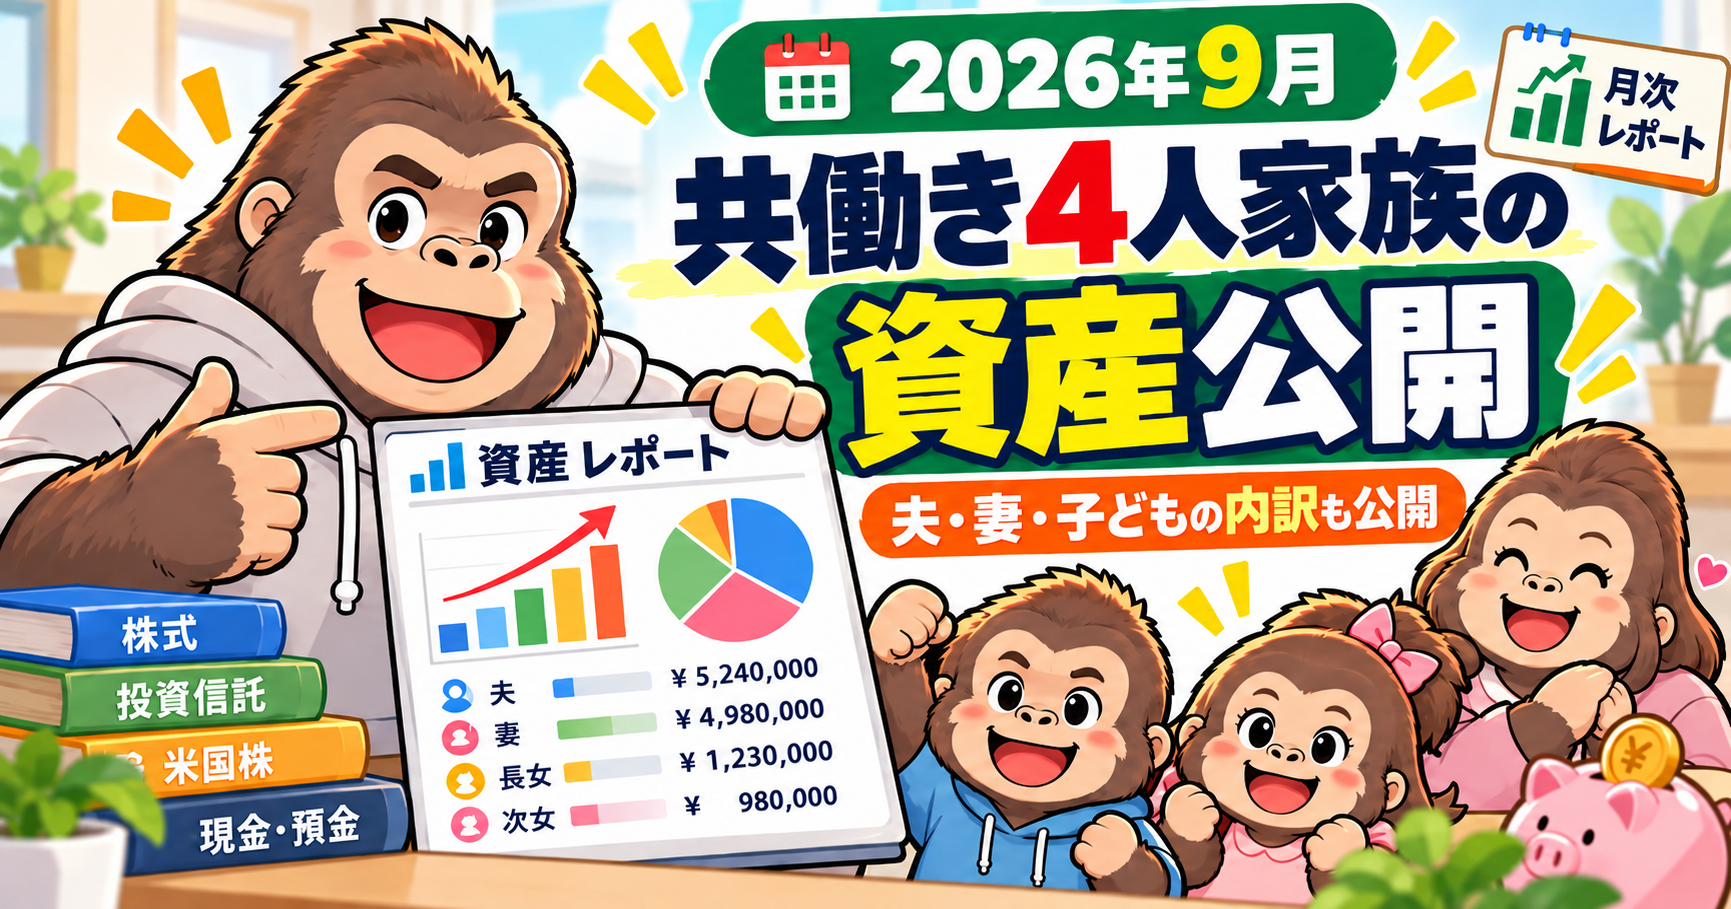
2026年9月末時点で、我が家の金融資産は約6,814万円になりました。
我が家は39歳の共働き夫婦と子ども2人の4人家族です。
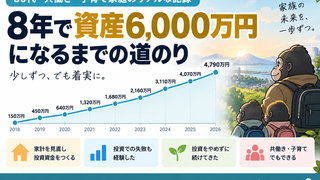
資産形成を始めた2018年ごろは、投資資産が約150万円でした。
そこから約8年間、家計を見直しながら投資を続けています。

6,800万円もあるなら、9月もかなり増えたの?
いや、むしろ証券口座の評価額は前月より下がったよ。資産形成を続けていても、毎月増えるわけではないんだ。
この記事では、2026年9月末時点の我が家の金融資産を公開します。
資産額だけではなく、夫婦それぞれの口座、長女のジュニアNISA、9月に実際に行った投資、配当金の状況まで記録していきます。
なお、ここで公開する金額は2026年9月30日時点で確認できた口座を集計したものです。自宅マンションなどの不動産価値は含めていません。
2026年9月末の金融資産は約6,814万円
まず、我が家の金融資産をまとめます。
| 保有者 | 口座 | 資産額 |
|---|---|---|
| 私 | 楽天証券 | 48,162,634円 |
| 私 | 楽天銀行 | 344,498円 |
| 私 | iDeCo | 4,331,462円 |
| 私 合計 | ― | 52,838,594円 |
| 妻 | 楽天証券 | 7,940,903円 |
| 妻 | 楽天銀行 | 239,204円 |
| 妻 | JRE BANK | 約905,000円 |
| 妻 | iDeCo | 744,594円 |
| 妻 合計 | ― | 約9,829,701円 |
| 長女 | ジュニアNISA | 5,473,802円 |
| 家族合計 | ― | 約68,142,000円 |
約6,814万円のうち、最も大きいのは私の楽天証券口座です。
また、5,473,802円あるジュニアNISAは、長女向けに作った口座で運用してきた資産です。
次女用には現在、別の証券口座を作っていません。
そのため、このジュニアNISA残高は子ども2人分の合計ではなく、実質的には長女1人分の口座です。
2018年から現在まで、資産がどのように増えてきたのかは、⑤「6,000万円までの資産推移」で年ごとに公開しています。
私の金融資産は約5,284万円
私自身の金融資産は、合計52,838,594円です。
- 楽天証券:48,162,634円
- 楽天銀行:344,498円
- iDeCo:4,331,462円
楽天証券だけで見ると、米国株が25,235,824円、投資信託が22,926,810円です。
| 資産 | 評価額 | 割合 |
|---|---|---|
| 米国株 | 25,235,824円 | 52.40% |
| 投資信託 | 22,926,810円 | 47.60% |
| 合計 | 48,162,634円 | 100% |
現在はほぼ半分ずつですが、これは最初から狙って作った比率ではありません。
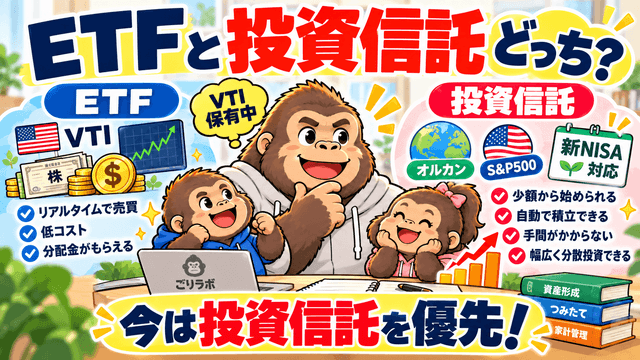
昔から保有している米国個別株やVTIが残っている一方で、現在の新規投資はNISAを使った投資信託が中心です。VTIを買っていた私が、現在はETFより投資信託を優先している理由はこちらの記事で詳しくまとめています。
今後は、個別企業を継続的に管理する負担も考えながら、米国個別株からETFや投資信託へ少しずつ整理していくことも考えています。
妻の金融資産は約983万円
妻の金融資産は、今回確認できた範囲で約9,829,701円です。
- 楽天証券:7,940,903円
- 楽天銀行:239,204円
- JRE BANK:約905,000円
- iDeCo:744,594円
妻の楽天証券では、投資信託が6,383,353円、日本株が1,557,550円です。
日本株では現在、NTTを3,500株、ソフトバンクを4,000株保有しています。
この2銘柄は、妻のNISA成長投資枠で保有している高配当株です。
現在の高配当株ポートフォリオについては、こちらの記事で詳しくまとめています。
生活防衛資金は一時的に減っている
妻のJRE BANKには、現在約90.5万円あります。
ここは主に生活防衛資金として考えている現金です。
以前より残高が減っているのは、直近で妻に無職期間があり、その間に現金を使ったためです。
ただ、今回の減少によって生活に問題がないことは家計全体で確認しています。
妻もすでに転職できたため、今後はこの現金残高を少しずつ戻していく予定です。
我が家では、投資額を最大化することよりも、まず生活が問題なく回ることを優先しています。
生活防衛資金についてどう考えているのかは、こちらの記事で詳しくまとめています。
9月は証券口座の評価額が前月より減った
資産形成というと、「毎月少しずつ資産が増えていく」というイメージを持つかもしれません。
でも実際は、当然そんなにきれいには増えません。
9月末時点では、確認できた証券口座の評価額は前月より減っています。
| 口座 | 9月末評価額 | 前月比 |
|---|---|---|
| 私・楽天証券 | 48,162,634円 | −1,008,065円 |
| 妻・楽天証券 | 7,940,903円 | −125,629円 |
| 長女・ジュニアNISA | 5,473,802円 | −104,619円 |
この3口座だけを見ると、前月比は合計で−1,238,313円です。
ただし、これは我が家の金融資産全体の前月比ではありません。
銀行預金やiDeCoなどについて、同じ基準日の前月残高をすべて取得しているわけではないためです。
そのため、「我が家の資産が1か月で123万円減った」とは考えず、あくまで今回確認できた証券口座の評価額の変化として記録します。
米国株は為替の影響も受ける
私の楽天証券では、米国株だけで前月比−630,784円でした。
米国株はドル建てなので、株価だけではなく為替によっても円換算の評価額が変わります。
9月は円高方向への為替変動もあり、円換算評価額に影響した可能性があります。
ただし、今回の減少額がすべて為替によるものだとは考えていません。
株価と為替の両方が動くため、一つの要因だけで評価額の変化を説明しないようにしています。
9月も新しい投資は続けた
評価額は下がりましたが、9月も投資自体は続けています。
私はS&P500へ15万円を注文
9月29日に、楽天・プラス・S&P500インデックス・ファンドを15万円分注文しました。
受渡日は10月2日なので、9月末時点の資産額とは分けて考えています。
現在は自分のNISAを優先しており、基本的にはインデックス投資を中心に資金を入れています。
妻は9月に投資信託へ4万円積み立て
妻の口座では、9月に次の3商品へ積み立てました。
| 商品 | 投資額 |
|---|---|
| 楽天・シュワブ・高配当株式・米国ファンド(SCHD) | 10,000円 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 10,000円 |
| iFreeNEXT FANG+インデックス | 20,000円 |
| 合計 | 40,000円 |
我が家では「毎月必ず同じ金額を投資する」とは決めていません。
生活に必要なお金を確保したうえで、その時点で投資に回せるお金を入れるのが基本です。
2026年に実際いくら投資したのかと、我が家の「5万円残して投資する」ルールはこちらの記事で詳しくまとめています。
夫婦でどのようにお金を管理しているのかは、共働き夫婦の家計管理についてまとめた記事で詳しく紹介しています。
2026年に受け取った配当金も確認
資産額だけでなく、配当金も記録しておきます。
私の米国株・ETF配当
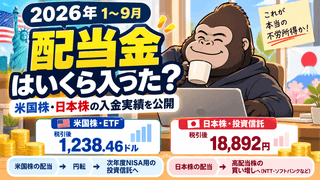
2026年1月1日から9月30日までに、私の楽天証券で受け取った米国株・ETFの配当・分配金は、税引後で1,238.46ドルです。
iGrowで確認した円換算の受取済み金額は196,814円、2026年の年間予想額は302,947円となっています。
年間予想額は今後の配当予定などを含む表示なので、最終的な年間受取額がこの金額になるとは限りません。
妻の配当・分配金は18,892円
妻の口座では、2026年1月から9月までに税引後で18,892円の配当・分配金を受け取っています。
| 内容 | 受取額 |
|---|---|
| NTT | 2,650円 |
| ソフトバンク | 11,610円 |
| SCHD連動投資信託 | 4,632円 |
| 合計 | 18,892円 |
このうち、日本個別株からの受取額はNTTとソフトバンクを合わせて14,260円です。
2026年に実際に受け取った米国株・日本株の配当金については、こちらの記事で入金実績を詳しく公開しています。
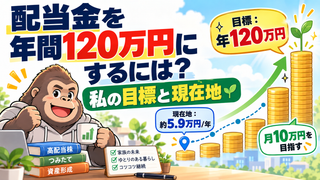
我が家では、妻の証券口座で保有する日本株だけで税引前年間120万円の配当を受け取ることを一つの目標にしています。
私自身の米国株やETFから受け取る配当は、この120万円の目標には含めていません。
年間120万円を目指している理由と現在地については、こちらの記事でまとめています。
資産が100万円以上動いても、今の投資方針は変えない
今回、証券口座だけを見ると1か月で100万円以上評価額が下がっています。
それでも、今のところ投資方針を変えるつもりはありません。
金融資産が6,000万円を超えると、1%動くだけでも60万円以上動きます。
今後さらに資産が増えれば、1か月で100万円、200万円と動くことも珍しくなくなると思っています。
そのたびに投資方針を変えていたら、長期投資を続けることは難しい。
だから私は、短期的な評価額よりも、
- 生活に必要なお金を確保できているか
- 無理な金額を投資していないか
- NISAなどの長期投資を継続できているか
- 家族の生活に影響が出ていないか
を重視しています。

100万円減ったら怖くならないの?
もちろん増える方がうれしいけど、短期ではこれくらい動くものだと思ってる。だから生活に必要なお金まで投資しないことの方が大事だね。
今後も毎月、資産形成の現在地を記録していく
これまでは、2018年からの資産推移を長期で振り返る記事を中心に公開してきました。
今後はそれに加えて、毎月の資産額や投資内容も記録していきたいと思っています。
理由は単純です。
資産形成は、最終的な金額だけ見ても途中の現実が分からないからです。
資産が増える月もあれば減る月もある。
投資できる月もあれば、生活上の理由で現金を使う月もあります。
今回の妻の生活防衛資金のように、一時的に現金が減ることもあります。
そうした部分も含めて公開することで、「実際に家庭で資産形成を続けるとどうなるのか」を残していきたいと思っています。
まとめ|2026年9月末の金融資産は約6,814万円
2026年9月末時点で、我が家の金融資産は約6,814万円でした。
- 私:約5,284万円
- 妻:約983万円
- 長女ジュニアNISA:約547万円
一方で、確認できた3つの証券口座だけを見ると、前月比では合計約123.8万円減っています。
資産形成を続けていても、資産額が毎月一直線に増えるわけではありません。
それでも我が家は、生活に必要なお金を確保しながら、余剰資金で投資を続けます。
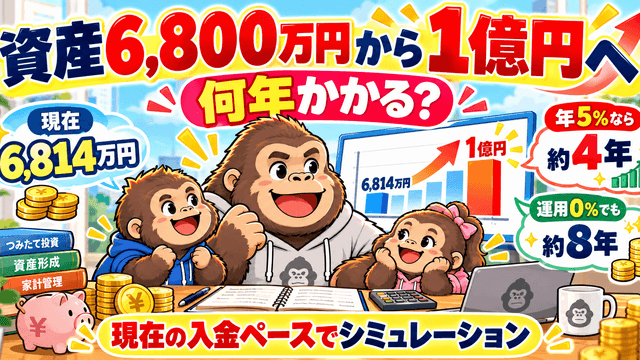
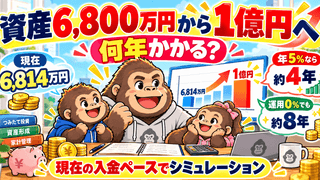
現在の次の大きな目標は金融資産1億円です。
約6,814万円から、現在の入金ペースを続けた場合に1億円まで何年かかるのかは、こちらの記事でシミュレーションしています。
実際の資産推移については、増えた月だけではなく、減った月も含めてこれからも記録していきます。
また、1億円までに「何を続けるのか」「逆に何をやらないのか」については、39歳・金融資産6,800万円時点の資産形成ロードマップとして整理しています。
コメント