



共働き家庭の家計管理というと、
「共通口座を作る」
「夫婦のお小遣いを決める」
「毎月きっちり家計簿をつける」
といった方法を思い浮かべるかもしれません。
でも、我が家はかなり違います。
夫婦の給与は完全に別管理。
銀行口座も別々。
共通口座もありません。
さらに、小遣い制もなく、お互い基本的には自由にお金を使っています。

それで家計管理できるの?僕なら何に使ったか分からなくなりそう。
別管理だけど、「家計全体が見えない状態」にはしないのが我が家のルールなんだ。
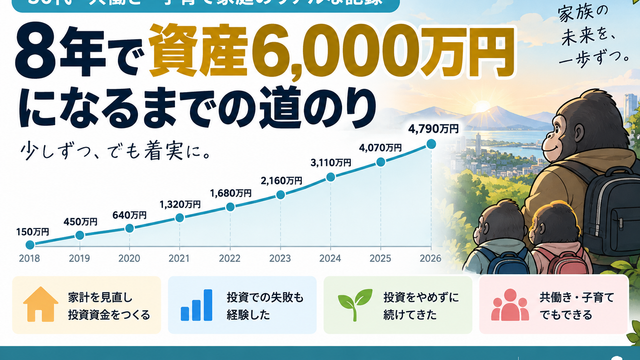
我が家では、この方法を続けながら資産形成を進め、現在の世帯金融資産は約6,000万円になりました。
この記事では、共働き・子育て家庭の我が家が、実際にどのように家計を管理し、余ったお金を投資へ回しているのかを紹介します。
なお、我が家がここまで資産形成を続けられた背景には、家計管理の方法だけでなく、共働きで収入源が2本あったことも大きく影響しています。
共働きが入金力や家計の安定にどう効いたのかは、共働きだから資産形成を続けられた|子育てしながら資産6,000万円まで増やせた理由で詳しくまとめています。
共働き夫婦のお金の管理方法は?我が家は「別管理+共有」
共働き夫婦のお金の管理方法に、必ずしも「これが正解」という形はないと思っています。
我が家の場合は、夫婦のお金を無理に一つへまとめず、それぞれで管理しながら、家計全体の数字だけは定期的に共有する方法が一番続きました。
まず、我が家では夫婦の給与を一つにまとめていません。
給与口座も銀行口座もそれぞれ別です。
共通口座も作っていません。
生活費については、食費や光熱費などを夫婦で分担しています。
一方、住宅ローンや共益費など、毎月発生する大きな固定費については私の口座側で支払っています。
我が家は2022年にマンションを購入し、現在も住宅ローンを返済しながら投資を続けています。
住宅購入で一時的に投資を止めた時期や、住宅ローンを払いながら現在の投資ペースへ戻した考え方は、マンションを購入しても資産形成はできる?住宅ローンと投資を両立する我が家の考え方で詳しくまとめています。
クレジットカードもそれぞれ利用します。
「毎月あなたはいくらまで」といった利用制限もありません。
いわゆる小遣い制も採用していません。
お互いのお金を細かく縛るのではなく、家計全体の状況だけは共有する。
現在はこの形に落ち着いています。
家計簿はZaimで自動化。月末に夫婦で確認する
夫婦の口座を別々にしているからこそ、何も把握しないままでは家計全体が見えなくなります。
そこで我が家では、家計簿アプリのZaimを無料で使える範囲で利用しています。
銀行口座やクレジットカードなどを連携し、毎月月末に家計の状況を夫婦で共有しています。
毎日の支出を一つずつ手入力して、1円単位で管理するようなことはしていません。
私たちにとって大切なのは、
- 今月どのくらい使ったのか
- 大きく増えている支出はないか
- 家計全体として問題がないか
を把握できることです。
細かく管理すること自体を目的にすると疲れてしまうので、現在は「自動で集めて、月に一度見る」くらいがちょうどいいと感じています。
一番やってよかったのは「ライフシミュレーション」
家計管理で「一番やってよかったことは?」と聞かれたら、私は迷わずライフシミュレーションの作成と答えます。
我が家では年に一度、将来の家計をシミュレーションしています。
住宅、子どもの教育費、老後など、これから発生する大きな支出を入れて、今の収入や資産で将来どうなっていくのかを確認します。
これを作ったことで、
- 今の家計にどれくらい余裕があるのか
- 将来どのくらいのお金が必要なのか
- 今どこまで投資に回せるのか
がかなり見えやすくなりました。
そして、もう一つ大きかったのが妻への説明材料になったことです。
「投資した方がいいと思う」だけでは、どうしても感覚的な話になります。
でも将来の収入・支出・資産を数字で並べると、
「このままならどうなるのか」
「これくらい投資しても家計は大丈夫なのか」
を夫婦で確認できます。
結果的に、ライフシミュレーションは我が家の資産形成を進めるうえでかなり役に立ちました。
我が家では、Excelで作ったライフシミュレーションを毎年更新しています。具体的にどんな項目を入れ、将来のお金をどう確認しているのかは、こちらの記事で詳しく紹介しています。
給料日に「次の給料日までに必要なお金」を全部計算する
ここからが、現在の私のお金の動かし方です。
私は給料が入ると、まず次回の給料日までに必要な支出をすべて確認します。
手順はかなり単純です。
- 今月の給与額を確認する
- 次回給与日までの住宅ローン、共益費、カード支払いなどを合計する
- 給与から②の支出を引く
- 残額から5万円を残した金額を計算する
- その金額をすべて投資する
式にすると、
給与 − 次回給与日までの支出 − 5万円 = 投資額
です。
ポイントは、投資したあとに「今月のお金足りるかな?」と考えるのではなく、投資する前に次回給料日までの支出をすべて差し引いていることです。
そのため、給料日に投資まで終わらせても、予定どおりなら次の給料日まで5万円が残ります。
なぜ5万円だけ残すのか?正直、明確な根拠はない
「なぜ5万円なの?」と思うかもしれません。
これについては、立派な計算式があるわけではありません。
5万円あれば、ある程度の出来事には対応できそう。
逆に、5万円を下回るとなんとなく不安。
だいたいそれくらいです。
感覚としては、小学生や中学生の銀行口座みたいなものです(笑)。
それでも私の場合、このルールを作ったことで「余っているお金をなんとなく口座に残す」ということがなくなりました。
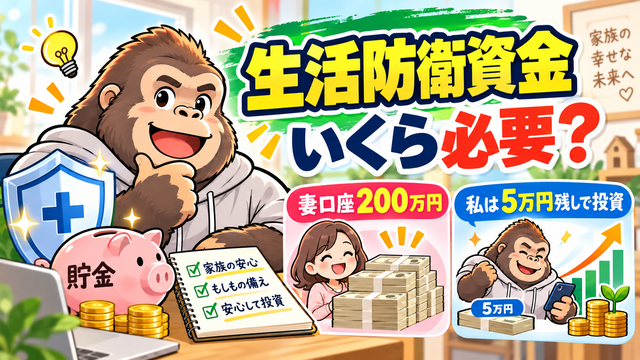
もちろん、我が家全体の現金が5万円しかないわけではありません。
妻側の口座には一定額の現金を残しており、家計全体として現金が必要になった場合に備えています。
また、私はもともと物欲がかなり少なく、予定外の大きな買い物を頻繁にするタイプでもありません。
こうした条件があるから、私の口座を5万円まで減らすやり方でも続けられています。
「5万円だけ残せばいい」という方法を誰にでも勧めたいわけではありません。
必要な現金額は、家族構成、収入の安定性、今後の支出、どこまでリスクを取れるかで変わると思っています。
ちなみに、私の口座に残している5万円は、我が家全体の生活防衛資金ではありません。妻の口座に確保している現金や、万が一の場合の考え方については、こちらの記事で詳しく紹介しています。
余ったお金は証券口座に置かず、そのまま投資する
⑤で算出した投資額は、そのまま証券口座へ移します。
そして、証券口座に現金として置いておくのではなく、基本的にそのまま投資商品を購入します。
私にとっては、
「今月は相場が高そうだから現金で置いておこう」
「もう少し下がったら買おう」
と考える方が難しいです。
過去に相場を読もうとして失敗した経験もあるので、現在は投資可能なお金ができたら淡々と投資する方が自分には合っています。
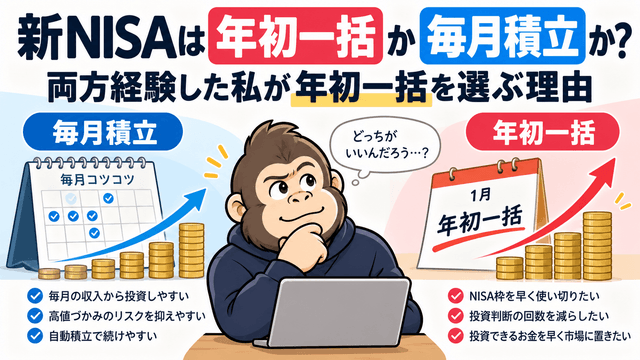
NISAについては年始に投資枠を埋める方針なので、それ以降に入ってくる給与からの投資資金は、翌年のNISAへ移すことも見据えながら特定口座で投資信託を買い増しています。
我が家の新NISAの使い方はこちらの記事で詳しく紹介しています!
賞与が入ってもルールは変えない
このルールは、毎月の給与だけではありません。
賞与が入ったときも基本的に同じです。
私は「ボーナスが入ったから何か買おう」とはほとんど考えません。
賞与も家計に必要なお金を確認し、投資できる分は投資へ回します。
昔からそうだったわけではありません。
家計を整理し、将来のお金をシミュレーションし、投資するルールを決めたことで、収入が増えた月でも行動が大きく変わらなくなりました。
妻には「投資を理解してもらう」ことを途中でやめた
資産形成を始めた頃は、妻にも投資について理解してもらおうとしていました。
投資信託とは何か。
NISAとは何か。
なぜ現金だけではなく投資をするのか。
いろいろ説明しました。
でも、あれもこれも説明していくと、妻にとってはかなり難しかったようです。
そこで途中から考え方を変えました。
全部を理解してもらうのではなく、私のやり方を信頼して任せてもらう。
今はこの形です。
現在、夫婦で認識を合わせている主なルールは次のとおりです。
- 私は投資可能なお金を基本的に投資へ回す
- 私の口座は給料日前に5万円程度残るよう調整する
- NISAは年始にまとめて投資する
- 投資商品の選定は私に任せてもらう
- 妻側の口座には一定額の現金を残す
- 妻のNISA枠の管理も私が行う
大きな投資については相談しますが、日々の投資判断は基本的に私が行い、結果を共有しています。
この形になってから、家計管理も投資もかなり動きやすくなりました(笑)。
妻は最初から投資に前向きだったわけではありません。私がどのように説明し、なぜ途中から伝え方を変えたのかは、こちらの記事で詳しくまとめています。
大切だったのは「同じ管理方法」ではなく「夫婦で納得できるルール」
我が家には共通口座がありません。
小遣い制もありません。
夫婦で同じ銀行や同じクレジットカードを使うこともルールにしていません。
それでも家計管理はできます。
私が重要だと思っているのは、夫婦のお金を無理に一つにすることではなく、
- 家計全体の状況を把握できること
- 将来必要なお金を共有できること
- お互いが納得できる役割分担になっていること
です。
我が家の場合は、私が資産管理や投資を担当し、妻には家計の状態と結果を共有する方法が一番合っていました。
夫婦で完全に同じ温度感で投資を勉強する必要もないと思っています。
二人とも納得していて、家計全体として前に進めているなら、それでいい。
今はそう考えています。
この家計管理を続けて、資産はどう増えたか
家計を整理し、投資へ回す仕組みを作ったからといって、最初から大きな資産があったわけではありません。
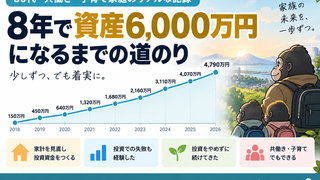
2018年から少しずつ積み上げてきました。
固定費を見直し、余ったお金を投資へ回し、相場が良いときも悪いときも続ける。
その結果、現在の世帯金融資産は約6,000万円まで増えています。
実際の資産推移はこちらの記事で公開しています。
まとめ|我が家の家計管理は「別々だけど、見えなくしない」
我が家の家計管理は、一般的によく見る「夫婦のお金をすべて一つにまとめる方法」とは違います。
給与も口座も別。
共通口座もなし。
小遣い制もなし。
それでも、Zaimで毎月の家計を確認し、年に一度ライフシミュレーションを見直しています。
そして私自身は、次の給料日までに必要なお金を先に確保し、5万円を残して余った資金を投資へ回しています。
この方法がすべての家庭に合うとは思いません。
特に私の「5万円だけ残して投資」という方法は、家計全体の現金状況や今後の支出を把握したうえで行っているものです。
でも、一つだけかなり大事だったと思うことがあります。
家計管理の目的は、お金を管理することそのものではなく、家族が将来やりたいことのためにお金を残すこと。
我が家の場合、そのために一番役立ったのがライフシミュレーションでした。
未来のお金を見えるようにして、今できることを決める。
その積み重ねが、今の資産形成につながっています。
家計改善から投資を始め、現在までどのように資産形成を進めてきたのかは、こちらの記事で全体像をまとめています!


コメント