

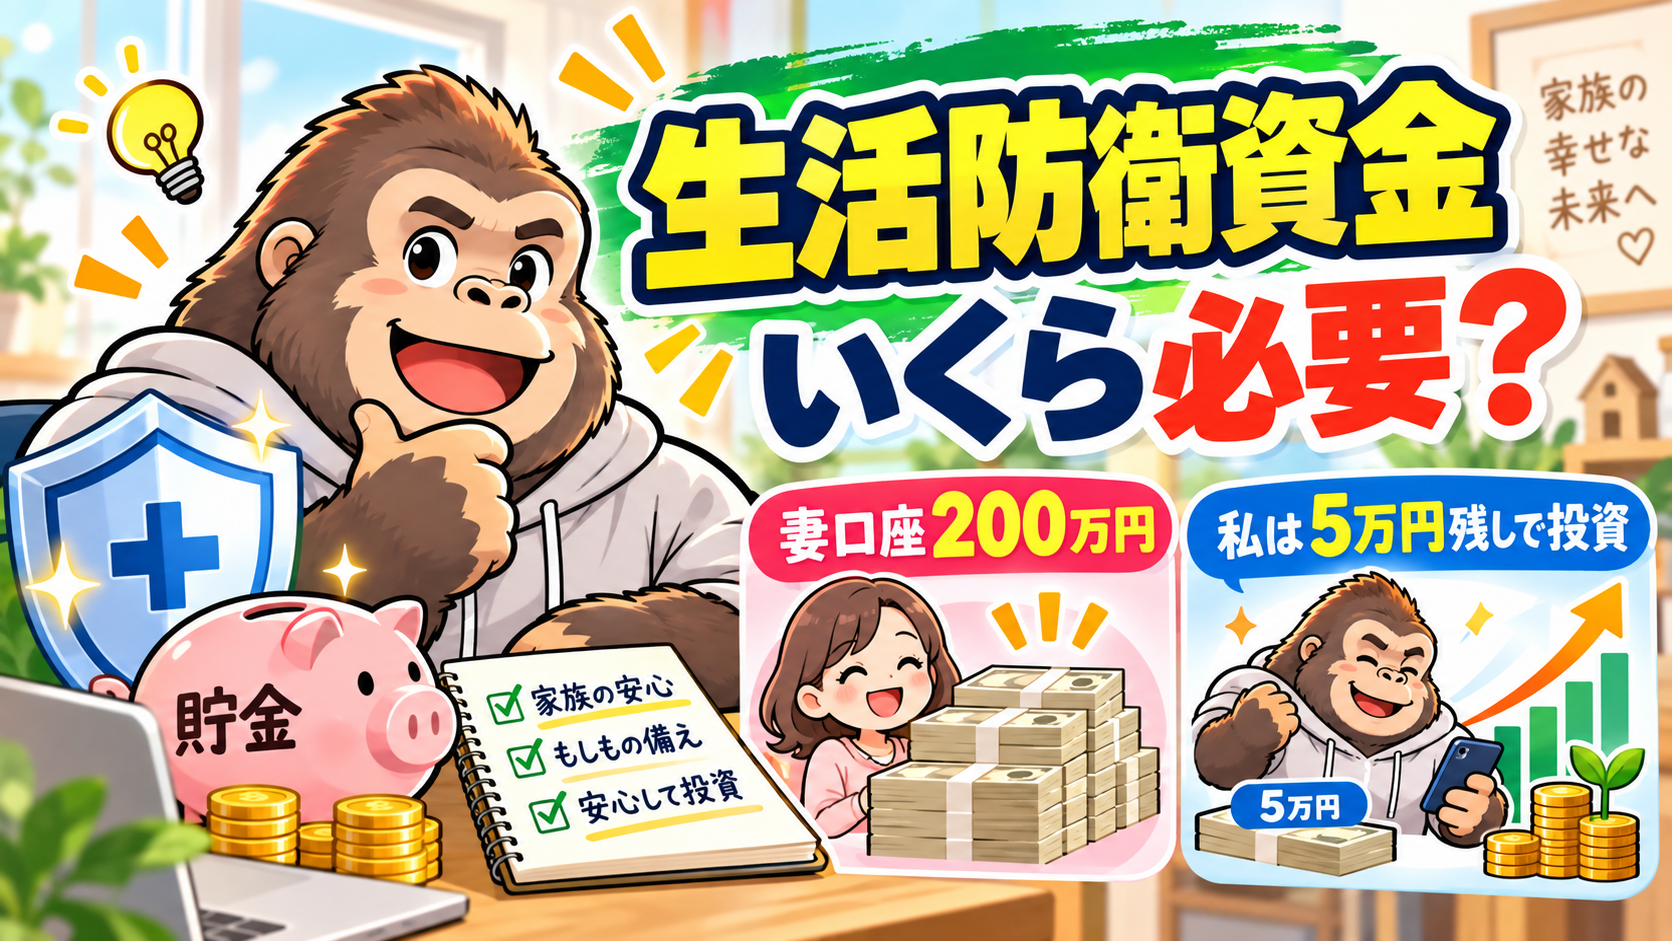
私の銀行口座には、基本的に5万円しか残していません。
給与が入ったら、次の給料日までに必要な支出を差し引き、5万円を残して、それ以外は基本的にすべて投資します。
かなり極端な方法だと思います。
でも、我が家全体の現金が5万円しかないわけではありません。
妻の口座には、生活防衛資金として約200万円を残しています。

えっ!?5万円しか残さないの?僕だったら不安で眠れないよ!
僕の口座だけを見るとそうだよね。でも、我が家は夫婦の収入と現金を合わせて考えているんだ。
生活防衛資金については、よく「生活費の半年分」といった目安を見かけます。
ただ、私はこの数字をそのまま採用する必要はないと思っています。
大切なのは、何か月分という数字よりも、「自分の家庭には、なぜその金額が必要なのか」を考えることです。
この記事では、我が家が約200万円を生活防衛資金の目安にしている理由、私の口座に5万円だけ残して投資できる背景、そして現金が不足したときの対応について紹介します。
生活防衛資金はいくら必要?我が家は約200万円を目安にしている
生活防衛資金はいくら必要なのか。よく目安として挙げられるのは、生活費の3〜6か月分程度です。
ただ、私は「何か月分あれば正解」とは考えていません。収入源の数、毎月の生活費、家族構成、保有している金融資産などによって、必要な現金は変わるからです。
我が家の場合は、共働き・子ども2人の4人家族で、生活費4〜5か月分にあたる約200万円を生活防衛資金の一つの目安にしています。
生活防衛資金について調べると、「生活費の6か月分を確保しましょう」という説明をよく見かけます。
一つの目安としては分かりやすいと思います。
でも私は、そこで一度考えたいです。
「なぜ6か月分なのか?」
独身なのか、共働きなのか。
子どもがいるのか。
毎月の支出はいくらなのか。
収入が途絶えたとき、ほかに使えるお金はあるのか。
家庭によって状況はまったく違います。
それなのに、全員が同じ金額や期間を目指す必要があるのでしょうか。
私は、まず自分の家庭で何が起きたら困るのかを考え、そのリスクに対して必要な現金を決める方が納得できます。
我が家の場合、その一つの目安が約200万円でした。
我が家が生活防衛資金を約200万円にしている理由
現在、妻の口座には約200万円の現金を確保することを目安にしています。
この金額にも、我が家なりの理由があります。
約200万円あれば、現在の生活費のおよそ4~5か月分をまかなえると考えているからです。
仮に夫婦の収入が途絶えたとしても、その間は現金だけで生活できる想定です。
そして我が家には、別途、数千万円規模の金融資産があります。
現金だけでは対応できない状況になれば、必要に応じて投資商品を売却し、生活費に充てることも想定しています。
つまり、200万円だけですべてのリスクを受け止めようとしているわけではありません。
まず現金で4~5か月程度の時間を確保し、その間に必要なら金融資産の取り崩しを進める。
これが我が家の基本的な考え方です。
ただし、投資商品は売却を申し込んですぐに現金を引き出せるとは限りません。暴落時には想定より低い価格で売却する可能性もあります。
そうした点も考慮しながら、現金と投資資産のバランスを考えています。
想定しているのは、病気や事故などの緊急事態
私が生活防衛資金で備えたいのは、日常的な買い物ではありません。
たとえば、突然の入院などで普段どおりに働けなくなること。
交通事故や、予想していなかった事故によって急な支払いが必要になること。
こうした緊急事態を想定しています。
まず手元の現金から、必要な支払いに対応できる状態にしておきたい。
そのための当面の資金として考えているのが約200万円です。
当然ですが、事故の内容によっては200万円を超える支払いが必要になる可能性もあります。特に他人への賠償などは、現金だけでは十分に備えられない場合があるため、必要な保険・補償は別の問題として考える必要があります。
我が家の200万円という金額は、あくまで緊急時に最初に使える現金の目安です。
すべての事故や病気に200万円で対応できるという意味ではありません。
我が家では、手元の現金だけでなく、夫婦それぞれが加入している収入保障型の保険でも、万が一の場合に備えています。なぜこの保険を選び、医療保険やがん保険を別途契約していないのかは、こちらの記事で紹介しています。
若いうちは、ある程度のリスクを取ると決めている
私たち夫婦は現在30代です。
私自身は、今の年齢や健康状態なども踏まえ、傷病リスクに対して現金を必要以上に積み増したり、保険を厚くしたりするより、投資に回すお金を増やす選択をしています。
もちろん、若いから病気にならないわけではありません。
事故も突然起こります。
ここは、リスクがゼロだと思っているのではなく、一定のリスクを理解したうえで取っているという考え方です。
また、普段からジムに通って運動したり、食事に気をつけたり、健康を維持するための生活も意識しています。
運動や食事で、病気や事故をすべて防げるわけではありません。
それでも、自分でできる健康管理は続けたいと思っています。
そして、年齢や家庭の状況が変われば、今の現金額やリスクの取り方を見直すことも当然あると思っています。
私の口座は5万円。それでも投資できる仕組み
ここまで説明したのが、我が家全体としての現金管理です。
一方、私自身の口座は、基本的に5万円を残して投資する方針です。
具体的には、給料日に次回給与日までの住宅ローン、共益費、クレジットカードなどの支出を先に計算します。
その支出と5万円を給与から差し引き、残った金額をすべて投資します。
給与 − 次回給与日までの支出 − 5万円 = 投資額
つまり、投資をしたあとに生活費が足りるか考えるのではなく、先に必要な支出を計算しているわけです。
5万円という金額自体に、立派な計算上の根拠はありません。
5万円あればある程度の出来事には対応できそうで、それ以下になるとなんとなく不安になる。
それくらいの感覚です(笑)。
ただし、この方法が成立しているのは、妻側に現金があり、次回給与日までの支出を把握していて、私自身にも大きな物欲がほとんどないからです。
給料日に投資可能なお金をすべて使い切ることが、誰にでも適しているとは思っていません。
我が家の詳しい家計管理方法や、給与・賞与を投資に回す手順はこちらで紹介しています。

共働きだから、家計全体で現金と投資を分担できる
そもそも、私がこれだけ投資にお金を回せるのは、妻にも収入があることが大きいです。
妻側の収入は生活費に使いつつ、一定の現金も確保する。
一方、私は次回給与までの支出を差し引き、投資できる分を大きく投資に回す。
個人口座だけを見れば、私の現金はかなり少ないです。
でも、家計全体では別の口座に現金があります。
個人の口座だけではなく、世帯全体で必要な現金を考える。
これが我が家の考え方です。
共働きによって、このような役割分担ができていることも資産形成を続けられた大きな理由です。
共働きの「Wエンジン」が資産形成にどう役立ったのかは、こちらの記事で詳しく書いています。
株価が暴落しても、生活が必要なら売る
ここは、私の中でかなり明確なルールです。
資産形成より、生活の方が大事です。
もし株価が大きく下がっているときに、生活費として現金が必要になったらどうするか。
そのときは、必要に応じて投資商品を売却します。
含み損が出ているから絶対に売らない、という考え方ではありません。
もちろん、できれば暴落時に売却せずに済むよう備えておきたいです。
それでも、資産形成を優先するあまり、家族が普段どおりの生活を送れなくなるようなことは避けたいと思っています。
ましてや、投資にお金を回しすぎた結果、子どもに不自由をさせるなんてもってのほかです。
私は資産を増やしたくて投資していますが、資産を増やすこと自体が人生の目的ではありません。
家族の生活を守るために、必要なら資産を取り崩す。
この優先順位は、今後も変えるつもりはありません。
妻の現金が減ったら、投資を止める選択もある
妻側に約200万円を確保すると書きましたが、毎日その金額を厳密に維持しているわけではありません。
「大体これくらいは残しておこう」という、少し緩めのルールです。
きっちり決めすぎると、管理の柔軟性が下がり、ストレスにもつながります。
大切なのは200万円という数字を守り続けることではなく、想定しているリスクに対応できる状態を維持することです。
その範囲なら、多少の増減は気にしません。
ただし、たとえば妻側の現金が100万円を下回るような状況になれば話は別です。
その場合は、妻の口座で行っている積立投資を停止するなど、現金の確保を優先すると思います。
普段は投資に積極的でも、必要なら止める。
これも私の中では矛盾していません。
あくまで「資産形成<生活」だからです。
生活防衛資金は、ライフシミュレーションともセットで考える
現在の現金だけを見ていても、将来必要になるお金までは分かりません。
我が家では、毎年年始にExcelのライフシミュレーションを見直しています。
毎年の給与、生活費、住宅費、教育費などを更新し、数十年先までの資産推移を確認します。
今後の大きな支出が見えていれば、その前に現金を増やすという判断もできます。
逆に、しばらく大きな支出がなく、家計にも余裕があると分かれば、投資へ回す金額を考える材料になります。
私が生活防衛資金を考えるうえでも、ライフシミュレーションは欠かせない存在です。
我が家のExcelで何を確認しているのか、毎年見直している理由はこちらの記事で紹介しています。
私の「5万円だけ残す」を真似する必要はない
ここまで、かなり投資に寄せた私の現金管理について紹介しました。
ただ、この記事を読んだからといって、私と同じように銀行口座の現金を5万円まで減らす必要はまったくありません。
むしろ、数字だけを真似することには意味がないと思っています。
生活環境、生活習慣、生活水準、家族構成、収入、今後の支出。
人によって条件が違う以上、安心して投資できる金額も違います。
私の口座を5万円にしていることが、偉いわけでも、すごいわけでもありません。
私にとっては、それが現在の家計に合っているというだけです。
現金を多めに持っている方が安心して暮らせるなら、それも一つの選択だと思います。
大切なのは、必要な現金を考えたうえで、無理なく続けられる方法を選ぶことです。

そういうことか!僕も5万円にするんじゃなくて、まず自分に必要なお金を考えればいいんだね!
そう。安心できる金額は人それぞれ。僕の5万円は、あくまで我が家のやり方なんだ。
まとめ|生活防衛資金は「何か月分」より「なぜ必要か」
我が家では、妻側の口座に約200万円の現金を持つことを目安にしています。
生活費のおよそ4~5か月分に相当し、緊急時にまず使えるお金として考えているからです。
さらに現金だけでは対応できない場合は、必要に応じて金融資産を取り崩すことも想定しています。
一方、私自身の口座は5万円程度を残し、投資できるお金を積極的に投資へ回しています。
この方法を続けられるのは、共働きによる2つの収入源、妻側の現金、毎月の支出管理、将来のライフシミュレーションなどがあるからです。
だからこそ、生活防衛資金について私は、単純に「何か月分あれば正解」とは考えていません。
まず、自分の家庭にはどんなリスクがあり、そのときいくら必要なのかを考える。
そして、生活に必要なお金を確保したうえで、どこまで投資に回せるのかを決める。
投資が負担になったり、お金が足りなくなる不安でストレスを抱えたりするなら、現金を増やす選択もあると思います。
私にとって一番大事なのは、投資額を最大化することではありません。
家族が普段どおり暮らしながら、自分たちに合った方法で資産形成を続けること。
我が家はこれからも、生活を最優先にしながら、その時々に合った現金と投資のバランスを考えていきます。
コメント