
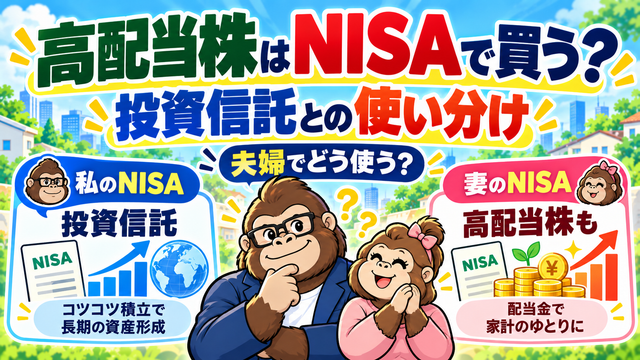

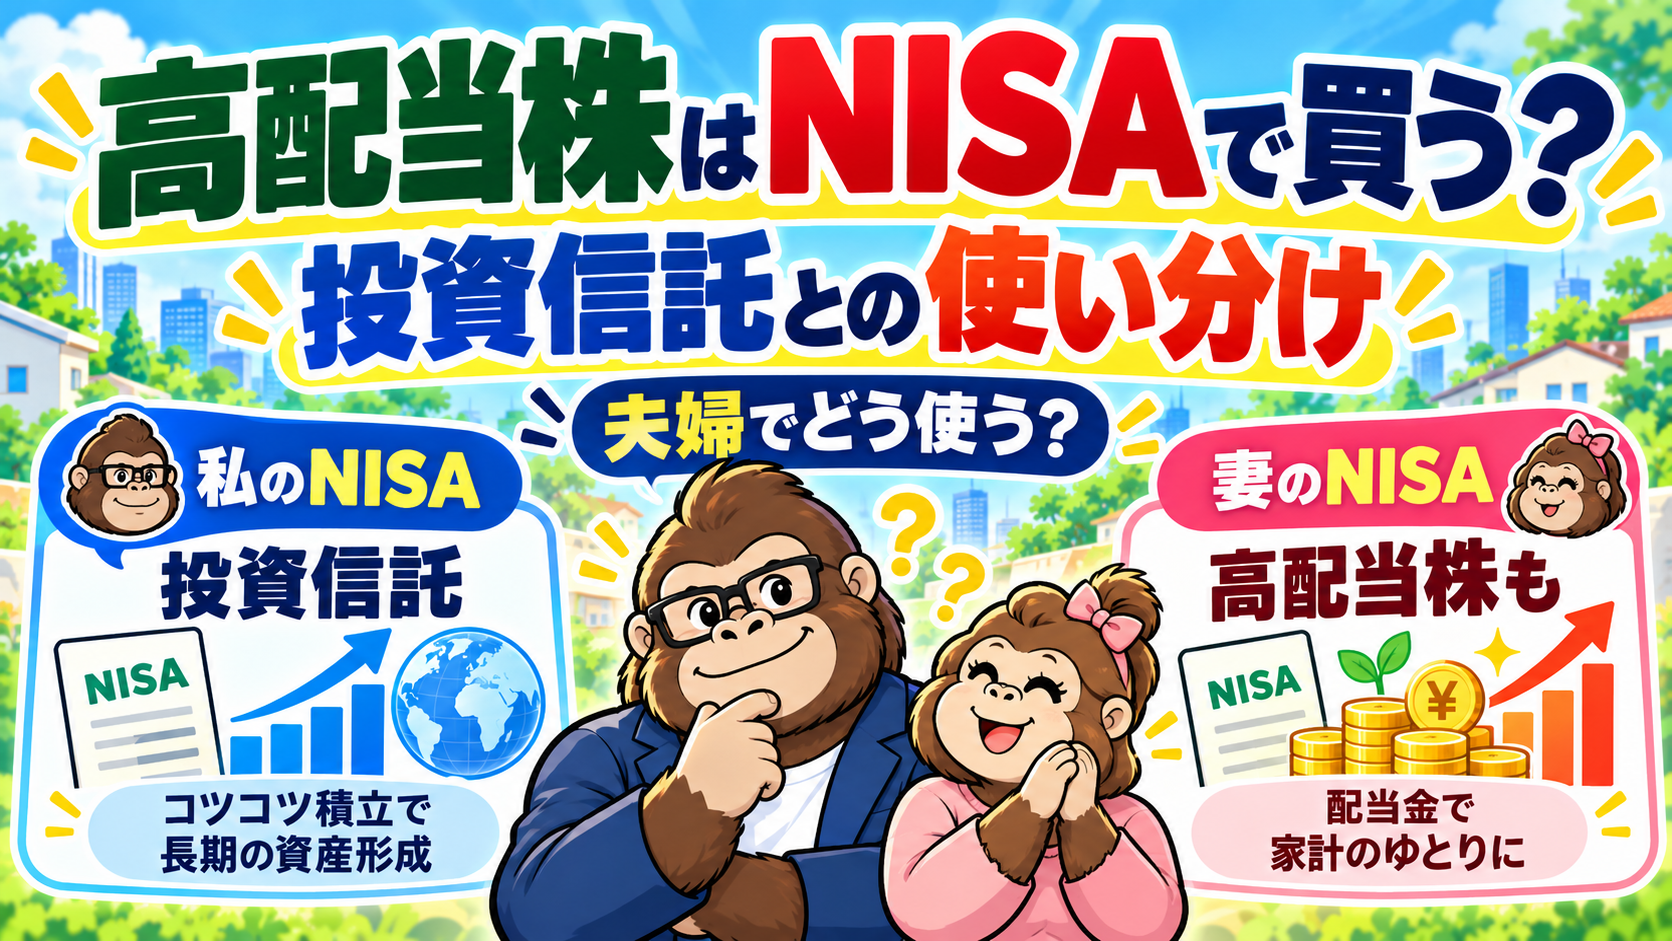
我が家では、高配当株をNISAで保有しています。
ただし、私自身の新NISAでは高配当株を1株も買っていません。
私のNISAは、インデックス投資で使うと決めているからです。
一方で、高配当株を買うときに使っているのが、まだ余裕のある妻のNISA成長投資枠です。
つまり我が家では、
- 私のNISA:インデックス投資
- 妻の積立:インデックス投資
- 妻の空いている成長投資枠:高配当株にも使う
という使い分けをしています。
「高配当株だからNISAを使う」ではなく、「我が家の投資方針を決めた結果、空いている非課税枠を高配当株にも使っている」という順番です。

高配当株なら、自分のNISAで買えばいいんじゃないの?
僕のNISAはインデックス投資で使うと決めているんだ。だから高配当株は、家計全体で空いているNISA枠を使っているよ。
この記事では、高配当株も保有している我が家が、新NISAをインデックス投資と高配当株でどう使い分けているのかを紹介します。
結論|自分のNISAはインデックス、妻の空き成長投資枠で高配当株
現在の我が家の使い方を整理すると、かなりシンプルです。
- 私の新NISA:インデックス投資を優先
- 妻の積立:インデックス投資
- 余剰資金で高配当株を買う場合:妻の空いている成長投資枠を活用
私自身の新NISAについては、今後もインデックス投資で使っていくつもりです。
これは、高配当株よりインデックス投資の方が絶対に優れていると思っているからではありません。
前の記事でも書いたとおり、私の資産形成の軸はインデックス投資だからです。
高配当株を始めても、ここは変えません。
私がなぜインデックス投資を中心にしながら高配当株も保有しているのかは、こちらの記事で詳しくまとめています!
私の新NISAはインデックス投資で使うと決めている
私自身の新NISAでは、インデックス型の投資信託を中心に買っています。
高配当株を始めた今でも、「NISAでも高配当株を増やそう」とは考えていません。
私の場合、家計改善や過去の投資での失敗を経て、長期・分散を前提としたインデックス投資を資産形成の中心にすると決めました。
そのため、非課税で長期間運用できる自分の新NISAも、その投資方針に沿って使っています。
制度がお得だから投資方針を変えるのではなく、自分の投資方針をNISAの中でも続ける。
今の私には、この考え方が一番しっくりきています。
私が新NISAをどのように使っているのかは、こちらの記事でもまとめています!
自分のNISAが埋まったら、次は妻のNISAを優先する
我が家では、私の新NISAを優先的に使っています。
そして、自分のNISA枠を使ったあとは、そのまま自分の特定口座へ投資を増やすのではなく、次は妻のNISA枠を優先します。
理由は単純です。
世帯で見れば、まだ使える非課税枠が残っているからです。
自分名義の口座だけを見て投資するよりも、夫婦で利用できるNISAを家計全体でどう使うかを考えるようにしています。
妻も積立ではインデックス投資をしている
妻のNISAだから、高配当株だけを買っているわけではありません。
妻も積立ではインデックス型の投資信託を買っています。
つまり、我が家の資産形成の中心がインデックス投資という点は、夫婦で大きく変わりません。
ただし、妻のNISAは定額で積み立てているため、現時点では使っていない枠がまだあります。
これは「高配当株のためにわざと残している」わけではありません。
単純に、夫婦2人分のNISAを同時にすべて埋められるほど資金を投入していないからです。
私はかなり積極的に投資していますが、妻まで同じようにフルインベストする形にはしていません。
家計全体のリスクを考えると、夫婦とも同じ投資スタイルにする必要はないと考えています。
余剰資金で高配当株を買うなら、妻の成長投資枠を使う
そんな中で余剰資金ができ、高配当株を買いたいと考えたときに出てくるのが「どの口座で買うか」です。
特定口座で高配当株を保有すれば、配当金や売却益には原則として税金がかかります。
一方、妻のNISAにはまだ使える成長投資枠があります。
それなら私は、課税される特定口座を先に使うより、空いているNISA枠を使いたいと考えます。
そのため現在は、余剰資金で高配当株へ投資するとき、妻のNISA成長投資枠を活用しています。
「妻のNISAは高配当株用」と最初から決めていたわけではありません。
インデックス投資を続けた結果として空いている非課税枠があり、そこを高配当株にも使っている。
実際の順番としては、こちらの方が近いです。
高配当株とNISAの相性はやっぱり魅力的
私は自分のNISAではインデックス投資を優先していますが、高配当株とNISAの相性には魅力を感じています。
高配当株では、保有している間に配当金を繰り返し受け取ることがあります。
NISA口座で保有していれば、制度上の条件を満たすことで、その配当や売却益を非課税で受け取れます。
配当を長期間受け取りたい私にとって、この非課税メリットは無視できません。
ただし、「高配当株だからNISAで買わなければならない」ではなく、「使えるNISA枠があるなら優先して使う」という感覚です。
なお、上場株式の配当をNISAで非課税にするには、証券会社の口座で配当を受け取る「株式数比例配分方式」を選ぶ必要があります。
「自分のNISA」ではなく「夫婦のNISA」で考えるようになった
我が家のNISA運用で特徴的なのは、自分の口座だけで完結させようとしていないことだと思います。
私のNISAを使った。
だから次は自分の特定口座へ。
ではなく、その前に妻のNISAが残っています。
夫婦で資産形成している以上、使える非課税枠も世帯全体で考えた方が自然だと思うようになりました。
私のNISAではインデックス投資を続ける。
妻も積立ではインデックス投資を続ける。
そして、余っている成長投資枠では高配当株も持つ。
今の我が家は、この使い方をしています。
NISAを使うために高配当株を買うわけではない
ここは順番を逆にしないようにしています。
NISA枠が空いているから、とにかく何か株を買う。
私はそういう使い方はしたくありません。
先に「この会社を長く持ちたい」という判断があり、そのあとにどの口座で買うかを考えます。
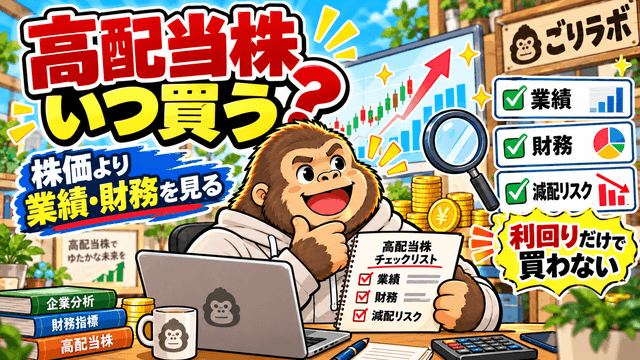
高配当株についても、スクリーニングを通過しただけでは購入しません。
業績、キャッシュフロー、過去の配当、株主還元方針などを確認したうえで、保有したい会社を選びます。
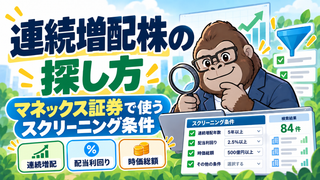
私が実際に高配当株を探すときの流れはこちらの記事で公開しています!
まとめ|NISAで何を買うかより、世帯全体でどう使うか
我が家では、NISAでインデックス投資と高配当株の両方を使っています。
ただし、最初から「この口座は高配当株用」と決めていたわけではありません。
私自身の新NISAは、自分が資産形成の軸にしているインデックス投資で使う。
自分の枠を使ったら、特定口座へ追加投資する前に妻のNISAを使う。
妻も積立はインデックス投資。
そして余剰資金で高配当株を買う場合は、まだ空いている妻の成長投資枠を活用する。
「高配当株ならNISA」「インデックスならNISA」という商品起点ではなく、夫婦の投資方針と空いている非課税枠を見ながら決める。
現在の我が家には、この方法が合っています。

なるほど!パパのNISAが埋まっても、家族全体ではまだ使えるNISAがあるんだね。
そう。僕たちは夫婦で資産形成しているから、NISAも「自分の枠」だけじゃなく家計全体で考えてるよ。
私が目標にしている「年間配当120万円」について、現在地と必要な投資額はこちらの記事で詳しくまとめています。
コメント