
投資を始めてから約8年。
振り返ると、ずっと順調だったわけではありません。
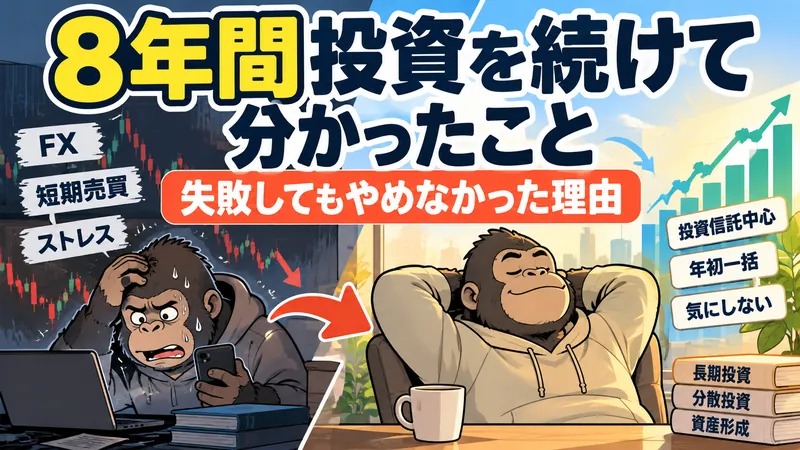
米国株から投資を始め、FXや日本株の短期売買にも手を出しました。
特にFXをしていた時期は、為替レートが気になって何度もスマホを確認し、通知まで設定していました。
相場が予想と反対に動くことが怖く、常に値動きを気にする生活。
結果として大きな利益が残ったわけでもなく、時間とお金、そして気持ちまで消耗しました。
それでも私は、「投資そのものをやめよう」とは思いませんでした。
やめようと思ったのは、自分に合わない投資方法です。
FXや短期売買で失敗している一方で、旧NISAなどで続けていた長期投資は着実に残っていました。
そこで私は、「投資が間違っているのではなく、早く増やそうとして投機に寄ってしまった自分のやり方が間違っていた」と考えるようになりました。

FXで失敗したとき、投資そのものをやめようとは思わなかったの?
思わなかったよ。僕が失敗したのは「投資」ではなく、早く増やそうとして自分に合わない方法に走ったことだと思ったんだ。
結論|8年間続けるために一番大事だったのは「気にしないこと」
8年間投資を続けて、一番大事だったことを一つ挙げるなら、私は「気にしないこと」だと思っています。
株価が上がった、下がった。
円高になった、円安になった。
ニュースでは連日、さまざまな理由が語られます。
でも、私がそれを毎日考えたところで、相場を思い通りに動かすことはできません。
だから今は、自分で決めたことをやったら、あとは待つという考え方です。
「人事を尽くして天命を待つ」に近い感覚です。
投資する商品を考える。
投資する金額を決める。
家計に無理がないことを確認する。
そこまでやったら、あとは長い時間をかけて結果を待つ。
私はこの状態になってから、投資のストレスがかなり減りました。
とはいえ、株価が大きく下がる場面まで平気なわけではありません。
コロナショックなども経験しましたし、今の金融資産6,800万円が20%下がれば、単純計算で約1,360万円減ります。
暴落時でも感情的に売らず、投資を続けるために決めているルールはこちらの記事でまとめています。
一番つらかったのはFX|ずっと為替レートを見ていた
8年間の中で、一番ストレスが大きかったのはFXをしていた時期です。
当時は自動売買のループイフダンも利用していました。
為替レートは常に動き続けます。
自分が期待していた方向とは逆に動くと、不安になってスマホを確認する。
値動きをすぐ確認できるように通知も設定していました。
いつでも確認できる状態にした結果、本当にいつでも確認するようになりました。
仕事をしていても気になる。
家族と過ごしていても気になる。
利益が出ていても、「このあと逆に動くかもしれない」と気になります。
そして実際には、時間を使った割に利益が残ったわけでもありません。
私にとっては、お金だけでなく時間と気持ちまで浪費している状態でした。
特にループイフダンでは、最初は小さな利益が積み上がって「これはすごい」と思った一方、最終的には約50万円を投入して約30万円の損失で撤退しました。
なぜ自動売買をやめたのか、その失敗体験はこちらの記事で詳しく書いています。
FXで失敗しても「投資をやめよう」とは思わなかった
FXがうまくいかなかったとき、私が考えたのは「もう投資はやめよう」ではありませんでした。
「この方法はやめよう」です。
なぜなら、同じ時期に続けていた旧NISAなどの長期投資まで失敗していたわけではなかったからです。
淡々と保有していた資産は残っていました。
一方で、早く資産を増やそうとして始めたFXや短期売買では、ストレスばかりが増えていました。
この違いを見て、私は自分の失敗を切り分けました。
長期で資産形成することが間違っていたのではなく、「早く増やしたい」という感情に動かされて投機的な行動を取ったことが、自分には合わなかった。
そう考えたことで、投資そのものまで否定する必要はありませんでした。
30代から投資を始めるときに、遅れを取り戻そうとして一発逆転を狙わない方がいいと考えている理由も、この経験から来ています。
長期投資には、自分なりの合理性を感じられた
投資を続けたもう一つの理由は、長期で資産形成することには合理性があると、自分なりに納得できたからです。
これは書籍から学んだことだけではありません。
実際に自分のお金で投資を続けた経験も大きかったです。
短期間の値動きを当てようとすると、私は相場が気になって仕方がなくなる。
一方で、長期間持つ前提にすると、今日や明日の値動きを当てる必要はありません。
私は長期的には株式市場が成長していくことを前提に投資しています。
もちろん、将来の株価が必ず上昇する保証はありません。
それでも私は、短期的な価格変動を予想し続ける方法よりも、幅広く分散し、長期間保有する方法の方が自分には合っていると判断しました。
続けるために「投資信託中心」に変えた
FXや短期売買を経験したあと、私は投資方法をかなりシンプルにしました。
現在は投資信託を中心にしています。
自分で企業を何十社も分析し続けたり、毎日の相場を予想したりすることを投資の中心にはしていません。
NISAでも、私自身の枠では投資信託のみを購入しています。
投資を続けるために大事だったのは、「もっと難しいことができるようになる」ことではありませんでした。
私の場合は、逆にやることを減らすことでした。
ただし、現在は個別株をまったく持っていないわけではありません。
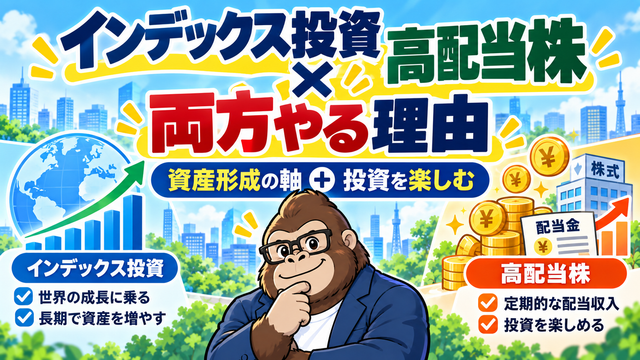
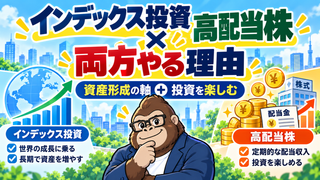
資産形成の中心はインデックス投資のままですが、その土台を崩さない範囲で高配当株も保有しています。
昔のように短期的な値上がりを狙うためではなく、企業を長く保有し、配当を受け取りながら投資そのものを楽しむためです。
FXや短期売買で失敗した私が、なぜ再び個別株を持つようになったのか。現在の「インデックス投資+高配当株」という考え方はこちらで詳しくまとめています!
新NISAで現在どのように投資しているのか、初心者なら何から始めると考えているのかは、こちらの記事でまとめています。
もう一つ変えたこと|年初一括して、その年は気にしない
現在の私は、自分自身の新NISAについて基本的に年初一括で投資しています。
理由は、投資できる資金をできるだけ早く市場に置いておきたいと考えているからです。
そして、もう一つ大きい理由があります。
一度買ってしまえば、その年はあれこれ考えなくて済むからです。
今買うべきか。
来月まで待つべきか。
暴落するのではないか。
そういったことを毎月考え続ける方が、私にはストレスです。
そのため私は、投資することを決めた資金については、できるだけ早く投資して、その後は基本的に放置します。
ただし、これは現在の私に合っている方法です。
投資を始めたばかりの人に、年初一括をそのまま勧めているわけではありません。
暴落しても怖くなくなった
現在は、相場が大きく下落しても以前ほど怖いとは感じません。
長期保有を前提にしているので、暴落したからといってすぐ売る必要がないからです。
むしろ追加で投資できる資金があるなら、「以前より安い価格で買える機会」と考えることもあります。
反対に、相場が大きく上昇しても、ただ喜ぶだけではなく「なぜこんなに上がっているのだろう」と考えます。
下落も上昇も、自分の投資方針を毎回変える理由にはしない。
相場がどう動いても、基本的に自分がやることは変えない。
この感覚を持てるようになってから、投資はかなり楽になりました。

株価が暴落したら、やっぱり怖くならない?
僕は長期で持つと決めているから、以前ほど怖くないよ。余裕資金があるなら「安く買えるかも」と考えるくらいかな。
資産が増えた一番の理由を、相場予想の上手さにはしたくない
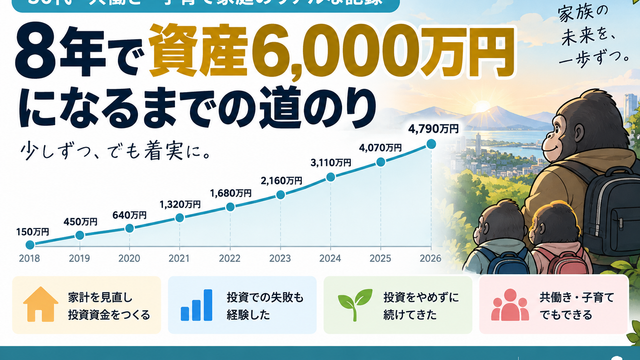
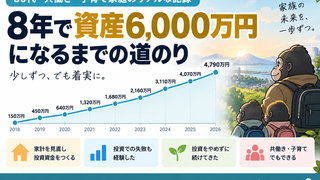
2018年ごろ、私の投資資産は約150万円でした。
2026年9月末時点では、私自身の金融資産は約5,284万円、妻や子どもの資産まで含めた世帯金融資産は約6,814万円になっています。
ただ、この結果を「相場を読むのが上手かったから」とはまったく思っていません。
むしろ私は、FXで相場を読もうとして失敗しています。
それでも資産形成を続けられたのは、
- 働いて投資資金を作った
- 長期投資を続けた
- 失敗した方法をやめた
- 投資方法をシンプルにした
- 相場を必要以上に気にしなくなった
こうしたことの積み重ねだと思っています。
実際に2018年から2026年まで資産がどう増えてきたのかは、こちらの記事ですべて公開しています。
難しく考えすぎても、相場は思った通りに動かない
投資を始めたばかりのころは、知識を増やせば相場をもっと読めるようになるのではないかと思っていました。
でも、実際に投資を続けてみると、相場は私の予想通りには動きません。
どれだけニュースを読んでも、どれだけチャートを見ても、将来を完全に当てることはできません。
だから今は、予想を当てることよりも、自分でコントロールできることに集中しています。
- いくら投資するか
- 何に投資するか
- 生活費をどれだけ残すか
- どのくらいの期間保有するか
- どんなときでも自分のルールを守れるか
自分で決められることを決めたら、あとは淡々と続ける。
私にとっては、この方がずっと楽でした。
投資を続けるなら、先にゴールを決める
もう一つ、投資を続けるうえで大切だと思っているのが、ゴールを明確にすることです。
何のために投資しているのか分からない状態では、相場が少し動くたびに判断も揺れます。
私の場合は、長期的な資産形成という目的があります。
だから、今日の株価が上がったか下がったかより、長い期間で資産形成を続けられているかを重視します。
ゴールが決まれば、そのためにどんな投資をするか、どれくらいリスクを取るかも考えやすくなります。
難しいことを毎日考え続けるより、明確なゴールを決めて、自分のルールの中で愚直に進む。
8年間続けた現在は、それが私の投資スタイルになっています。
まとめ|失敗しても「投資全体」を否定しなくていい
私は投資を始めてから、FXや短期売買で失敗しました。
特にFXでは常に為替レートを確認する生活になり、大きなストレスを感じました。
それでも、投資そのものをやめようとは思いませんでした。
私がやめたのは、自分に合わなかった方法です。
その後は投資信託を中心にし、現在は新NISAも年初に投資したら基本的に放置しています。
8年間続けて分かったのは、相場を毎日気にしたところで、自分の思い通りにはならないということです。
それなら、自分でコントロールできることだけに集中する。
投資するお金を決める。
商品を決める。
ゴールを決める。
そして、あとは気にしすぎずに続ける。
私にとって、投資を8年間続けるために最も効果があったのは、「もっと相場を読めるようになること」ではなく、「相場を必要以上に気にしなくて済む仕組みに変えること」でした。
続けるためには、投資のことをもっと考えた方がいいと思ってた。
僕は逆だったよ。やることを決めたら、あとは気にしすぎない。その方がずっと続けやすかった。
こうした成功だけではない投資経験は、今後は自分だけのものにせず、娘にも少しずつ伝えていきたいと思っています。
5歳の娘に今何を教え、18歳までにどんなお金の感覚を身につけてほしいのかはこちらでまとめました。
私が投資を始める前に家計をどう整え、FXや短期売買での失敗を経て、現在の資産形成にたどり着いたのかは、こちらの記事でまとめています!

コメント