



資産形成を始めた頃、妻は投資にかなりネガティブな印象を持っていました。
「怖い」
「よく分からない」
そして何より、
「損するのは嫌」
という気持ちが強かったです。
投資=ギャンブルに近いイメージもあったと思います。
「せっかく稼いだのに、減ったらもったいない」
そんな言葉もよく出ていました。

投資ってお金が減ることもあるんでしょ?僕だったらちょっと怖いな…。
そう思うのは普通だと思う。だから最初から商品説明をするんじゃなくて、まず家計全体を一緒に見たんだ。
今では、投資商品の選定や妻のNISA枠の管理まで、基本的に私に任せてもらっています。
でも、最初からそうだったわけではありません。
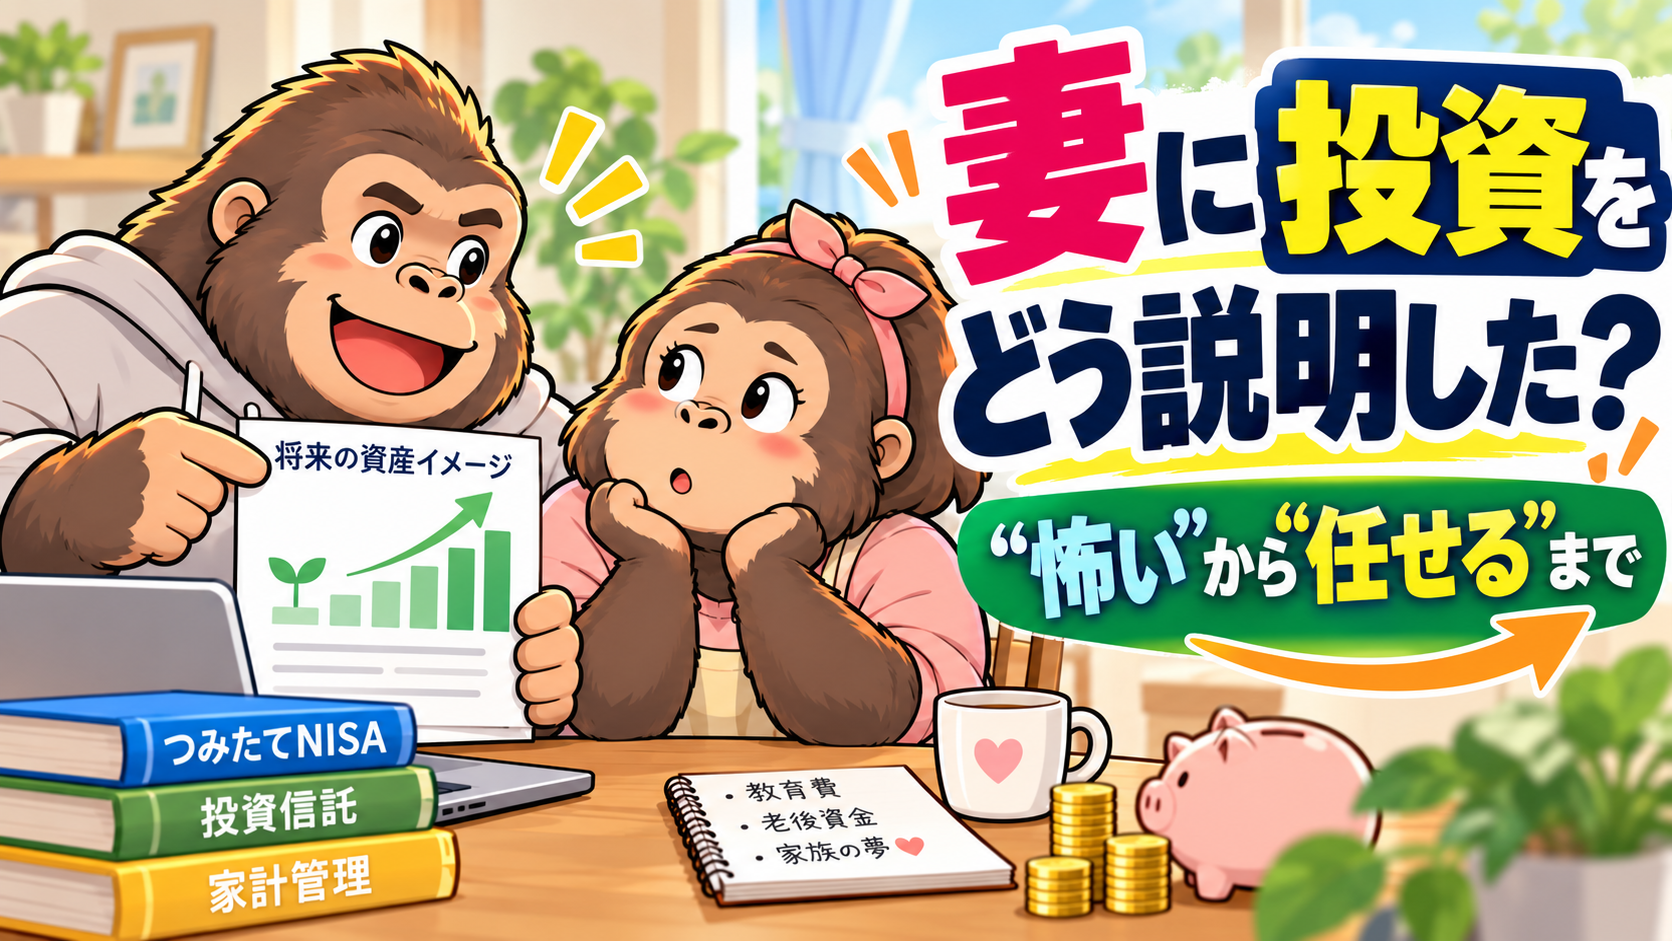
この記事では、投資に不安を感じていた妻にどう説明し、最終的に「難しいことは分からないけど任せる」と言ってもらえる状態になったのかを、実体験ベースで紹介します。
最初にやったのは「投資の説明」ではなく家計の確認
妻に投資の話をするとき、最初から
「この投資信託がいい」
「この指数に連動する商品を買おう」
といった話をしたわけではありません。
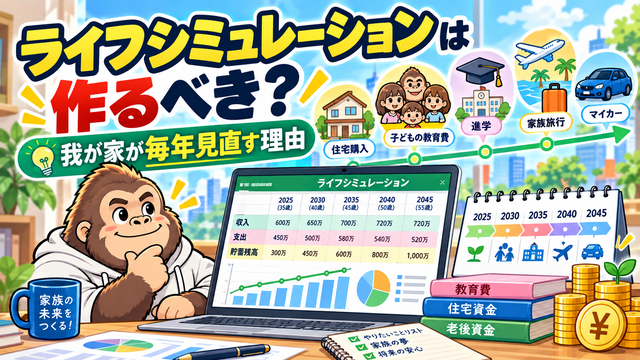
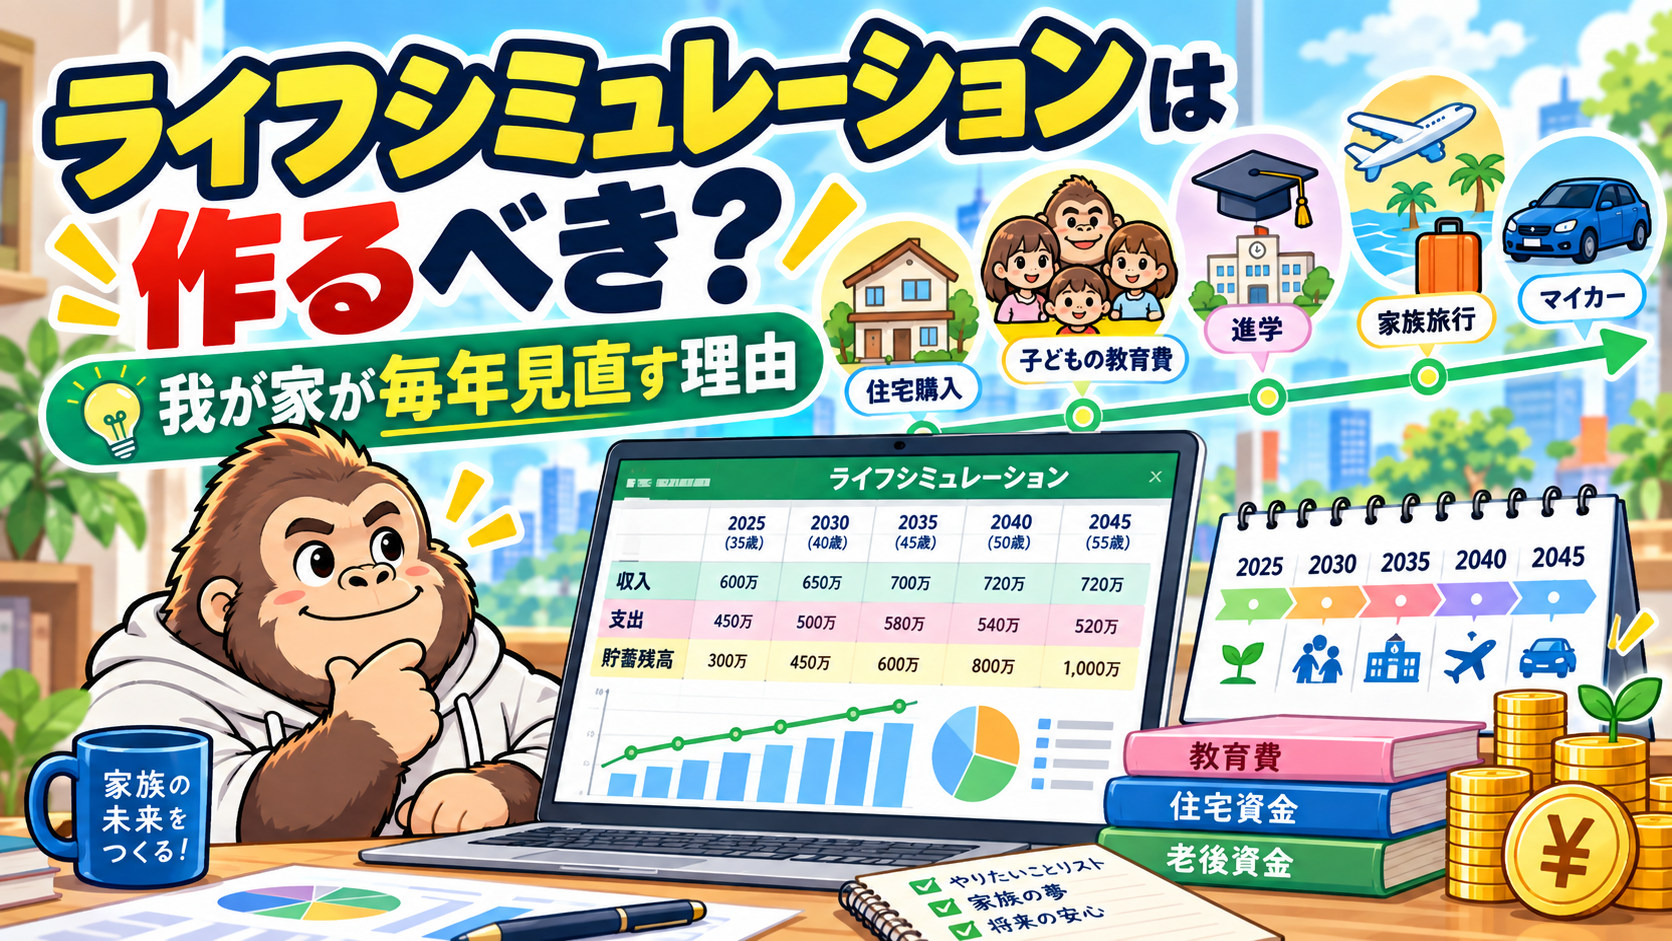
最初にやったのは、ライフシミュレーションを一緒に作ることでした。
今いくら資産があるのか。
毎月どのくらい収入があるのか。
住宅費や子どもの教育費など、これからどんな支出があるのか。
老後まで含めると、家計はどうなっていくのか。
まずはそこを夫婦で共有しました。
そのうえで、
「我が家は今こういう状態だから、このくらいなら投資に回せる」
という順番で説明しました。
私にとっては、これがかなり重要だったと思っています。
投資の話だけを切り取ると、「お金が減るかもしれないもの」に見えます。
でも、家計全体を先に見れば、「生活に必要なお金を残したうえで投資する」という話になります。
妻と最初に作ったライフシミュレーションは、その後も我が家の家計管理の基盤になっています。現在もExcelで毎年見直している内容や、実際にどんな項目を入れているのかは、こちらの記事で詳しく紹介しています。
積立シミュレーションで「数字」にして見せた
家計の状況を共有したあと、「投資とは何か」を簡単に説明しました。
そのとき役に立ったのが、ネットで簡単に使える積立シミュレーションです。
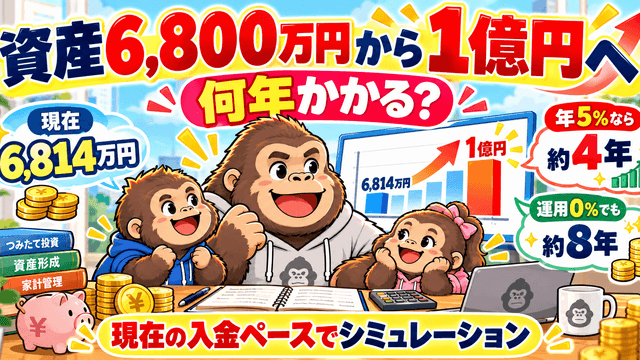
たとえば、一定額を長期間積み立てて、年率4%や5%で運用できた場合にどのくらいになるのか。
もちろん将来の運用結果を保証する数字ではありません。
ただ、
「投資をすると増えるかもしれない」
という曖昧な説明よりも、
「毎月これだけ積み立てたら、こういう形になる可能性がある」
と数字で見せる方が、かなり伝わりやすかったです。
ここまでは、妻にも一定理解してもらえたと思います。
失敗したのは、そこから説明しすぎたこと
問題はその先でした。
投資商品の違い。
分散投資。
ポートフォリオの考え方。
どんな商品をどの割合で持つのか。
私は自分が面白いと思っていたので、つい説明したくなりました。
でも、妻の反応はどんどん難しい顔になっていきました(笑)。
ここで気づきました。
妻が必要としているのは、私と同じレベルの投資知識ではない。
このまま説明を続けたら、投資自体を嫌いになってしまうかもしれない。
それでは本末転倒です。
「全部理解してもらう」のをやめた
そこで途中から、方針を変えました。
投資の細かいことを全部理解してもらうのをやめました。
代わりに共有するのは、
- 家計全体として無理のない投資額か
- 生活に必要な現金は確保されているか
- 資産がどのくらい増減しているか
- 将来のライフシミュレーションとズレていないか
といった、家計に直接関係する部分です。
つまり、
「何を買っているか」より、「家計として大丈夫なのか」を共有する。
そんな形に変えていきました。

全部理解してもらわなくてもいいんだ!
そう。大事なのは、家族のお金をどう使うかについて納得してもらうことだったんだ。
最終的には「結果」を時間をかけて見てもらった
投資への不安は、一度説明しただけで消えたわけではありません。
ここはかなり時間をかけました。
投資を続ける。
資産状況を共有する。
ライフシミュレーションと照らし合わせる。
生活水準には問題がないことを確認する。
これを繰り返しました。
そして時間をかけて資産が積み上がっていく様子を見てもらうことで、徐々に投資への恐怖感が小さくなっていったように感じます。
今は、
「難しいことはよく分からないけど、生活に影響がなくて家計が良くなるなら任せる」
という状態に近いと思います。
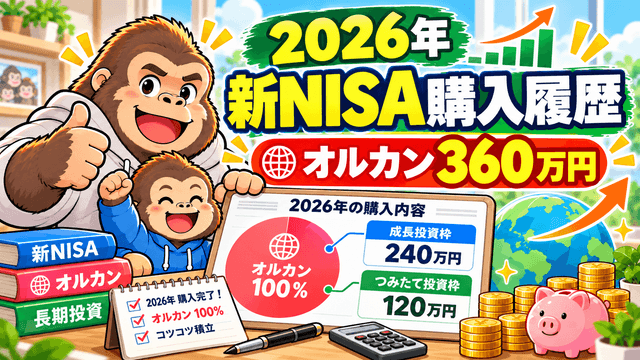
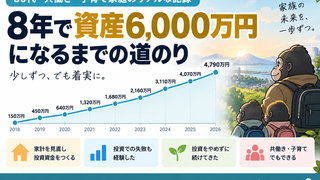
実際に我が家の資産がどのように増えてきたのかは、こちらの記事で公開しています。
「任せてもらう」は、好き勝手に投資することではない
もちろん、投資を任せてもらっているからといって、私が家族のお金を好き勝手に使っているわけではありません。
我が家では、基本的なルールを夫婦で共有しています。
- 家計全体で必要な現金を残す
- 妻側の口座には一定の現金を確保する
- 大きな投資については相談する
- ライフシミュレーションを定期的に見直す
- 投資商品の選定やNISAの管理は私が担当する
役割としては、私は妻の「運用アドバイザー」に近いのかもしれません(笑)。
妻が投資商品の細かい部分まで追わなくても、家計全体として問題がないかはいつでも確認できる状態にしています。
我が家の具体的な家計管理方法については、こちらの記事で詳しく紹介しています。

大きく含み損になっても、細かく説明しすぎない
では、もし投資資産が大きく含み損になったらどうするか。
私はそのときも、金融商品の細かい話を延々とするつもりはありません。
まず伝えるのは、
「今、資産は少し減っている。でも普段の生活には何も影響しない」
ということです。
そのうえで、私は長期で投資を続ける前提なので、すぐに売るのではなく、基本的には現状維持、状況によっては買い増す考えであることを共有します。
たとえば妻に伝えるなら、
普段通りの生活で大丈夫。資産は今ちょっと含み損だけど、私は長い目で見て回復を待つつもりだから、今のところ心配しなくていいよ。
くらいの説明で十分だと思っています。
もちろん、将来必ず回復する保証はありません。
だからこそ、投資とは別に家計に必要な現金を確保し、生活そのものが相場に左右されない状態にしておくことが重要だと考えています。
今なら、商品説明はもっと早くやめる
今振り返ると、妻に対して説明しなくてもよかったと思うことがあります。
それが、
- 細かい投資商品の違い
- 分散方法の細部
- ポートフォリオ構築の考え方
です。
もちろん、こういう話が好きな人なら説明してもいいと思います。
でも、相手が難しい顔をしながら聞いているなら、あえて説明をやめるのも一つの方法です。
自分が好きだからといって、相手も同じ熱量で投資を理解する必要はありません。
私の場合は、そこに気づいてから夫婦の資産形成がかなり進めやすくなりました。
夫婦で同じ投資家になる必要はなかった
以前の私は、
「妻にも投資をちゃんと理解してほしい」
と思っていました。
でも今は違います。
夫婦で大切なのは、同じ投資知識を持つことではありません。
家計としてどこまでリスクを取るのか。
生活に必要なお金は確保できているのか。
将来の計画から大きくズレていないのか。
そこを共有できていれば、投資商品の細かい判断は、得意な方が担当してもいいと思っています。
我が家の場合は、それが私でした。
そして現在は、妻のNISA枠も私が管理しています。
我が家が夫婦のNISAをどう使い分けているかはこちらの記事でまとめています。
まとめ|「理解」より「信頼」を作る方が我が家には合っていた
妻はもともと、投資に対してかなりネガティブでした。
「怖い」
「損するのは嫌」
「せっかく稼いだのにもったいない」
そんなところから始まりました。
だからこそ、いきなり商品を説明するのではなく、まず家計の状況を一緒に確認しました。
ライフシミュレーションを作る。
投資できる金額を確認する。
積立シミュレーションで将来像を見る。
そして実際に投資を続けながら、結果を時間をかけて共有する。
その中で、私は一つ考え方を変えました。
妻に投資をすべて理解してもらう必要はない。
家計の安全性を確認したうえで、信頼して任せてもらえればいい。
我が家には、この形が合っていました。

二人とも投資に詳しくならなくても、役割分担できればいいんだね!
そう。僕は妻の「運用アドバイザー」くらいがちょうどいいと思ってる(笑)。
家計改善から投資を始め、現在までどのように資産形成を進めてきたのかは、こちらの記事で全体像をまとめています!

コメント