
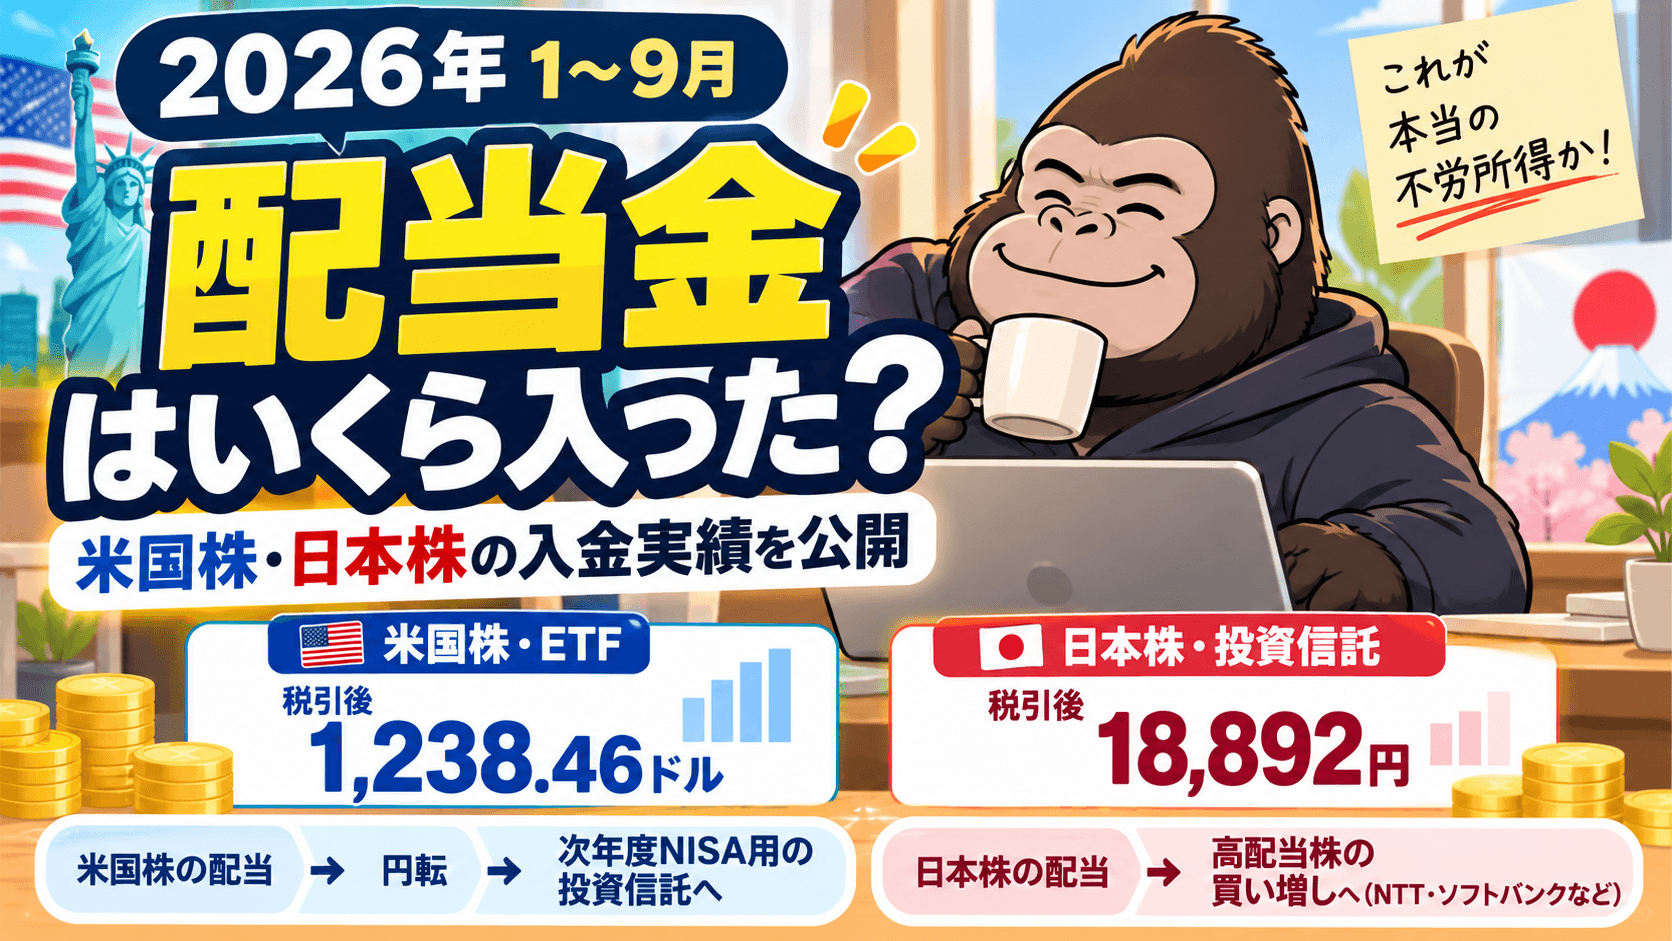
2026年1〜9月に、私が米国株・ETFから実際に受け取った配当・分配金は、税引後で1,238.46ドルでした。
妻の国内株・投資信託からは、税引後で18,892円です。
こうして数字だけ見ると、それなりに配当をもらっているようにも見えます。
でも、実際の感覚は少し違います。
まだ「配当で生活が変わった」という感じはまったくありません。
私の感覚では、ようやく「配当生活のスタート地点に立った」くらいです。
それでも、証券口座の入金履歴に配当金が表示されたときは面白かったです。
自分が仕事をしていない時間にも、保有している企業やETFからお金が入ってくる。
そこで初めて、「これが本当の不労所得か」と実感しました。

配当って、そんなに生活が変わるくらい入ってるの?
まだ「配当つよ!」というほどではないよ。今はようやく始まったな、という感覚。でも自分が働いていない時間にも入金されるのは面白いね。
2026年1〜9月に受け取った配当・分配金
まず、2026年1月から9月までに確認できた配当・分配金です。
| 口座 | 2026年1〜9月の受取額 |
|---|---|
| 私・米国株/ETF | 税引後 1,238.46ドル |
| 妻・国内株/投資信託 | 税引後 18,892円 |
私の米国株・ETFについてはドルで受け取っているため、妻の円建て配当と単純合算はしていません。
また、妻が目標にしている「日本株から税引前年間120万円の配当」と、私の米国株配当は別物として管理しています。
私の米国株・ETF配当は税引後1,238.46ドル
2026年1月1日から9月30日までに、私が米国株・ETFから受け取った配当・分配金は、税引後で1,238.46ドルでした。
税引前では1,705.99ドルです。
外国税と国内税が差し引かれたあと、実際に受け取った金額が1,238.46ドルになります。
銘柄別の受取額
| 銘柄 | 税引後受取額 |
|---|---|
| VTI | 354.41ドル |
| XOM | 197.25ドル |
| PM | 160.17ドル |
| SO | 145.92ドル |
| MO | 114.06ドル |
| MCD | 84.07ドル |
| JNJ | 77.11ドル |
| KO | 76.82ドル |
| AAPL | 28.65ドル |
| 合計 | 1,238.46ドル |
一番大きかったのはVTIで、税引後354.41ドルでした。
個別株だけではなくETFからの分配金も含まれています。
月ごとの入金額はかなりバラつく
| 月 | 税引後受取額 |
|---|---|
| 1月 | 91.44ドル |
| 2月 | 11.58ドル |
| 3月 | 166.75ドル |
| 4月 | 265.04ドル |
| 5月 | 46.56ドル |
| 6月 | 168.80ドル |
| 7月 | 310.96ドル |
| 8月 | 8.53ドル |
| 9月 | 168.80ドル |
毎月同じ金額が入るわけではありません。
銘柄ごとに配当月が違うため、入金額にはかなり差があります。
将来的には毎月どこかから配当が入る状態も作ってみたいと思っていますが、配当月だけを理由に銘柄を買うつもりはありません。
まず企業や商品として保有したいかを考え、その結果として配当月も分散できればいいと思っています。
毎月配当についての考え方はこちらで詳しくまとめています。
米国株の配当はすぐに円転して再投資
米国株から配当を受け取っても、私は生活費として使っていません。
基本的には、受け取ったドルをすぐに円へ替えています。
そして、そのお金を次年度の新NISA用に準備している投資信託の買付資金へ回しています。
つまり、
配当を受け取る → 円転する → 投資信託を買う
という流れです。
配当を「使うお金」としてではなく、次の資産を作るための原資として扱っています。
なぜドルのまま持たず、基本的にすぐ円転して投資信託へ再投資しているのかは、米国株の配当金の使い方をまとめたこちらの記事で詳しく紹介しています。
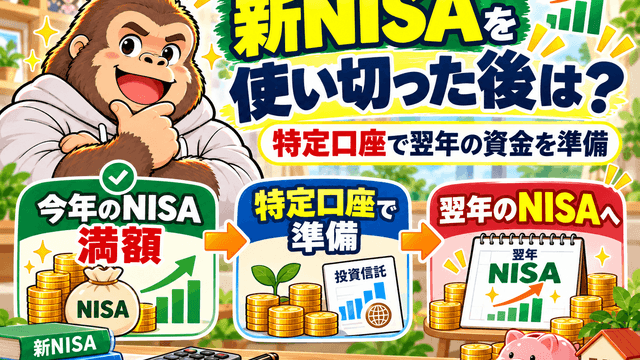
現在は新NISAを優先しているため、年間枠を使った後に生まれた余剰資金は特定口座で投資信託を購入し、翌年のNISAにつなげる運用をしています。
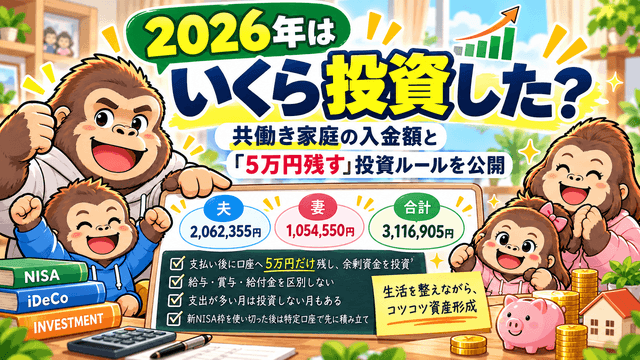
我が家の2026年の入金額と投資ルールについてはこちらで詳しくまとめています。
妻の配当・分配金は税引後18,892円
妻の口座では、2026年1月から9月までに税引後で18,892円を受け取っています。
| 銘柄・商品 | 税引後受取額 |
|---|---|
| NTT | 2,650円 |
| ソフトバンク | 11,610円 |
| SCHD連動投資信託 | 4,632円 |
| 合計 | 18,892円 |
このうち、日本個別株からの配当はNTTとソフトバンクを合わせて14,260円です。
我が家では、妻の証券口座で保有する日本株から、将来的に税引前年間120万円の配当を受け取ることを目標にしています。
その目標から見ると、現在の受取額はまだまだ小さいです。
年間120万円を目指している理由と現在地についてはこちらで詳しく紹介しています。
日本株の配当は高配当株の買い増し資金へ
妻の日本株から受け取った配当も、基本的には生活費には使っていません。
そのまま高配当株への再投資資金として使います。
配当金だけで単元株を買える金額までたまれば、現在保有しているNTTかソフトバンクを買い増すことがあります。
つまり、日本株側では、
配当を受け取る → 高配当株を買い増す → 次の配当を増やす
という流れを作っています。
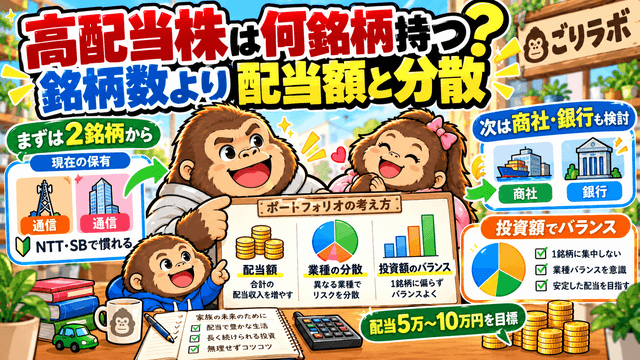
現在の高配当株ポートフォリオはこちらで公開しています。
「配当つよ!」という実感は、まだない
では、実際に配当を受け取り始めてどう感じているのか。
今のところ、
「配当つよ!」
というほどの実感はありません。
正直な感覚としては、
「とりあえず始まったな」
というくらいです。
ただ、一つ明確に変わった感覚があります。
自分が働いていない時間にも企業からお金が入ってくる。
それを実際に経験して、
「これが本当の不労所得か」
と初めて実感しました。
まだ金額は大きくありません。
でも、給与以外から実際にお金が入ってくる経験そのものは、想像していたより面白いと感じています。
2025年の米国株配当は税引後1,883.87ドルだった
参考までに、2025年に私が米国株から受け取った配当・分配金は、税引後で1,883.87ドルでした。
2026年は9月末時点で1,238.46ドルです。
ただし、2025年は1年間、2026年は1月から9月までの数字です。
そのため、「前年より増えた・減った」という単純な前年比較はしていません。
あくまで、現在の配当規模を見るための参考値として記録しておきます。
米国個別株を今後どうするかは、まだ決めていない
今後、米国株からの配当をさらに増やしていくのか。
ここについては、まだ決めていません。
米国個別株については、将来的にETFへ整理していくことも考えています。
個別企業を一社ずつ追い続ける管理負担を減らしたいからです。
ただし、現時点では具体的な移行方法までは決めていません。
今はまず、自分の新NISAの枠を使うことを最優先しています。
その後の追加資金は長女・次女のこどもNISAを優先する予定なので、米国個別株をETFへ整理する時期や方法については、家族全体の投資状況を見ながら改めて考えるつもりです。
配当金は使わず、次の資産へ回す
今の我が家では、配当金を生活費として使う段階ではありません。
米国株の配当は投資信託へ。
日本株の配当は高配当株へ。
受け取ったお金を、さらに次の資産へ変えています。
配当金だけで生活できるような金額ではありません。
だからこそ今は、使ってしまうより再投資した方が自分たちの資産形成には合っていると考えています。
この小さなキャッシュフローを繰り返しながら、少しずつ受取額を育てていきます。
まとめ|2026年の配当生活はまだスタート地点
2026年1月から9月までに確認できた配当・分配金は、次のとおりでした。
- 私の米国株・ETF:税引後1,238.46ドル
- 妻の国内株・投資信託:税引後18,892円
- 妻の日本個別株のみ:税引後14,260円
まだ「配当だけで生活が変わった」と感じるほどではありません。
でも、実際に企業からお金が振り込まれる経験をして、給与とは違う収入があることを初めて実感しました。
「これが本当の不労所得か」
今はそんな感覚です。
受け取った配当は使わず、次の投資へ回します。
配当生活にはまだ遠いですが、まずはここがスタート地点です。
コメント