

2026年時点で、私の楽天証券口座はおおよそ次の状態になっています。
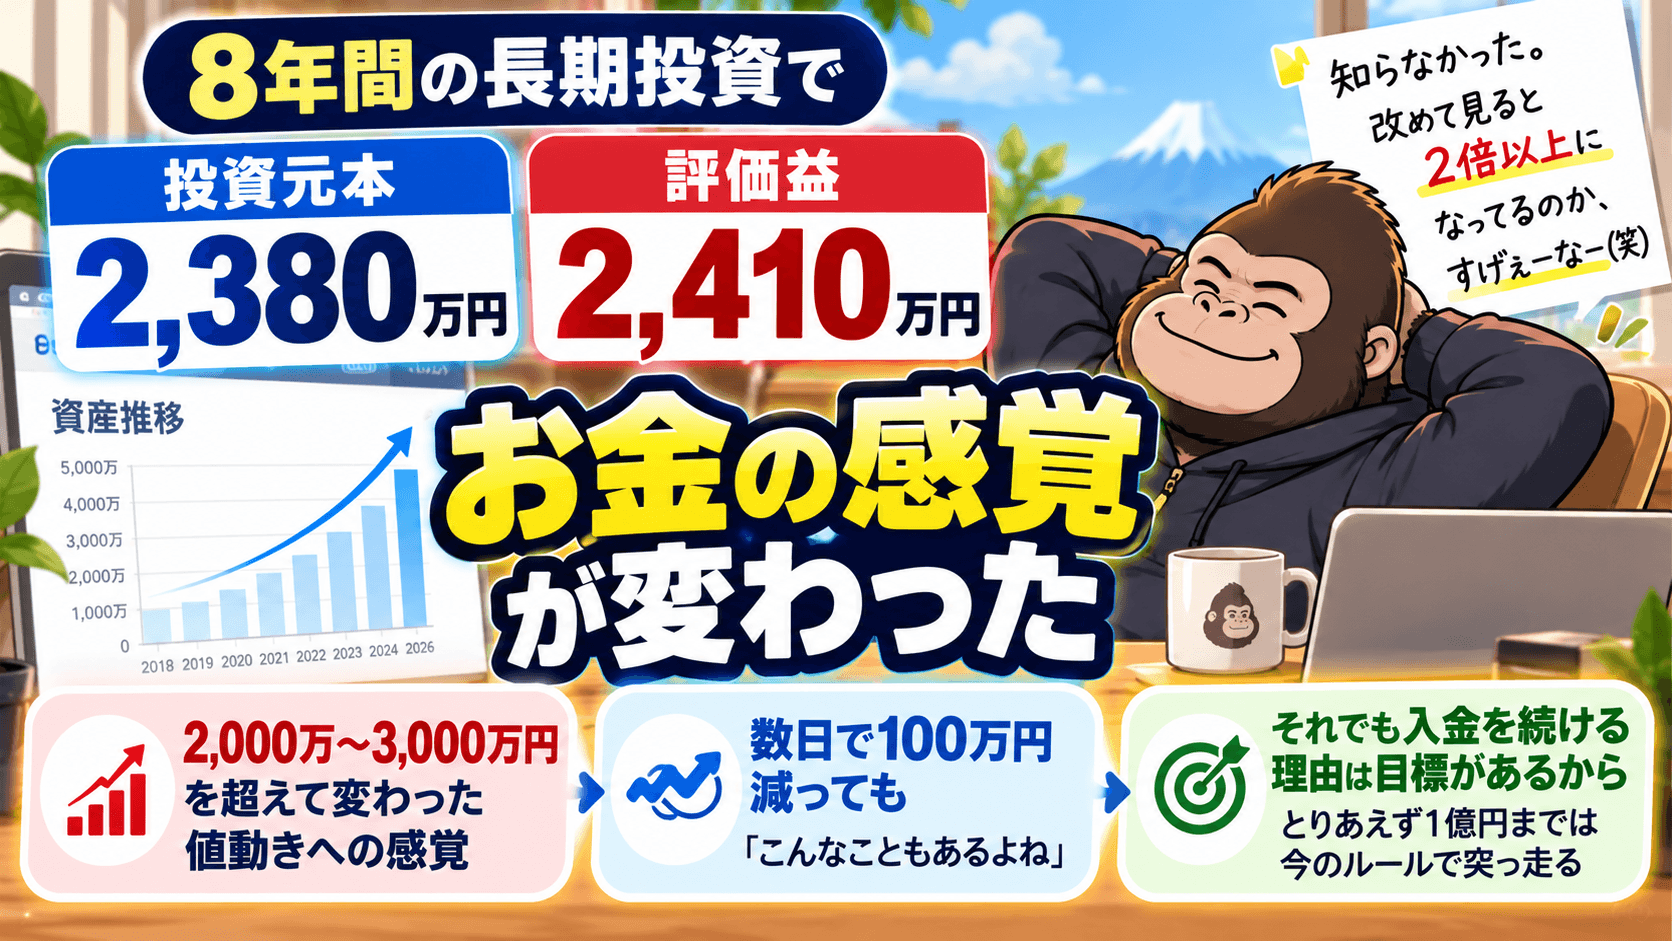
- 評価額:約4,800万円
- 投資元本:約2,380万円
- 評価益:約2,410万円
数字だけを見ると、自分が投資した元本とほぼ同じ金額まで評価益が増えたことになります。
正直に言うと、この状態になっていたことを私はほとんど気にしていませんでした。

評価益が元本を超えたら、かなり嬉しくないの?
改めて見ると「2倍以上になってるのか、すげぇーなー」くらい(笑)。普段はほぼ気にしてないよ。
この記事では、8年間投資を続けた結果として元本と評価益がどうなったかだけでなく、資産が増えるにつれて値動きに対する感覚がどう変わったかをまとめます。
投資元本約2,380万円に対して、評価益は約2,410万円
現在の楽天証券口座を確認すると、評価額は約4,800万円です。
その内訳を大きく分けると、
| 項目 | 金額 |
|---|---|
| 投資元本 | 約2,380万円 |
| 評価益 | 約2,410万円 |
| 評価額 | 約4,800万円 |
という状態です。
つまり、現在は自分で入れたお金とほぼ同額を、運用による含み益が作っていることになります。
ただし、ここで勘違いしてほしくないのは、「8年間投資すれば元本が2倍になる」という話ではありません。
相場環境、為替、投資商品、買ったタイミングによって結果は大きく変わります。
これはあくまで、私自身が2018年ごろから投資を続けてきた結果の一例です。
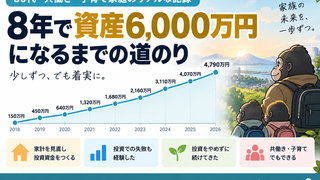
2018年から2026年まで、資産がどのように増えてきたのかはこちらの記事で詳しく公開しています。
実は、評価益が元本を超えたことを知らなかった
今回改めて数字を確認してみて、評価益が約2,410万円まで増えていることに気づきました。
率直な感想は、
「2倍以上になってるのか。すげぇーなー」
くらいです(笑)。
「ついに評価益が元本を超えた!」と毎日チェックして待っていたわけではありません。
むしろ、いつ超えたのかも知りませんでした。
理由は単純で、日々の評価損益を見ても、私の投資方針はほとんど変わらないからです。
毎日の評価損益をほとんど気にしない理由
私は長期投資を前提に資産形成をしています。
そのため、今日10万円増えた。
翌日20万円減った。
そんな数字を毎日確認したところで、基本的に何もすることがありません。
売る理由にもならない。
買う商品を突然変える理由にもならない。
だったら、毎日見てもしょうがない。
今はそんな感覚です。
私の中では、長期で投資を続けるという前提がある程度固まっています。
その前提があるからこそ、日々の評価損益によって判断を変える必要がありません。
評価損益は確認するための数字であって、毎日の行動を決めるための数字ではない。
今はそう考えています。
2,000万〜3,000万円を超えた頃から、値動きへの感覚が変わった
資産形成を始めたばかりの頃は、数万円の値動きでも気になっていました。
でも、資産が2,000万円、3,000万円を超えたあたりから、少しずつ感覚が変わってきました。
今では、数十万円程度の値動きではほとんど何も感じません。
最近では、数日で100万円以上資産が減ることもあります。
それでも、
「こんなこともあるよね」
くらいです。
焦りはほぼありません。
資産額が大きくなれば、同じ1%の値動きでも金額は大きくなります。
3,000万円なら1%で30万円。
5,000万円なら1%で50万円。
数%動けば、100万円単位で資産額が変わってもおかしくありません。
こうした値動きは年に何度も起こります。
そのたびに驚いていたら、長期投資なんて続けられません。
100万円減っても「誤差の範囲」と感じるようになった
100万円という金額だけを見ると、もちろん大金です。
生活の中で100万円を使うとなれば、私だって慎重になります。
でも、数千万円を投資している口座の評価額が、相場によって100万円動くことはまったく別の話です。
今では、短期間の100万円程度の変動は長期の資産形成の中では誤差の範囲だと感じています。
もちろん、「100万円なんてどうでもいい」という意味ではありません。
相場の値動きとして起きた一時的な評価額の増減に、毎回感情を動かされなくなったということです。
下がったから慌てて売る。
上がったから急いで買う。
そういった判断はしません。
自分のルールがあるので、相場が動いても基本的にやることは同じです。
資産が増えると「自分の入金」より「相場の値動き」が大きくなる
資産形成を始めた頃は、自分が毎月いくら投資できるかが資産増加に大きく影響していました。
10万円投資すれば、資産が10万円増える。
20万円投資すれば、資産が20万円増える。
入金の影響がとても大きかったです。
ところが、資産が数千万円まで増えると状況が変わってきます。
相場が数%動くだけで、数十万円、場合によっては100万円以上動きます。
自分が1か月かけて投資する金額より、相場による1日の値動きの方が大きいことも珍しくありません。
ここまで来ると、
「自分がお金を入れて資産を増やす」だけではなく、「すでにある資産にも働いてもらう」
という感覚が少しずつ強くなってきました。
それでも入金を続けるのは、目標があるから
評価益が約2,400万円まで増えているなら、もう無理に入金しなくてもいいのでは。
そう考える人もいるかもしれません。
でも、私は今も入金を続けています。
理由はシンプルです。
まだ目標に到達していないから。
私の現在の目標は、まず金融資産1億円です。
現在の金融資産約6,800万円から、今の入金ペースを続けた場合に1億円まで何年かかるのかはこちらの記事で試算しています。
そのため、とりあえず1億円までは今の投資ルールで進むつもりです。
もちろん、何があっても絶対に変えないという意味ではありません。
家族の状況、収入、支出、相場環境が大きく変われば、その都度見直します。
でも、今のところは「支払いを済ませたあと、自分の銀行口座に5万円を残し、それ以上の余剰資金は投資へ回す」というルールを続けています。
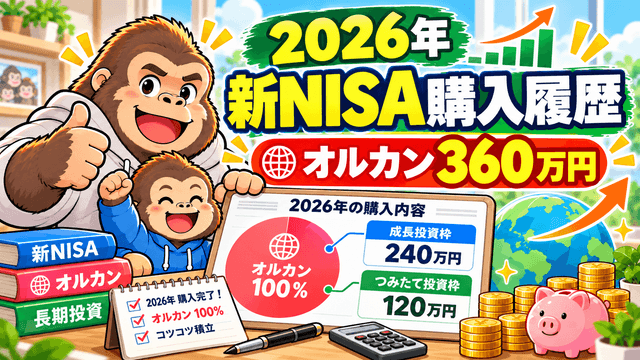
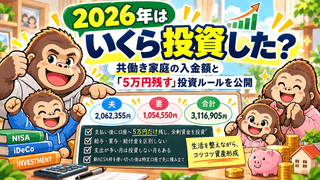
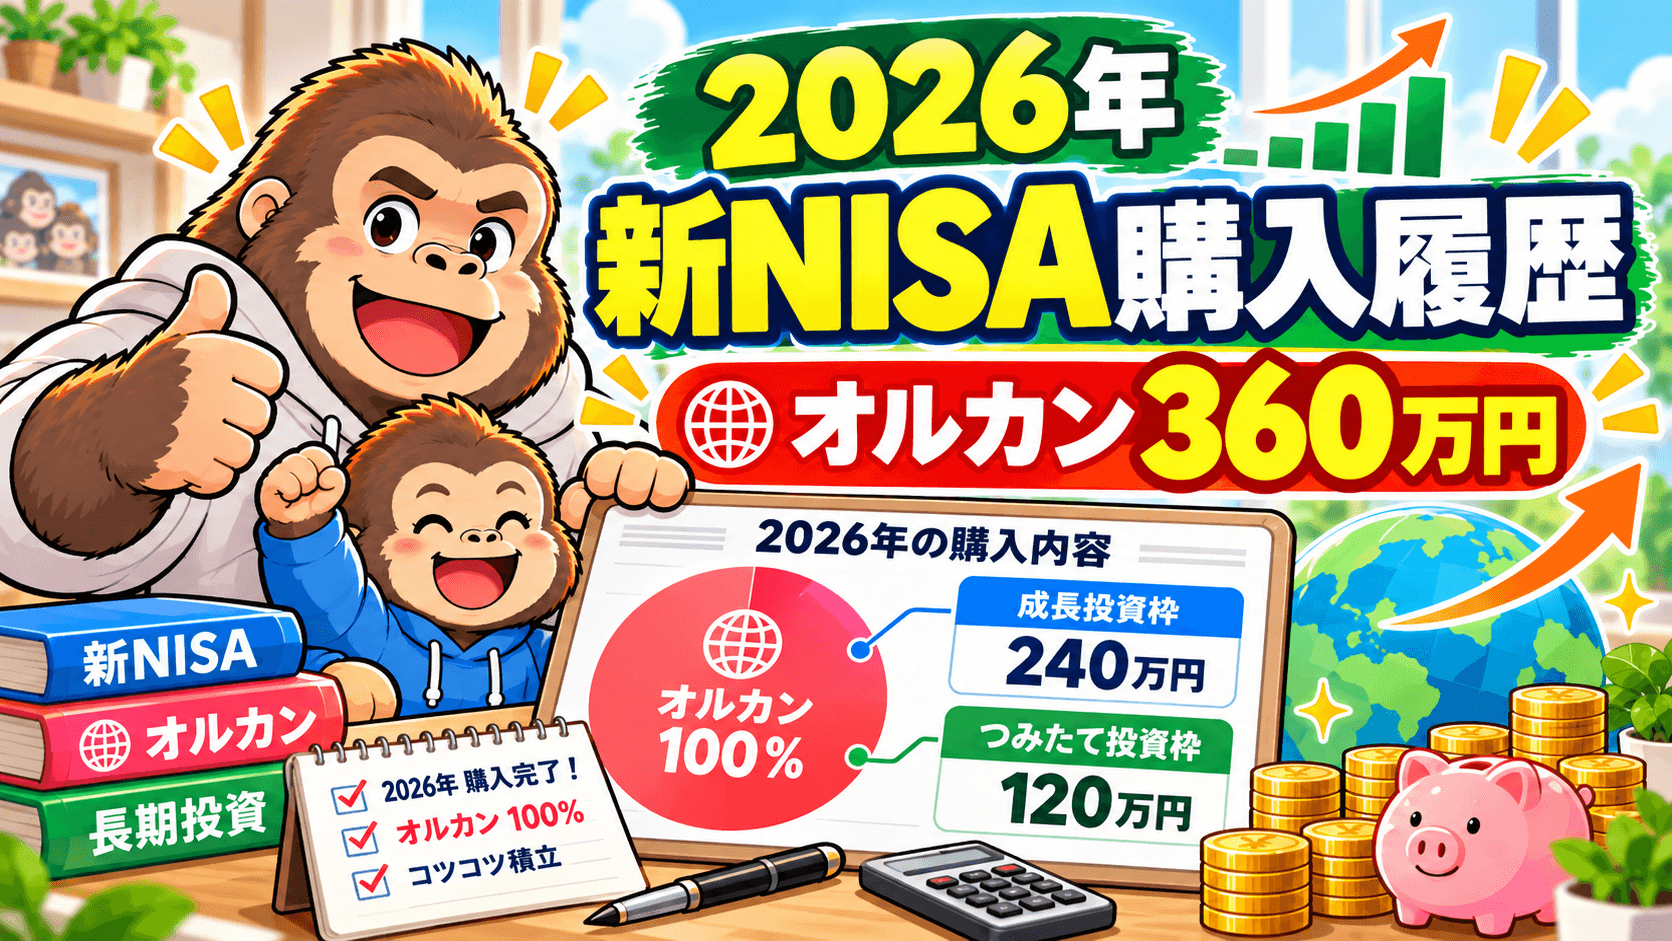
2026年に実際どれくらい投資へ回したのかはこちらの記事で公開しています。
ルールがあるから、相場が動いても判断に迷わない
長期投資を続けるうえで、私にとって一番大きいのは「何をするかがある程度決まっていること」です。
資産が下がった。
ニュースで不安な話が出た。
円高になった。
株価が急上昇した。
そのたびにゼロから判断する必要はありません。
自分の中で長期投資を続ける理由と、投資に回すお金のルールが決まっているからです。
だから、数日で100万円減っても、毎日のように証券口座を見ても、結局やることは変わりません。
だったら、毎日気にする必要もない。
8年間続けてきて、今はそんな状態になっています。
評価益2,400万円は「ゴール」ではなく途中経過
評価益が約2,410万円あるという数字だけを見ると、とても大きく感じます。
私自身も、改めて確認すると「結構増えたな」と思います。
ただ、この金額は確定した利益ではありません。
相場が下がれば、評価益も当然減ります。
だから私は、今の評価益を見て「これだけ儲かった」と考えるより、
「長く市場に残り続けた結果、今はこういう状態になっている」
くらいに捉えています。
今後、評価益が3,000万円になるかもしれません。
逆に大きく減ることもあると思います。
それでも、現時点では投資を続ける方針に変わりはありません。
まとめ|元本より評価益が大きくなっても、やることは変わらない
2026年時点の私の楽天証券口座は、
- 投資元本:約2,380万円
- 評価益:約2,410万円
- 評価額:約4,800万円
となっています。
評価益が元本とほぼ同じところまで増えました。
でも、実際にはそれをほとんど気にせず投資を続けています。
2,000万〜3,000万円を超えた頃から数十万円の値動きは気にならなくなり、今では数日で100万円以上動いても「こんなこともあるよね」という感覚です。
長期で投資すると決めていて、入金ルールもある。
だから、相場が動くたびに判断する必要がありません。
そして、まだ1億円という目標の途中です。
元本より評価益が大きくなっても、今の私がやることは結局同じ。
余剰資金を投資へ回しながら、長期で淡々と続けていきます。
コメント