


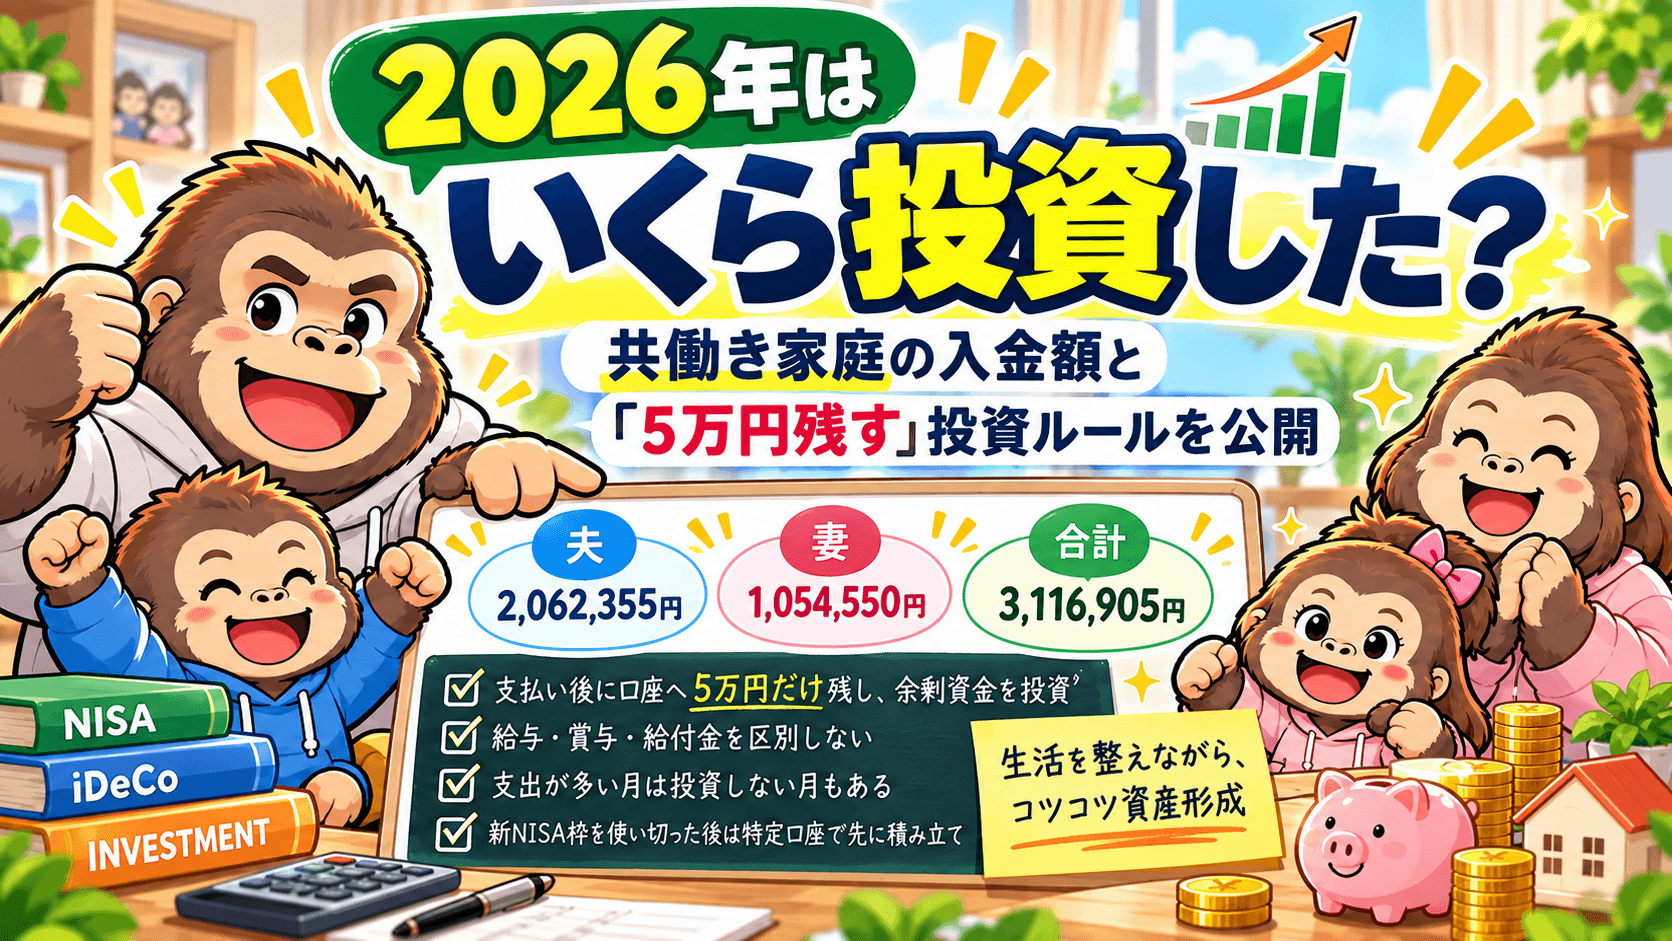
2026年1月から9月までに、我が家が家計から新しく投資へ回したお金は3,116,905円でした。
約9か月で311万円。
こう書くと、「毎月かなりの金額を決めて積み立てているのでは?」と思うかもしれません。
でも、我が家には「毎月○万円投資する」というルールはありません。

じゃあ、どうやって毎月の投資額を決めてるの?
支払いに必要なお金を確認して、銀行口座に5万円だけ残す。それを超えて余ったお金を投資しているよ。
給与だから投資する。
賞与だから投資する。
そういう考え方でもありません。
給与、賞与、子ども関連の給付金など、お金の入り口は区別せず、必要な支払いをしたあとに余ったお金を投資へ回す。
2018年ごろから資産形成を続ける中で、現在はこのシンプルな方法に落ち着いています。
この記事では、2026年1月から9月までに我が家が実際にいくら投資したのかと、その投資資金をどう作っているのかを公開します。
2026年1〜9月の新規投資額は3,116,905円
まず結論から。
2026年1月から9月までに、家計から新しく投資へ回した金額は次のとおりです。
| 投資者 | 2026年1〜9月の新規投資額 |
|---|---|
| 私 | 2,062,355円 |
| 妻 | 1,054,550円 |
| 夫婦合計 | 3,116,905円 |
約9か月で311万円を新しく金融資産へ変えたことになります。
ただし、これは証券口座の「買付金額」をそのまま合計した数字ではありません。
我が家では、今回の集計ですでに保有していた金融資産を売って別の商品へ移しただけの取引は、新規投資に含めていません。
今回「新規投資額」に含めたもの・含めていないもの
投資額を公開するときに一番難しいのが、「何を投資額として数えるのか」です。
例えば、100万円の投資信託を売って、その100万円で別の投資信託を買った場合。
買付履歴だけを見れば100万円投資しています。
でも、家計から新しく100万円を出したわけではありません。
そこで今回は、家計から新しく金融資産へ変わったお金を「新規投資額」としました。
| 内容 | 新規投資額に含める? |
|---|---|
| 給与から生まれた余剰資金 | 含める |
| 賞与から生まれた余剰資金 | 含める |
| 子ども関連の給付金など | 含める |
| 妻の国内株購入 | 含める |
| 妻の投資信託積立 | 含める |
| 夫婦のiDeCo | 含める |
| ポイント投資 | 含めない |
| 投資信託売却→NISAで再投資 | 含めない |
| 米国株売却→NISAで再投資 | 含めない |
ポイント投資については、買付時点で使えるポイントをできるだけ使っています。
ただし、毎回金額が違い、家計から出した現金でもないため、今回は集計から外しました。
私の新規投資額は2,062,355円
私自身の2026年1〜9月の新規投資額は2,062,355円でした。
投資信託の買付では、ポイントを除いた現金部分で4,631,281円を使っています。
ただし、この全額が2026年に家計から新しく入れたお金ではありません。
2026年1月には、特定口座で保有していた投資信託を1,861,905円分売却しました。
また、4月にはApple株を売却し、752,021円を受け取っています。
どちらも生活費として使ったわけではありません。
NISAへ資産を移すための資金移動です。
Apple株は人生で初めて買った個別株で、長く保有してかなり利益も出ていました。それでも売却して新NISAへ移した理由はこちらの記事で詳しくまとめています。

そのため、この2つは新規投資額から除外しています。
| 内容 | 金額 |
|---|---|
| 投資信託の現金買付額 | 4,631,281円 |
| 前年から準備していた投資信託の売却資金 | −1,861,905円 |
| Apple株売却による移管資金 | −752,021円 |
| iDeCo | +45,000円 |
| 新規投資額 | 2,062,355円 |
前年からNISA資金を特定口座で準備していた
1月に売却した投資信託1,861,905円には、少し事情があります。
前年中にその年のNISA枠を使い切ったあとも、余剰資金は発生します。
私は、そのお金を翌年まで銀行口座に置いて待つ方法にはしていません。
特定口座で投資信託を購入しながら、翌年のNISA資金として準備していました。
そして年が変わって新しいNISA枠が使えるようになったタイミングで、特定口座の投資信託を売却。
その資金をNISAへ移しました。
つまり、1月に大きな金額の売買がありますが、これは2026年になって突然大きな余剰資金が生まれたわけではありません。
前年までに積み上げていた金融資産をNISAへ移したものです。
2026年もNISA枠を使った後は特定口座で投資している
そして2026年も同じ考え方です。
今年のNISA年間投資枠はすでに使っているため、その後に生まれた余剰資金は特定口座で投資しています。
現在、特定口座で購入しているのが、
楽天・プラス・S&P500インデックス・ファンド
です。
4月以降、余剰資金ができたタイミングでこの投資信託を買い増しています。
そして翌年、新しいNISA枠が使えるようになれば、今年と同じように特定口座の資産を整理してNISAへ移すことを考えています。
NISA枠を使い切った後に、なぜ特定口座で翌年のNISA資金を準備しているのかは、こちらの記事で詳しくまとめています。
妻の新規投資額は1,054,550円
妻側の2026年1〜9月の新規投資額は1,054,550円でした。
| 投資内容 | 金額 |
|---|---|
| 国内株 | 689,750円 |
| 投資信託 | 319,800円 |
| iDeCo | 45,000円 |
| 合計 | 1,054,550円 |
国内株では、4月にソフトバンクを286,000円分、8月にNTTを403,750円分購入しています。
この国内株の購入資金も、妻側で余剰資金ができたため金融資産へ変えたものです。
そのため、今回の新規投資額に含めています。
投資信託については毎月積み立てを続けています。
ポイント利用分は除外し、現金で投資した金額だけを集計すると319,800円でした。
夫婦のiDeCoは毎月5,000円ずつ
我が家では、夫婦ともiDeCoへ毎月5,000円拠出しています。
2026年1月から9月までなので、それぞれ45,000円。
夫婦合計では90,000円です。
今回は、これも家計から新しく金融資産へ変わったお金として新規投資額に含めています。
我が家には「毎月○万円投資する」というルールがない
ここまで数字を出しましたが、私は毎月の投資目標額を決めていません。
現在のルールはかなりシンプルです。
- 給与などのお金が入る
- カードなど今後必要になる支払いを確認する
- 必要なお金を確保する
- 銀行口座に5万円を残す
- それを超える金額を投資する
これだけです。
給与か賞与かも関係ありません。
子ども関連の給付金などが入った場合も、家計のお金として同じ考え方で管理しています。
「ボーナスだから全部投資する」というルールなのではなく、ボーナスが入った結果5万円を超えて余ったので、その分が投資される。
実態としてはこの方が近いです。
我が家が夫婦の給与や口座をどう管理しているのかは、「共働き家庭のお金管理」で詳しく紹介しています。

投資額がゼロの月があっても気にしない
この方法なので、当然ですが毎月同じ金額を投資できるわけではありません。
支出が多い月には、投資へ回せるお金が少なくなります。
場合によっては投資しない月もあります。
我が家で支出が増えやすいのは、例えば楽天スーパーセールで日用品などをまとめ買いした月や、帰省など家族イベントがある月です。
逆に、大きな買い物やイベントがない月は投資額が増えます。
賞与が入る月も、結果的に投資できる金額は大きくなりやすいです。
でも、私はそれを「今月はたくさん投資できた」「今月は少なかった」とあまり評価していません。
ただルールに従うだけです。

投資できない月があっても焦らないの?
焦らないよ。家族で使うお金が必要だったなら、それがその月の正しい使い道だからね。
約311万円を投資できた背景には「共働き」がある
2026年1〜9月で約311万円を新しく投資できた背景を考えると、共働きであることはかなり大きいと思っています。
私はこれを「ダブルエンジン」だと考えています。
夫婦それぞれに収入があることで、一方の収入だけに頼るより家計全体の余剰資金を作りやすい。
そして、我が家の「5万円残して余った分を投資する」というルールも、共働きだからこそ機能しやすいと感じています。
もちろん、共働きだから自動的に資産が増えるわけではありません。
支出が増えれば投資額は減ります。
それでも、二つの収入源があることは我が家の資産形成に大きく寄与しています。
8年前より投資額が増えた一番の理由は年収アップ
2018年ごろに資産形成を始めたころと比べると、現在は投資へ回せる金額も大きくなりました。
固定費の見直しや共働きも当然影響しています。
ただ、「一番大きな理由は何か」と聞かれたら、私は年収が上がったことだと思っています。
支出を際限なく削ることには限界があります。
一方で、収入が増えたときに生活水準を同じだけ上げなければ、余剰資金は増えます。
そして我が家の場合、その余剰資金はルールに従ってそのまま投資へ流れます。
結果として、収入アップがそのまま入金力のアップにつながりやすい仕組みになっています。
ただ、私が最初から「節約より年収アップが大事」と考えていたわけではありません。
むしろ資産形成を始めたころは、先に支出を整えることを徹底しました。
なぜ「節約→習慣化→年収アップ」の順番が重要だと考えているのかは、こちらの記事で詳しくまとめています。
この投資ルールは今後も変えない
少なくとも今のところ、「5万円を残して余剰資金を投資する」というルールを変える予定はありません。
NISAを優先し、年間枠を使った後に余剰資金ができれば特定口座で投資信託を買う。
そして翌年のNISAへつなげる。
今はこの流れが、自分にとって最も迷いが少なく続けやすい方法です。
相場が高いか安いかを見て、「今月は投資しよう」「今月はやめよう」と判断することもしません。
生活に必要なお金を確保できて、余剰資金があるなら投資する。
これからも基本はそれだけです。
まとめ|2026年1〜9月で約311万円を新しく投資した
2026年1月から9月までに、我が家が家計から新しく投資へ回した金額は3,116,905円でした。
- 私:2,062,355円
- 妻:1,054,550円
- 夫婦合計:3,116,905円
でも、私自身はこの311万円を「多かった」「少なかった」とはあまり考えていません。
毎月の目標額を達成した結果でもありません。
生活に必要なお金を確保して、5万円だけ残し、それを超えたお金を投資する。
そのルールを続けた結果が、2026年1〜9月の約311万円でした。
資産形成を始めたころから現在まで、資産そのものがどう増えてきたのかは、「6,000万円までの資産推移」で公開しています。
コメント