

資産形成を始めるなら、まず投資する商品を決める。
僕も最初はそんなイメージを持っていました。
でも実際に我が家が最初にやったのは、株や投資信託を選ぶことではありません。
毎月何にお金を使っているのかを把握して、生活を大きく変えずに減らせる支出を見直すことでした。

じゃあ、食費を削ったり遊びに行くのを我慢したりしたの?
むしろ逆。「ストレスを溜めない」「生活への影響を出さない」は絶対条件にしていたよ。
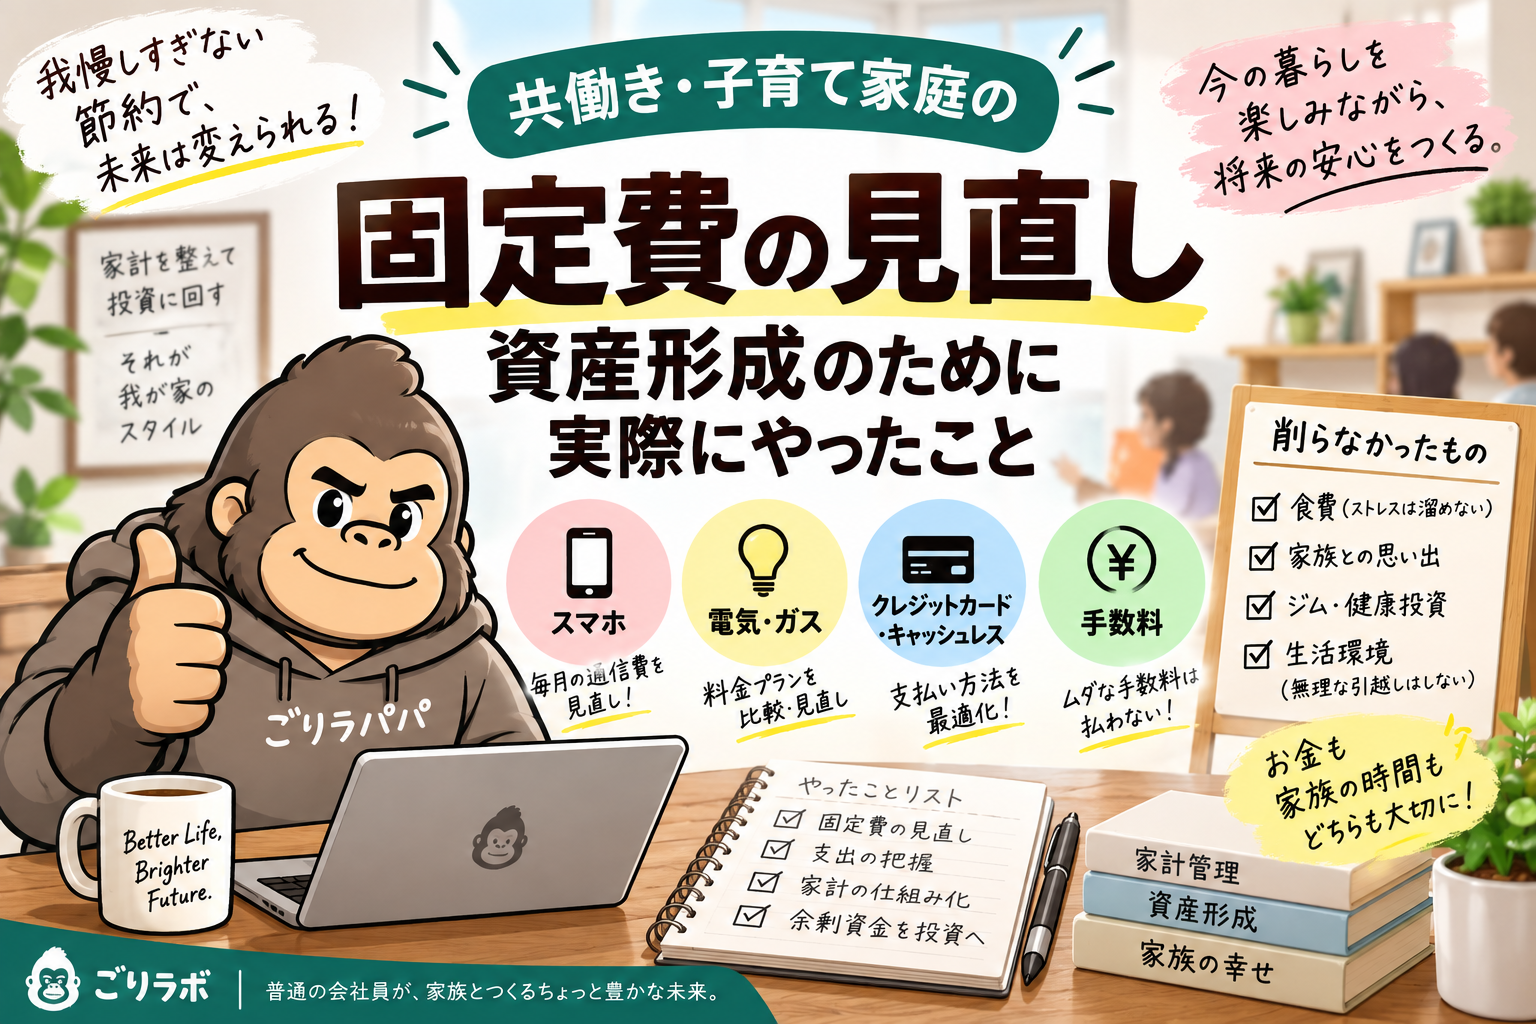
2018年ごろから家計を見直し、スマホ、電気・ガス、支払い方法、銀行手数料など、一つずつ見直していきました。
現在、我が家の金融資産は約6,000万円になりましたが、資産形成のスタート地点を振り返ると、投資より先にやってよかったと思うのがこの家計の見直しです。
この記事では、「節約術○選」のような一般論ではなく、我が家が実際に何を見直し、逆に何を削らなかったのかを紹介します。
- 我が家の固定費見直しは「生活を変えない」が前提だった
- 最初に見直したのがスマホ代|auから楽天モバイルへ
- 電気・ガスも「一度決めたら終わり」にしなかった
- 現金中心の生活をやめて、楽天カード中心にした
- 銀行手数料は「絶対に払わない」と決めた
- 最初はスーパーをはしごするほど節約していた
- 保険は「全部いらない」から「必要最低限だけ入る」に変わった
- 逆に「削らない」と決めたものもある
- 節約の目的は「支出を減らすこと」から「投資資金を作ること」に変わった
- 固定費を見直して分かったのは「最安を探し続けなくてもいい」ということ
- 共働き家庭が固定費を見直すなら、僕ならこの順番で考える
- まとめ|我が家の資産形成は「我慢する節約」から始まったわけではない
我が家の固定費見直しは「生活を変えない」が前提だった
家計を見直し始めたころは、できるだけ支出を減らすこと自体が面白くなっていました。
楽天カードや楽天銀行などを調べるうちに楽天経済圏を知り、「どうすればポイントを増やせるか」「どうすれば今まで払っていたお金を減らせるか」を考えることにもハマっていました。
ただし、一つだけ決めていたことがあります。
生活の満足度を大きく下げる節約はしない。
例えば、家賃を下げるためだけに引っ越したり、家族で出かける回数を減らしたりするようなことは考えませんでした。
生活を大きく変えなくても削れるところから手をつける。
これが我が家の家計見直しの基本方針になりました。
最初に見直したのがスマホ代|auから楽天モバイルへ
見直し効果を実感しやすかったものの一つがスマホ代です。
以前はauを利用していて、月5,000〜6,000円程度かかっていました。
2018年ごろ、楽天モバイルへ変更しました。
当時の僕は楽天経済圏をかなり活用していたので、楽天モバイルを選んだ理由もシンプルでした。
- 楽天経済圏との相性がよかった
- 楽天市場でのポイント倍率にもメリットがあった
- 通話料金を抑えられることに魅力を感じた
- 毎月のスマホ料金そのものを大きく下げられた
現在は月1,000円程度で利用する月もあり、通信費は以前よりかなり小さくなりました。
毎月数千円の差でも、それが何年も続けば大きな金額になります。
しかもスマホ自体を持つのをやめたわけではありません。
僕が固定費削減で重視した「生活を大きく変えずに支出を減らす」に当てはまる見直しでした。
ただし、楽天モバイルの通信品質には不満もある
安くなったからといって、楽天モバイルにまったく不満がないわけではありません。
僕が実際に使っていて一番不満に感じるのは、通信品質です。
場所によってはつながりにくく、特に建物内ではかなり不便に感じることがあります。
料金だけを見ればメリットを感じていますが、「安いから誰にでもおすすめ」とは思っていません。
このあたりは、楽天モバイルを実際に使って感じたメリット・デメリットとして別の記事で詳しく紹介します。
電気・ガスも「一度決めたら終わり」にしなかった
電気とガスも見直しました。
もともとは東京電力・東京ガスを利用していましたが、電力・ガスの自由化をきっかけに契約先を見直しました。
当時は楽天経済圏を利用していたため、楽天でんき・楽天ガスへ変更しました。
ポイントを使えることなども含め、当時は楽天サービスにまとめるメリットを感じていました。
ただし、そのままずっと楽天を使い続けたわけではありません。
その後、楽天側の料金改定をきっかけに他社と改めて比較したところ、料金に大きな差があると感じたため、現在はENEOSでんき・ENEOS都市ガスへ変更しています。
ここは正直に書いておくと、ENEOSを徹底的に研究して「ここが絶対に一番いい」と判断して選んだわけではありません。
車も持っていませんし、ポイント面を目的にENEOSを選んだわけでもありません。
楽天の料金改定を受けて他社と比較し、その時点で条件がよかったため切り替えた、というのが実態です。
そのため、僕は今のところENEOSでんき・ガスを「絶対おすすめ」と紹介するつもりはありません。
ただ、この経験から学んだのは、一度見直した固定費も、そのまま放置しない方がいいということでした。
契約した当時はお得でも、料金体系や自分の生活は変わります。
「一度見直したから大丈夫」ではなく、条件が変わったときにもう一度比較するようにしています。
現金中心の生活をやめて、楽天カード中心にした
2018年ごろには、支払い方法も大きく変えました。
それまでは現金を使うことも多かったのですが、楽天カードを中心としたキャッシュレス決済へ移行しました。
楽天カードを選んだきっかけは、かなり単純です。
CMなどでよく知っていたことと、当時の入会キャンペーンでもらえるポイントに魅力を感じたからでした。
最初はポイント目的も大きかったのですが、使い続けてみると別のメリットにも気づきました。
「何にいくら使ったのか」が履歴として残ることです。
現金中心だったころは、「今月なんでこんなにお金が減っているんだろう」と思うことがありました。
カード中心にすると、支出を後から確認できます。
現在では、カードの引き落とし額を確認し、必要なお金を残したうえで余剰資金を投資へ回すという家計管理にもつながっています。
銀行手数料は「絶対に払わない」と決めた
家計を見直してから、かなりシビアになったのが銀行手数料です。
僕は基本的に、ATM手数料を払わないと決めました。
1回数百円なので、金額だけを見れば大きな節約ではありません。
でも、避けられる手数料を何となく払い続けることには違和感を持つようになりました。
無料で利用できる方法や時間帯を使い、不要な手数料はできるだけ発生させない。
これは現在でも続けています。
最初はスーパーをはしごするほど節約していた
固定費だけでなく、最初のころは食費もかなり気にしていました。
少しでも安いものを買うために、安いスーパーを何軒か回ることもありました。
まとめ買いや作り置きもするようになり、ポイントを使って外食することも当たり前になりました。
こういう工夫自体は、今でも役立っていると思います。
ただ、今は「1円でも安く買う」ことを最優先にはしていません。
例えば、100円安い商品を買うために遠くのスーパーまで移動して時間を使う。
それでストレスが溜まるなら、僕にとっては続ける価値がありません。
節約額だけではなく、時間やストレスまで含めて考える。
これは家計管理を続ける中で変わった考え方の一つです。
保険は「全部いらない」から「必要最低限だけ入る」に変わった
保険についても考え方が変わりました。
もともとの僕は、どちらかというと「保険は不要」という考えでした。
ただ、結婚して家族ができ、お金について真剣に考えるようになってから、保険についても改めて考えました。
その結果、現在は「何でも保険に入る」のでも「全部いらない」のでもなく、家族にとって必要だと判断した保障だけ最低限持つという考え方になっています。
保険料をゼロにすることが目的ではありません。
何に備えるためのお金なのかを考え、必要性を判断するようにしています。
逆に「削らない」と決めたものもある
家計を見直すと、「もっと削れるところはないか」と考え始めます。
でも我が家では、何でも削ればいいとは考えていません。
食費は無理に削らない
食費は工夫しますが、無理な制限はしません。
「ストレスを溜めない」が我が家の条件だからです。
安く買うために工夫することと、食べたいものを我慢し続けることは別だと考えています。
生活費を下げるためだけの引っ越しはしない
住居費は家計の中でも大きな割合を占めます。
だからといって、支出を下げるためだけに生活環境を大きく変えることは考えませんでした。
資産形成のために、今の生活そのものを悪くするつもりはありません。
ジムはやめない
僕は筋トレを続けているので、ジム代も削っていません。
健康への投資は惜しまないと決めています。
一方で、本当に必要なのかを考え、プロテインなどのサプリメント類はやめました。
同じ「筋トレに使うお金」でも、全部残すのではなく、自分にとって必要なものだけ残しています。
家族との思い出に使うお金は削らない
そして、僕が特に削りたくないのが家族との時間に使うお金です。
旅行、外食、家族での体験。
もちろん何でも好きなだけ使うという意味ではありません。
でも、家族との思い出を減らしてまで貯める資産に、僕はあまり意味を感じません。
将来のためにお金を貯めることと、今の家族との時間を大切にすること。
どちらか一方ではなく、両方を続けられる状態を作ることが我が家の資産形成の前提です。
節約の目的は「支出を減らすこと」から「投資資金を作ること」に変わった
2018年ごろの僕は、楽天経済圏を攻略したり、節約できる方法を探したりすること自体を楽しんでいました。
安くできるものを見つけると、それだけで面白かったんです。
でも、投資を始めてから目的が少し変わりました。
「いくら節約できたか」ではなく、「その結果、いくら投資に回せるようになったか」を考えるようになりました。
例えば毎月5,000円の固定費を削減できれば、年間では6万円です。
その6万円を単に使ってしまえば、家計を見直した効果はそこで終わります。
我が家では、必要な支払いをしたあとに残った余剰資金を投資へ回すルールを作りました。
そのため、支出を減らすことと投資することが別々ではなく、
家計を整える → 余剰資金ができる → 投資へ回す
という一つの流れになりました。
この考え方は、現在も変わっていません。
固定費を見直して分かったのは「最安を探し続けなくてもいい」ということ
家計を見直し始めたころは、とにかく安いものを探していました。
でも8年ほど資産形成を続けた現在は、少し考え方が変わっています。
もちろん無駄なお金は払いたくありません。
一方で、あらゆるサービスを比較して、毎月数十円・数百円を削ることに大量の時間を使う必要もないと思っています。
僕が優先するのは、
- 生活への影響が小さい
- 一度見直すと効果が続く
- 削減額がそれなりに大きい
- 管理が面倒にならない
という支出です。
スマホ代はまさにその一つでした。
一度変更すれば、毎月自動的に固定費が下がります。
こういう支出から優先して見直す方が、僕には合っていました。
共働き家庭が固定費を見直すなら、僕ならこの順番で考える
僕自身の経験を振り返ると、最初からすべての支出を見直す必要はないと思っています。
- 1か月の支出を確認する
まず何にいくら使っているかを把握する。 - 生活を変えずに削れる固定費を探す
スマホ、電気・ガス、不要なサービスなどを確認する。 - 不要な手数料をなくす
ATM手数料など、払わなくても済むお金を減らす。 - 支払い方法を整理する
カードなどを使って支出を把握しやすくする。 - 削ってはいけないものも決める
家族との時間や健康など、自分たちが大切にするものまで削らない。 - 余ったお金の行き先を決める
節約して終わりではなく、貯蓄や投資など次の目的につなげる。
重要なのは、この順番をそのまま真似することではありません。
家庭によって、収入も支出も大切にしたいものも違います。
まずは「今の生活を大きく変えずに減らせる支出はないか?」から考えるのが、僕は始めやすいと思います。
まとめ|我が家の資産形成は「我慢する節約」から始まったわけではない
我が家では2018年ごろから家計を見直し始めました。
スマホをauから楽天モバイルへ変更し、電気・ガスを見直し、現金中心からカード中心へ変え、不要な銀行手数料を払わないようにしました。
一方で、食費を無理に削ったり、ジムをやめたり、家族との思い出を減らしたりすることはしていません。
「ストレスを溜めない」「生活への影響を出さない」ことを前提に、無駄だと思う支出だけを減らす。
そして、そこで生まれた余剰資金を投資へ回す。
振り返ると、この仕組みを作れたことが、その後長く資産形成を続ける土台になったと思っています。

資産形成って、節約して何でも我慢することじゃないんだね。
少なくとも我が家はそう。今の生活を楽しみながら、無駄だと思うところだけ減らして、そのお金を将来に回しているよ。
我が家が家計を整えたあと、実際にどう投資を始めて金融資産約6,000万円まで増やしてきたのかは、こちらの記事でまとめています。
また、固定費削減の中でも効果を実感しやすかった楽天モバイルについては、実際に使って感じている通信品質への不満も含めて別の記事で詳しく紹介します。
コメント