




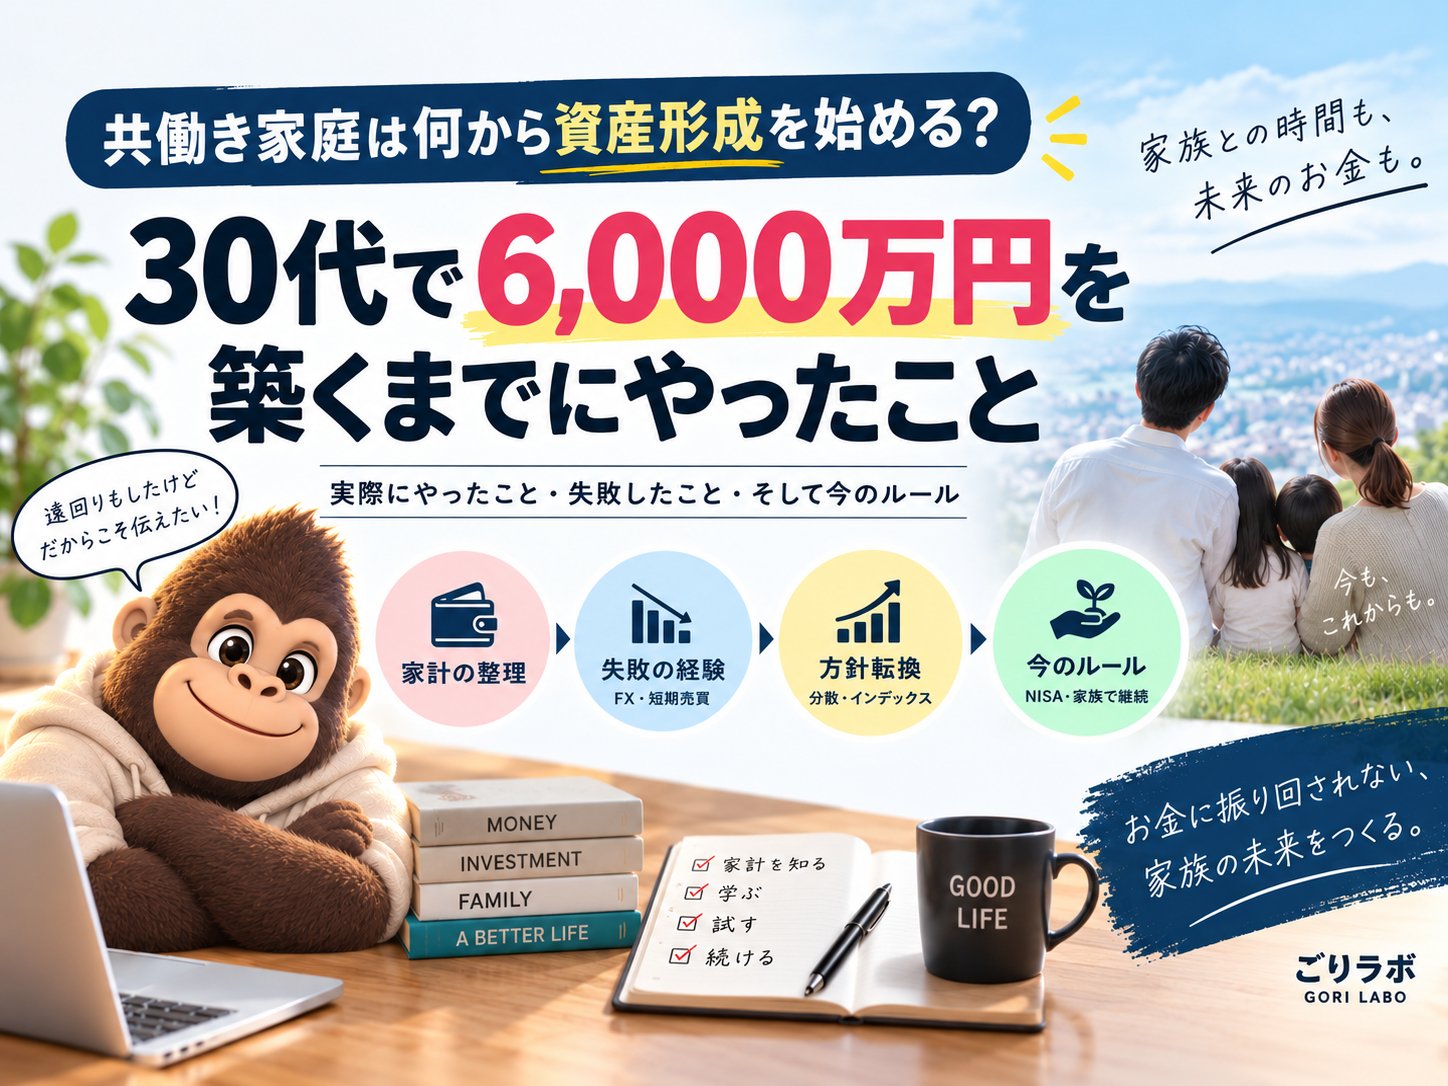
共働きで子育てをしながら資産形成をしたい。
そう考えたとき、最初に何をすればいいのでしょうか。

6,000万円まで増えたなら、最初から投資がうまかったの?
全然。むしろFXや短期売買にも手を出して、かなり遠回りしたよ。
この記事を書いた当初、我が家の金融資産は約6,000万円でした。
その後も資産形成を続け、2026年9月末時点では約6,814万円になっています。
ただ、最初から投資の知識があったわけでも、最初から今の投資方法を続けてきたわけでもありません。
家計を整理して、米国個別株を買って、FXや短期売買にも挑戦して、失敗する。
その結果、ようやく「自分と家族にとって、無理なく続けられる資産形成は何か」を考えるようになりました。
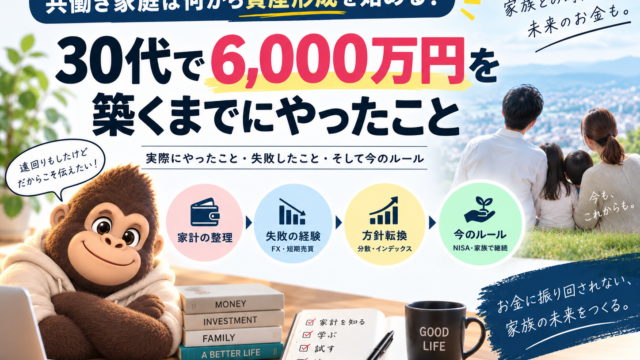
この記事では、6,000万円を作るための必勝法ではなく、私が実際に何をして、何に失敗し、どうやって現在の資産形成にたどり着いたのかを紹介します。
私自身の経歴や、そもそもお金について考えるようになったきっかけは、プロフィールに詳しくまとめています!
最初にやったのは「投資」ではなく家計の整理
私がお金について本格的に考え始めたのは2018年ごろです。
最初にやったことは、株を買うことではありませんでした。
自分たちが毎月いくら使っているのかを把握すること。
ここから始めました。
クレジットカードの明細を見ながら、支出を一つずつ確認しました。
- 毎月いくら入ってくるのか
- 固定費はいくらか
- 変動費はいくらか
- 生活を変えずに減らせる支出はないか
- 今後、大きな支出はありそうか
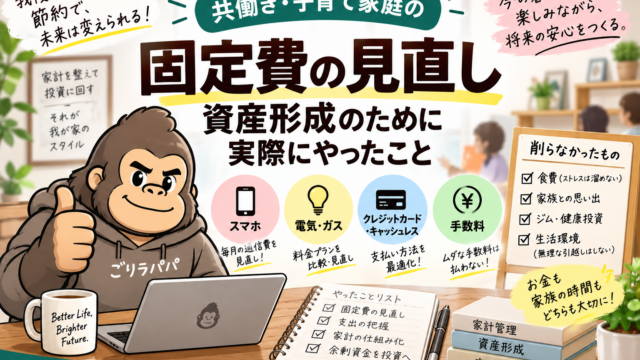
特に見直したのが、スマートフォン、電気、ガスなどの固定費です。
私の場合、それぞれ月3,000円程度安くなり、その他の見直しも含めると月に数万円程度の支出を減らせました。
ここで意識していたのは、極端な節約ではありません。
「今の生活を大きく変えずに、削れるものはないか?」
という考え方です。
今振り返ると、投資商品を探すより先に、自分のお金がどこへ流れているのかを把握したことが、その後の資産形成の土台になりました。
スマートフォン、電気・ガス、カードなど、我が家が実際にどの支出を見直したのかは、こちらの記事にまとめています!
将来必要なお金も考えるようになった
家計の現状が分かってくると、次に気になったのが「将来いくら必要なのか」です。
2021年ごろ、ファイナンシャルプランナーと一緒にライフプランを作りました。
当時はまだ子どもはいませんでしたが、これからの生活についてかなり具体的にシミュレーションしました。
- 住宅を購入するのか
- 子どもを含めて家族をどう考えるのか
- 教育費はいくら必要になるのか
- 年間の生活費はいくらか
- 今後、収入はどう変化するのか
- 何歳まで働くのか
- 老後資金はいくら必要なのか
- 老後まで資産が持つのか
それまでは「今月いくら使ったか」という短い目線でお金を見ていました。
ライフプランを作ったことで、初めて10年後、20年後、老後まで含めて考えるようになりました。
この経験からお金について体系的に勉強したくなり、その後FP3級も取得しています。
現在も我が家では、Excelでライフシミュレーションを毎年見直しています。実際にどんな項目を入れ、将来のお金をどう確認しているのかは、こちらの記事で紹介しています。
余剰資金が見えてきたので、実際に投資を始めた
家計を整理して将来のお金について考えると、「今の生活に必要なお金」と「当面使わないお金」が少しずつ見えてきました。
そこで、余剰資金を使って投資を始めました。
私が本格的に投資を始めたのは31歳ごろです。
「30代から投資を始めるのは遅いのか?」についてこちらの記事で実体験から書いています。
人生で初めて買った株はApple
私が最初に買った株はAppleです。
投資を始めるきっかけになった本の一つが、バフェット太郎さんの『バカでも稼げる「米国株」高配当投資』でした。
本に書かれていた考え方に納得して、紹介されていた銘柄なども参考にしながら米国株への投資を始めました。
初めてApple株を買った日のことは、今でも覚えています。
ちょうど実家に帰省しているときでした。
Appleならこれからも成長するだろうとは思っていましたが、当時の自分に強い根拠があったわけではありません。
それまで株なんて買ったことがなかったので、注文するときは手が震えるくらい緊張しました。
買った後もしばらく緊張が解けなかったのを覚えています(笑)
そこから米国個別株を中心にポートフォリオを作っていきました。
「もっと早く増やしたい」と思って、投資が投機に変わった
米国株への投資を続けていると、少しずつ投資そのものにも慣れてきました。
一方で、高配当株を長期間保有する投資は、毎日大きな動きがあるわけではありません。
正直に言うと、少し退屈になってきました。
さらに当時は米国株も上昇していたため、「自分は投資のことが分かってきた」と勘違いしていた部分もあったと思います。
そこで考えたのが、
「もっと早く元手を増やせないか?」
ということでした。
そして、FXと日本株の短期売買にも手を出しました。
FXの自動売買なら楽に増やせると思った
FXでは「ループイフダン」という自動売買を使いました。
興味を持った理由は単純で、「自動で売買して利益が積み上がる」という仕組みが魅力的に見えたからです。
自分で売買しなくても利益が積み上がるなら楽じゃないか。
始める前は、そんなイメージを持っていました。
ところが、実際はまったく違いました。
コツコツ積み上がった利益が、為替が動けば数時間で含み損に変わる。
含み損が増えてくると、ロスカットされないか不安になり、追加で資金を入れたこともあります。
「自動売買だから相場を見なくていい」と思って始めたのに、実際には為替レートが気になって何度も確認していました。
私にとっては、かなりストレスの大きい投資方法でした。
実際には約50万円まで資金を入れ、最終的に約30万円の損失で撤退しました。
夜中に通知で起きて追加で資金を入れたこともあり、「自動売買なのに人生で一番相場を見ていた」という状態でした。
ループイフダンをやめるまでの経緯はこちらの記事で詳しくまとめています。

日本株では「毎年同じように動くなら勝てる」と考えた
同じ時期、日本株の短期売買にも挑戦しました。
株主優待のタイミングや、「この時期は株価が上がりやすい」といった過去の値動きを見て売買していました。
千葉興業銀行やまんだらけなども売買しました。
当時の私は、かなり単純に考えていました。
「毎年似たような値動きをするなら、同じタイミングで売買すれば勝てるんじゃないか?」
でも、当然ながら株価は自分が思い描いた通りには動きません。
仕事中も株価が気になる。
下がれば、「損切りするべきか」「もう少し持つべきか」と考える。
結局、損失も出し、長期間の塩漬けになる前に売却して短期売買から撤退しました。
一番の問題は、損失よりも家族との時間だった
FXと短期売買を同時にやっていた時期は、家にいても相場のことを考えていました。
スマートフォンで為替や株価を見る時間が増え、家族との会話も減っていきました。
含み損が増えればストレスも増えます。
資産を増やすために始めたはずなのに、その投資によって普段の生活まで悪くなっていました。

お金を増やしたくて始めたのに、家族との時間が減ったら意味ないんじゃない?
そうなんだよ。ここで初めて「この投資方法は自分には合っていない」と本気で考えるようになった。
FXや短期売買で失敗しても、私が投資そのものをやめなかった理由と、その後どう投資方法を変えたのかは、こちらの記事で詳しくまとめています!
「自分には相場を読めない」と認めて、投資方針を変えた
投資そのものへの興味は強かったので、この時期は投資に関する本をかなり読みました。
そこで何度も出てきたのが、ランダムウォークや、市場の値動きを継続的に予測することの難しさです。
それまでの私は、勉強すれば相場を読めるようになると思っていました。
でも、実際に自分のお金で売買してみて分かりました。
自分が思い描いた通りに、相場は動いてくれません。
自分のような素人が個人で相場と戦っても歯が立たない。
それなら、一つの銘柄やタイミングに賭けるのではなく、幅広く受け皿を用意して分散した方がいい。
さらに、それを自分で毎日管理するのではなく、プロに運用を任せられる商品を使えたらいい。
少なくとも私は、相場や為替レートをずっと確認し続けるような投資は、もうやらないと決めました。
分散投資とインデックス投資にたどり着いた
そこで改めて勉強したのが、分散投資や積立投資です。
特に影響を受けた本の一つが、山崎元さんの『難しいことはわかりませんが、お金の増やし方を教えてください!』でした。
この本を読んで、個別の値動きを当てようとするより、幅広く分散して時間を味方につける方が、私には合理的だと考えるようになりました。
個人的には、お金や投資について勉強し始めた人にも読みやすい本だと思っています。
さらに調べていく中でETFについても知りました。
私は当時から米国市場の長期的な成長に期待していたこともあり、VTIも購入するようになりました。
こうして、個別銘柄の値動きを当てにいく投資から、インデックス投資やETFを使って幅広く投資するスタイルへ少しずつ変えていきました。
以前はVTIを買っていましたが、現在の新規投資ではETFより投資信託を優先しています。なぜ投資先が変わったのかはこちらの記事で詳しくまとめています。

現在は「NISA最優先」にしている
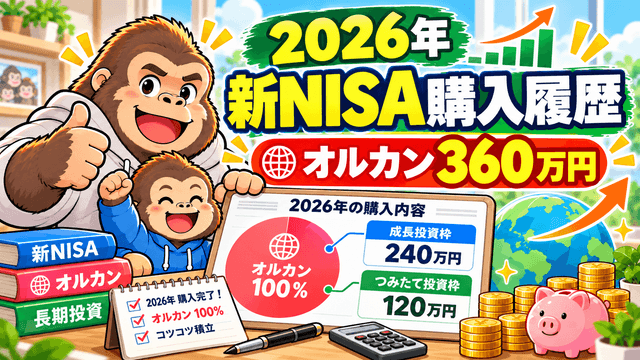
現在は、分散された投資信託などを中心に、NISAの投資枠を優先して使っています。
以前はNISAに加えてVTIも購入していました。
ただ、新NISAになって年間の投資枠が大きくなったことで、NISAとVTIの両方へ今まで通り資金を入れることが難しくなりました。
そこで現在は、まずNISAを優先しています。
基本的には年初から3月ごろまでに、つみたて投資枠と成長投資枠へまとめて資金を入れます。
いわゆる「年始一括投資」に近いスタイルです。
ただし、これは私の資産状況やリスク許容度を前提に選んでいる方法です。
「年始一括が正解」という意味ではありません。
私が新NISAで実際にどう投資しているのか、これから始めるなら何から考えるのかは、こちらの記事で詳しくまとめています!
NISAの資金が足りなければ個別株を売る
現在も、昔から保有している米国個別株はかなり残っています。
ただ、NISAへ入れる現金が足りない場合は、Appleなどの個別株を売却して、その資金を投資信託やETFへ移すこともあります。
実際に2026年には、長く保有して利益が出ていたApple株を売却して新NISAへ資金を移しました。
なぜ含み益のあるApple株を売る判断をしたのかはこちらの記事で詳しくまとめています。
これは個別株が悪いと思っているからではありません。
私自身が、個別企業について継続的に情報を集めて、適切な投資判断をし続けることに限界を感じているからです。
必要がなければ売りません。
でもNISAへ資金を移したいときには、個別株を売ることにも抵抗はありません。
これが今の私のスタイルです。
現在はインデックス投資を軸に、高配当株も一部で楽しんでいる
ここまで読むと、「今は個別株をまったく買っていないの?」と思うかもしれません。
現在の資産形成の中心は、今もインデックス投資です。
過去のFXや短期売買での失敗を経てたどり着いた考え方なので、ここは今後も変えるつもりはありません。
一方で最近は、資産形成全体の一部として高配当株にも投資しています。
以前のように短期的な値上がりを狙うためではなく、企業を長く保有し、利益の一部を配当として受け取ることを楽しむためです。
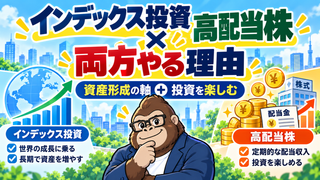
「資産形成はインデックスで淡々と。高配当株では投資を楽しむ。」
今はこの2つを役割分担して使っています。なぜ一度個別株で失敗した私が、再び高配当株を持つようになったのかはこちらの記事で詳しくまとめています!
共働き家庭で続けるために決めた「我が家のルール」
投資対象だけでなく、お金を投資へ回す方法もかなりシンプルにしています。
私は「毎月必ず10万円投資する」といったルールにはしていません。
我が家では、基本的に次の流れで考えています。
- 家計の支払いをできるだけクレジットカードにまとめる
- 給料が入ったら、カードなどの引き落とし予定額を確認する
- 必要な支払いを確保する
- 銀行口座に5万円を残す
- それを超えて残ったお金を投資へ回す
逆に言えば、余らなければ投資しません。
投資額を確保するために、普段の生活を無理に変えることもしません。
資産形成は何年も続けるものです。
だから我が家では、「毎月○万円を絶対に投資する」よりも、「生活した結果、余ったお金を投資する」というルールの方が続けやすいと考えています。
妻にも投資ルールと資産状況を共有している
もう一つ大切にしているのが、夫婦で前提を共有することです。
投資のルールや考え方、これまで資産がどのように増減してきたのかは妻にも共有しています。
そのため、毎回「今月はいくら投資していい?」と相談するのではなく、基本的には決めたルールの中で資産形成を続けています。
また、自分のNISA枠だけでは投資できる金額に限りがあるため、妻や子どもの証券口座も私が管理しています。
私の中では「自分だけの資産形成」ではなく、家族全体で資産形成をしている感覚です。
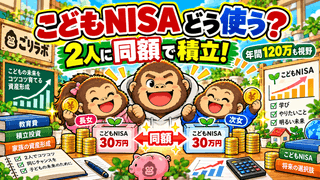
2027年以降は、長女・次女のこどもNISAもこの「家族全体で資産形成する」という考え方の中に入れていく予定です。
姉妹へ同額を積み立てる理由や、親のNISAとの優先順位はこちらで整理しています。
もちろん、夫婦のお金をどこまで一緒に管理するかは家庭によって違います。これはあくまで我が家のやり方です。
我が家が夫婦でお金をどう管理し、毎月の投資額をどう決めているのかは、こちらの記事で詳しく紹介しています。

6,000万円までの道のりを振り返ると、かなり遠回りしている
ここまでの流れを整理すると、私がやってきたことは次の通りです。
- 家計を把握する
- 固定費を見直す
- 将来必要なお金を考える
- 余剰資金で投資を始める
- 米国個別株を買う
- FXや短期売買に手を出して失敗する
- 自分に相場を読み続ける投資は向いていないと気づく
- 分散投資・長期投資へ方針を変える
- NISAを優先する
- 家族でルールを共有して続ける
こうして並べてみると、最初から正解を選んできたわけではないことが分かります。
むしろ、実際にやって失敗したことで、「自分には何が合わないのか」が分かってきました。
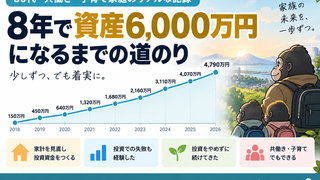
2018年に約150万円だった投資資産が、その後どのように増えていったのかは、こちらの記事で年ごとの数字を大公開しています!
結局、共働き家庭は何から資産形成を始めればいい?
私自身の経験から考えると、これから資産形成を始めるなら、いきなり「何を買うか」を決めなくてもいいと思っています。
まずは次の順番で考えます。
- 家計を把握する
毎月いくら入り、何にいくら使っているのかを確認する。 - 固定費を見直す
生活への影響が小さい支出から、減らせるものがないか確認する。 - 将来必要なお金を考える
住宅、教育費、老後などを考え、近いうちに使うお金と長期間使わないお金を分ける。 - 投資できる余剰資金を把握する
生活に必要なお金を確保したうえで、投資に回せる金額を考える。 - 投資について勉強する
リターンだけではなく、どんなリスクがあるのかも理解する。 - 自分が続けられる方法を選ぶ
毎日相場を見る必要がある方法なのか、長期間ほったらかしでも続けられる方法なのか、自分との相性も考える。 - 家族でルールを共有する
共働き家庭なら、投資額や目的について夫婦で前提を共有しておく。
私がやっている「銀行口座に5万円残して残りを投資する」というルールや、私自身の新NISAを年初から早めに埋める方法を、そのまま真似する必要はありません。
収入も支出も家族構成も違えば、取れるリスクも違うからです。
まとめ|資産形成は「何を買うか」より前にやることがあった
私の資産形成は、最初から順調だったわけではありません。
個別株を買い、FXをやり、短期売買にも挑戦しました。
その結果、相場を常に確認しながら売買する方法は、自分にも家族との生活にも合わないと分かりました。
そこから分散投資や長期投資について学び、現在はNISAを優先しながら、自分たちの生活を崩さない範囲で投資を続けています。

じゃあ、資産形成を始めたいなら最初に投資商品を探さなくてもいいんだね。
少なくとも僕はそうだった。最初にやったのは「我が家のお金がどうなっているか」を知ることだったよ。
今、何から始めればいいか迷っているなら、まず1カ月分の家計を見てみる。
そして「毎月いくら入り、何にいくら使い、いくら残っているのか」を確認する。
私の場合、そこからすべてが始まりました。
資産形成について「次に何を読めばいい?」と迷う方は、我が家の資産推移や1億円までの計画などをまとめた資産形成のまとめページから、気になるテーマを探せます。
これから証券口座を選ぶ人向けに、私が投資を始めてから約8年間使っている楽天証券のメリット・デメリットも実体験でまとめています。
コメント