

共働き夫婦の生活費は、どう分担するのがいいのか。
「夫婦で50%ずつ払う」
「収入に応じて6:4で分ける」
「共通口座に毎月決まった金額を入れる」
いろいろな方法があります。
でも、我が家はどれにも当てはまりません。
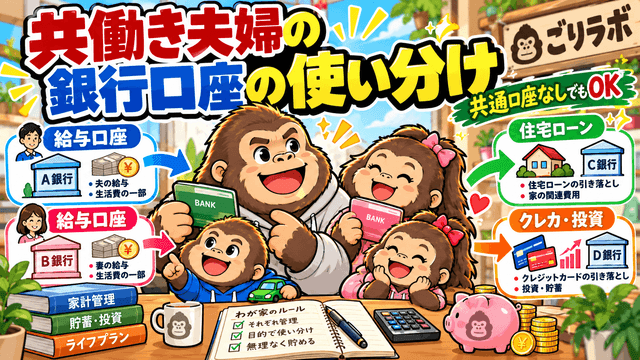
夫婦それぞれが自分の財布を管理し、必要な家計だけゆるく分担する。
これが現在の我が家のスタイルです。
共通口座もありません。
小遣い制でもありません。
毎月「夫が○万円、妻が○万円」と決めているわけでもありません。
食費や日用品は、そのとき買える方が買う。
光熱費や教育費などは、今までの生活の中で自然と担当が決まっていきました。
かなりゆるい管理ですが、我が家ではこの方法を続けながら資産形成も進めています。
この記事では、共働き・子ども2人の我が家が、実際に生活費をどう分担しているのか、なぜ厳密に50:50にしないのかを紹介します。
結論|我が家は「完全別財布+必要な家計だけ分担」
我が家の生活費分担を一言で表すなら、
「完全別財布+必要な家計だけ分担」
が一番近いです。
夫婦ともに収入があり、それぞれ自分の銀行口座やクレジットカードを管理しています。
給与を一度すべて集めてから再分配することもありません。
そのうえで、生活に必要な支出だけをそれぞれ負担しています。
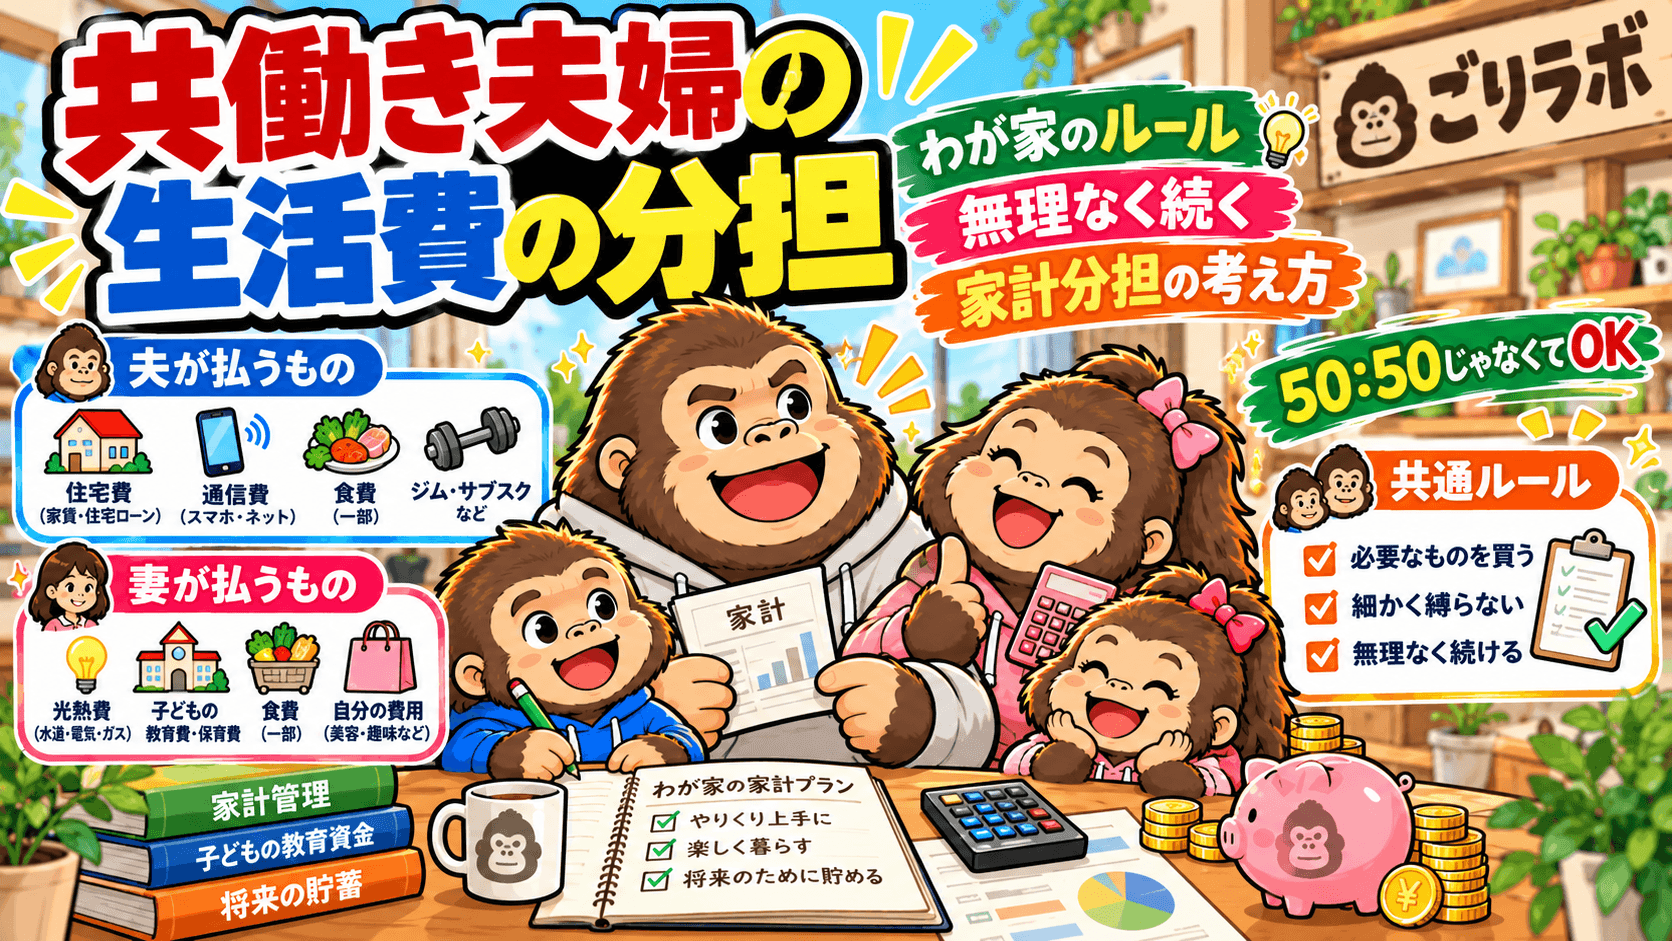
| 支出 | 主な担当 |
|---|---|
| 住宅ローン | 私 |
| 管理費 | 私 |
| 通信費 | 私 |
| 光熱費 | 妻 |
| 食費 | 夫婦でだいたい半分ずつ |
| 教育費・保育料 | 妻 |
| 保険 | それぞれ自分の分 |
| 日用品 | 買える方が買う |
ただし、この表も「絶対にこの担当」と決めているわけではありません。
特に食費や日用品はかなり柔軟です。
食費と日用品は「買える方が買う」
食費については、感覚としては夫婦で半分ずつくらいです。
でも、毎月レシートを集めて、
「今月は私が31,420円、妻が28,760円だから差額を精算しよう」
といった管理はしていません。
買い物へ行ける方が買います。
仕事帰りにスーパーへ寄れるなら私が買う。
妻が買い物へ行くタイミングなら妻が買う。
足りないものがあれば連絡を取り合います。
日用品も同じです。
洗剤やティッシュなどがなくなりそうなら、気付いた方、買える方が買います。
「どっちが払ったか」より、「必要なものが家にあるか」の方が大事。
我が家では、そのくらいの感覚です。
光熱費や教育費も、細かく話し合って決めたわけではない
光熱費は妻が担当しています。
ただ、これも「光熱費は妻が払うべき」と夫婦で会議をして決めたわけではありません。
生活していく中で、自然と今の形になりました。
教育費や保育料についても妻が支払っています。
こちらは支払いに指定された銀行口座を妻がすでに持っていたことがきっかけです。
そのまま現在も妻側で支払っています。
つまり我が家は、
最初に完璧な家計ルールを作って、そのルール通りに生活しているわけではありません。
生活の中で無理なく回る方法が、そのまま我が家のルールになっています。
住宅ローン・管理費・通信費は私が担当
住宅ローンやマンションの管理費など、住宅関連の支出は私が担当しています。
通信費も私が支払っています。
住宅関連は毎月金額がある程度決まっているため、私の中では固定費として管理しやすい支出です。
一方で、食費や日用品のように毎月変動するものは、夫婦で柔軟に払う。
結果として、
- 大きな固定費は私側
- 光熱費や教育費は妻側
- 日常の変動費は二人で対応
という形になっています。
自分の保険や趣味は、それぞれ自分で払う
個人にかかる支出については、基本的にそれぞれ自分で払います。
例えば保険料。
我が家は夫婦それぞれ収入保障型の保険に加入していますが、自分の保険料は自分の口座から払っています。
私の場合は、Amazon PrimeやGYMなども自分で支払います。
妻の美容院や服なども妻自身の財布からです。
そして、お互いの趣味に基本的には干渉しません。
「それ買う必要ある?」
「今月使いすぎじゃない?」
と細かく管理することもありません。
必要な家計は一緒に支える。でも個人のお金まで管理し合わない。
この距離感が、我が家には合っています。
妻の収入も、基本的には妻自身で管理している
妻の給与を私が管理することもありません。
担当している家計の支払いをしたあとのお金は、基本的に妻自身で管理しています。
自分の支出に使うこともあれば、貯蓄や投資へ回すこともあります。
私も同じです。
家計に必要なお金を払い、残ったお金の中から投資へ回しています。
そのため、我が家では「世帯年収1,000万円だから、毎月○万円を共通口座に入れる」といった管理にはなっていません。
夫婦それぞれが自分のお金を管理しながら、家計として必要な支出を分担しています。
なぜ生活費を厳密に50:50にしないのか
我が家では、生活費を完全に50:50にすることを目指していません。
理由は単純で、そこまで正確に計算する必要性を感じていないからです。
例えば今月、私の方が食費を5,000円多く払ったとしても、来月は妻の方が多く払うかもしれません。
日用品も同じです。
一つひとつ精算し始めると、家計管理の手間が増えます。
私はその時間を使ってまで、毎月完全に公平な負担割合を作りたいとは思っていません。
もちろん、どちらか一方だけがずっと負担し続ける状態なら話は別です。
ただ、現在の我が家ではそれぞれに担当があり、お互い納得して生活できています。
数千円単位まで公平にすることより、夫婦がストレスなく続けられることの方が重要。
そう考えています。
ルールは少ない。でも「必要なものを買う」は共有している
ここまで読むと、「かなり自由だけど、それで使いすぎないの?」と思うかもしれません。
確かに我が家には細かいルールがありません。
でも一つだけ、夫婦の認識として近いものがあります。
「必要なものを買おう」
ということです。
安いから買う。
ポイントが付くから買う。
残高があるから買う。
ではなく、本当に必要なら買う。
この感覚は夫婦である程度共有しています。
だから、細かい金額制限を設定しなくても、今のところ大きな問題にはなっていません。
別財布でも「家計全体が見えない状態」にはしない
我が家のような別財布管理で、一番避けたいのは、
「相手がいくら持っているのか、家計全体でいくらあるのか分からない」
という状態です。
それぞれ自分のお金を自由に管理することと、家計全体を把握しないことは別だと思っています。
我が家では、口座や財布は別ですが、資産形成については家計全体で考えています。
現在いくら資産があるのか。
将来どれくらいお金が必要なのか。
投資へどれくらい回せるのか。
こうした部分は共有しています。
我が家の家計管理全体については、こちらの記事で詳しくまとめています。

細かいルールを作らなかったことが、逆に続けやすかった
我が家の家計管理を振り返ると、最初から今の方法を完璧に設計したわけではありません。
「食費は50%ずつ」
「光熱費は妻」
「日用品は夫」
といった細かなルールブックを作ったこともありません。
生活しながら、自然に今の形になりました。
むしろ、ルールを作りすぎなかったことが続けやすかった理由の一つかもしれません。
仕事もあります。
子育てもあります。
毎月の家計精算まで細かくやると、それだけ管理することが増えます。
家計管理は、正確さより続けやすさ。
私は今のところ、この考え方で十分だと思っています。
共働き夫婦の生活費分担に「正解」はない
共働き夫婦の家計管理を調べると、さまざまな方法が出てきます。
- 完全に50:50にする
- 収入比率に応じて負担する
- 夫が固定費、妻が変動費を払う
- 共通口座へ定額を入れる
- すべての収入を一つにまとめる
どれも間違いではありません。
大事なのは、「一般的にはこの方法が正しい」ではなく、夫婦がストレスなく続けられるかどうかだと思います。
我が家の場合は、
別財布のまま、必要な支出だけゆるく分担する。
それが一番合っていました。
まとめ|「公平に割る」より「二人で無理なく回す」
我が家では、生活費を完全に50:50にはしていません。
収入比率による負担割合も決めていません。
共通口座もありません。
現在は、
- 住宅ローン・管理費・通信費は私
- 光熱費・教育費・保育料は妻
- 食費・日用品は買える方が買う
- 保険や趣味など個人支出はそれぞれ
という形になっています。
でも、これは夫婦で細かく決めた結果ではありません。
生活を続ける中で、自然とできた分担です。
そして私たちは、毎月どちらが何円多く払ったかを精算しません。
お互いの趣味にも基本的には口を出しません。
その代わり、
必要なものを買うこと、家計全体を見えなくしないこと。
この2つは大切にしています。
共働き夫婦の生活費分担で重要なのは、完璧に公平な割合を作ることではないと思っています。
夫婦二人が納得して、無理なく生活を続けられる形を作ること。
我が家の場合は、「完全別財布+必要な家計だけゆるく分担」が、その答えになっています。
コメント