


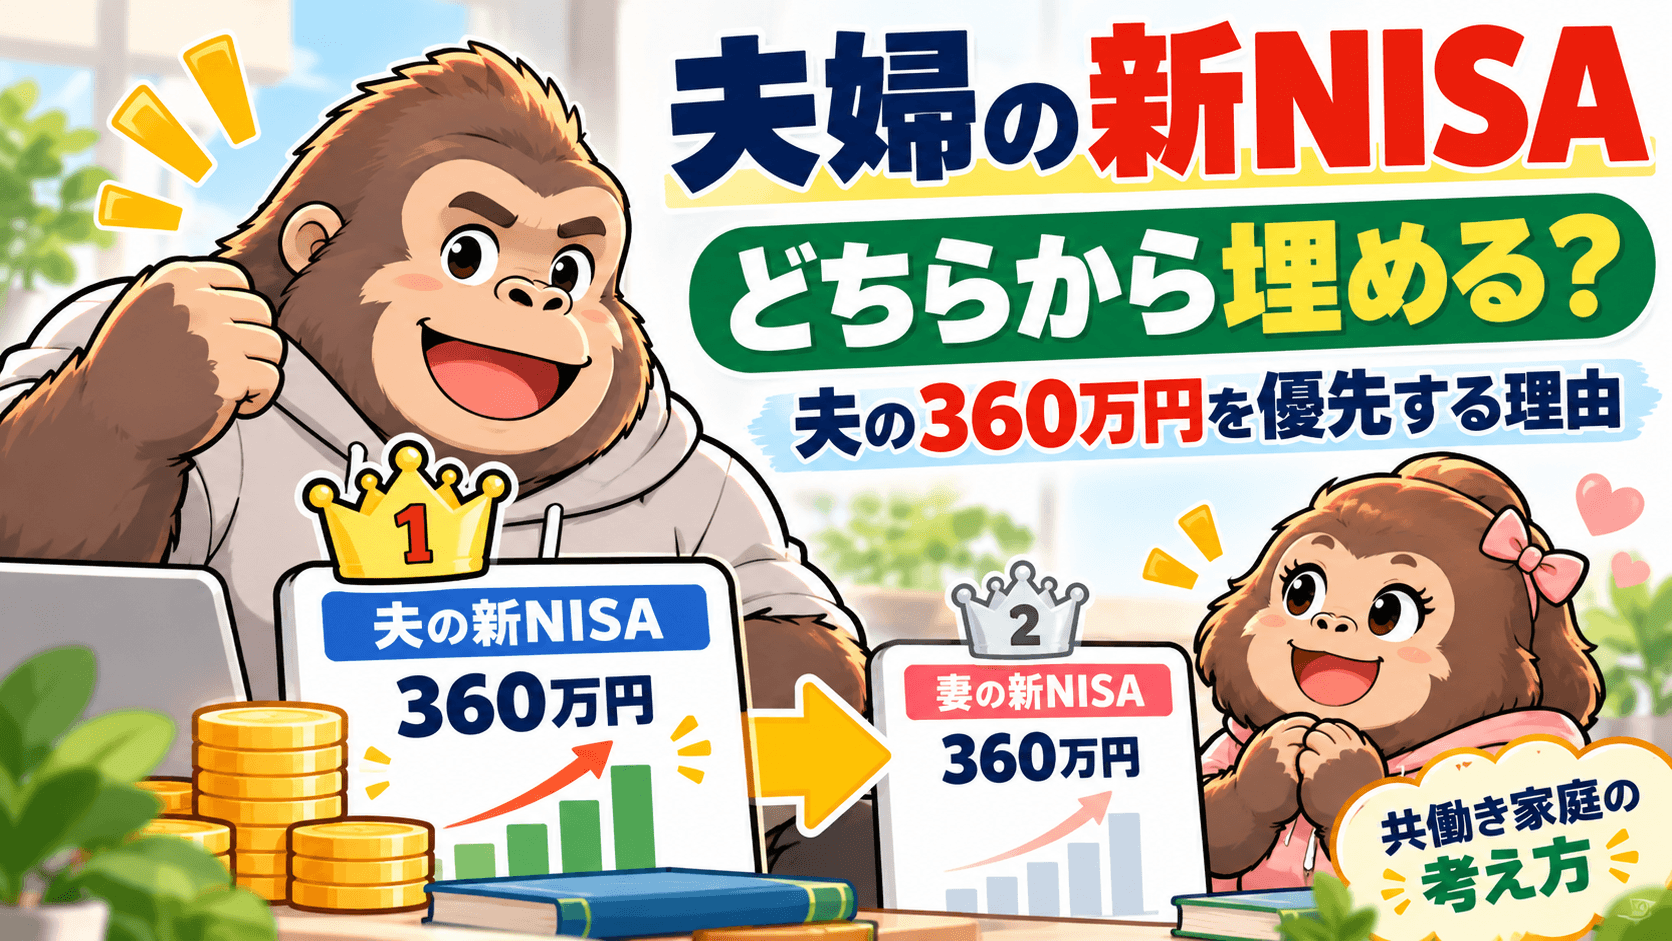
我が家は、夫婦の新NISAを半分ずつ均等には埋めていません。
現在もまず私の年間360万円を優先するという方針は変わっていません。
ただし2027年以降は、その次に長女・次女のこどもNISAを優先し、その後に妻のNISAへ追加資金を回す予定です。
もちろん、夫婦なら年間720万円までNISAを使えます。
できることなら全部使いたいです(笑)。
でも、生活費も住宅費もありますし、子どもも2人います。
毎年720万円を余裕で投資できるほどの資金力は、我が家にはありません。

夫婦なら、2人とも同じ金額ずつ入れた方が公平じゃないの?
僕たちはNISAの金額を半分ずつにすることより、家計全体のお金をどう使うかを優先してるよ。
今の我が家では、私の方が投資へ回せる資金が多く、投資方針も基本的に私が考えています。
そのため、まず私のNISAを優先する形が我が家には合っていました。
現在はこどもNISAも加わるため、その後の追加資金は子ども2人を優先し、さらに余力があれば妻側へ回す方針です。
これは「夫のNISAを先に使った方がお得」という話ではありません。
あくまで今の我が家の収入、投資余力、夫婦の役割に合わせて決めた順番です。
結論|夫婦ではまず私を優先。家族全体では「私→子ども2人→妻」
我が家の方針はシンプルです。
- まず私の新NISAを優先して使う
- 妻自身の定期積立はそのまま継続する
- 私のNISAが一段落したら、追加の余剰資金は長女・次女のこどもNISAを優先する
- その後、妻の新NISAや高配当株へ回す
夫婦の新NISAだけを見れば、今でもまず私の360万円を優先するという考え方は変わっていません。
ただし、2027年以降はその次にこどもNISAが入ります。
つまり、追加で使える余剰資金の優先順位は、現在のところ私 → 子ども2人 → 妻です。
妻の積立を止めるわけではありません。あくまで、家計から新しく大きな金額をどこへ回すかという優先順位です。
逆に、その年に私の360万円を埋められないなら、まずはそこを優先して投資を続けます。
夫婦で720万円を同時に埋めるのは現実的ではない
新NISAでは、夫婦それぞれに年間360万円の投資枠があります。
夫婦合わせれば年間720万円。
非常に大きな非課税枠です。
ただ、我が家の家計では、この720万円を毎年すべて使うのは現実的ではありません。
生活費もあります。
住宅費もあります。
子どもも2人います。
旅行や家電、急な支出が発生することもあります。
その中で、毎年720万円を投資だけに回すことはできません。
だから我が家では、
「2人分の枠があるから、2人とも同時に満額を目指す」
という考え方をしていません。
使える資金の範囲で、優先順位を決めています。
なぜ私のNISAを先に埋めているのか
夫婦どちらを先にするかについて、絶対的な正解があるとは思っていません。
我が家が私の口座を優先している理由は、大きく2つあります。
理由① 私の方が収入が多い
1つ目は、現在の我が家では私の方が収入が多いことです。
そのため、家計の中で投資へ回せる資金についても、私側から出せる金額が大きくなります。
だったら、まず自分のNISAを優先して使う。
我が家ではその方が自然でした。
理由② 投資に興味があるのが私だから
もう1つの理由は、我が家で投資に興味を持っているのが基本的に私だからです。
妻は今でも、
「投資はよく分からない」
というスタンスです。
商品選びやNISAの使い方、投資方針などは、基本的に私が考えています。
そのため、まず自分の口座で投資方針を決め、そのNISAを埋めていく流れになりました。
妻に投資を強く勧めたり、自分で商品を選ぶよう求めたりはしていません。
夫婦での投資について、最初は投資に抵抗があった妻とどう話したのかはこちらの記事で紹介しています。
妻のNISAを止めているわけではない
ここで誤解しやすいのが、
「夫のNISAを優先しているなら、妻は投資していないのか?」
という点です。
そうではありません。
妻自身の資金で行っている定期積立は、そのまま継続しています。
現在も妻のつみたて投資枠では、投資信託を購入しています。
これは私から資金を出しているものではなく、妻自身の資金から拠出しています。

パパのNISAを優先したら、ママのNISAはずっと後回しにならないの?
大丈夫。ママ自身の積立は今も続けてるよ。家計から追加で投資できるお金を、今は僕のNISAへ優先してるだけなんだ。
つまり、
妻の積立は継続しながら、家計として追加で投資できる資金は私のNISAへ優先して回している。
という状態です。
夫婦で同じNISAの使い方をする必要もない
我が家では、夫婦のNISAで買う商品も同じではありません。
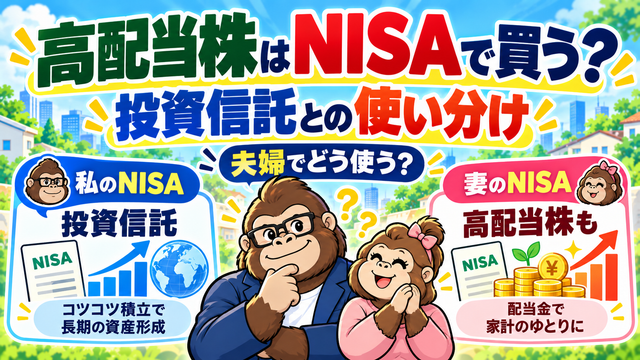
私の新NISAは、基本的にインデックス投資が中心です。
一方、妻側では、つみたて投資枠で投資信託を買いながら、成長投資枠では高配当株も保有しています。
現在はNTTやソフトバンクなどを妻のNISAで保有しています。
つまり、
- 私:インデックス投資を中心にNISAを使う
- 妻:投資信託+高配当株でNISAを使う
という役割分担になっています。
なぜ我が家がNISAでインデックス投資と高配当株を併用しているのかはこちらの記事で詳しくまとめています。
2027年以降は「私→子ども2人→妻」の順番で考える
この記事を書いた当初は、私の新NISAへの入金が完了したら、次に妻のNISAを本格的に埋める予定でした。
ただ、2027年から子ども向けのNISAを利用できるようになるため、我が家の優先順位も見直しています。
現在考えている順番は、
- 私の新NISA
- 長女・次女のこどもNISA
- 妻の新NISA
です。
妻自身の積立投資を止めるわけではありませんが、追加で使える余剰資金については、子ども2人の将来の資産形成を先に考えたいと思うようになりました。
こどもNISAでは長女・次女に同額を積み立て、年間60万円の満額にはこだわらず、まずは1人300万円前後を一つの目安にしています。
2029年ごろからの本格積立や、2人で年間最大120万円をどう捻出するかなど、現在考えている具体的な作戦はこちらの記事にまとめました。

あれ?前はパパのNISAが終わったら、次はママって言ってなかった?
そう。でも、こどもNISAが使えるようになるから順番を見直したよ。今は「僕→子ども2人→ママ」で考えてる。
年間500万円しか投資できないならどうする?
例えば、家計全体で年間500万円を投資できるとします。
この場合でも、我が家は全員へ均等に振り分けるつもりはありません。
まず優先するのは、私の新NISAです。
私なら、まず自分のNISAへ360万円を入れます。
そのうえで残った140万円については、2027年以降なら長女・次女のこどもNISAを先に考えます。
ここでも姉妹に差はつけず、入れるなら2人とも同額です。
ただし、「枠があるから必ず年間60万円ずつ満額にする」とまでは考えていません。その年の余剰資金を見ながら金額を決め、さらに余裕があれば妻側のNISAや高配当株へ回します。
逆に年間300万円しか投資できないなら、まず私のNISAへ300万円。
その年は私のNISAを満額まで使えないことになります。
それでも、「家族4人だから均等に分ける」という使い方はしません。
我が家は「公平に半分ずつ」ではなく、「その時点で決めた優先順位で使う」という考えです。
夫婦で均等に投資しなくてもいいと思っている
夫婦のお金というと、
「同じ金額ずつ出した方が公平なのでは」
と考える人もいると思います。
我が家では、そこにはあまりこだわっていません。
収入も違います。
投資への興味も違います。
お金の管理方法も完全に同じではありません。
それなら、NISAだけをきれいに50:50へ揃える必要もないと思っています。
夫婦それぞれの口座単位ではなく、
最終的に家計全体の金融資産がどう増えていくか。
私はそちらを重視しています。
我が家が夫婦で財布を完全に一つにせず、どう家計を管理しているのかはこちらの記事で紹介しています。

妻のNISAを本格的に埋めるときは贈与税も確認する
ここで、今後の我が家にとって重要な課題があります。
現在は、私のNISAへの入金が一段落したあと、まず長女・次女のこどもNISAを優先する予定です。
そのうえで、さらに余剰資金がある段階では、妻のNISAへ追加で資金を回したいと考えています。
ただし、夫から妻へ資金を渡して、妻名義の資産を購入する場合には、贈与税について確認する必要があります。
この点については、私もすでに認識しています。
一方で、現時点ではまだ私のNISAへの投資を優先している段階です。
そのため、妻のNISAを本格的に埋める際の資金移動方法までは、まだ決めていません。
年間110万円という贈与税の基礎控除も含め、実際に資金を動かす前に制度をきちんと確認してから決める予定です。
ここは「夫婦だから自由にお金を移して問題ない」と思い込まず、税金まで確認したうえで進めたいと考えています。
今は答えを出していないこともある
資産形成について記事を書いていると、すべてに明確な答えがあるように見えるかもしれません。
でも、実際にはそうではありません。
今の我が家で決まっているのは、
- まず私の新NISAを優先する
- 妻自身の積立投資は継続する
- 私のNISAが一段落したら、長女・次女のこどもNISAを優先する
- こどもNISAでは姉妹へ同額を積み立てる
- その後の余剰資金で、妻の新NISAや高配当株を育てる
というところまでです。
一方で、私の資金をどのように妻側へ移すのか。
贈与税を踏まえて、どの金額・タイミングで動かすのか。
ここはまだ検討中です。
実際にその段階になったら、制度を調べて、我が家に合った方法を決めます。
そして、その過程もこのブログで残したいと思っています。
NISAは「枠を全部使うこと」自体が目的ではない
夫婦で使えば、新NISAの年間投資枠は720万円あります。
でも、その数字を見て、無理に720万円を投資する必要はないと思っています。
生活費を削る。
緊急時のお金まで投資する。
NISA枠を使うためだけに、本来買う予定のなかった商品を買う。
我が家では、そこまでして枠を埋めるつもりはありません。
新NISAをこれから始める人向けに、我が家の基本的な使い方はこちらの記事でまとめています。
NISAは目的ではなく、資産形成に使える制度の一つ。
使える範囲で使いながら、家計全体を優先する。
我が家ではこの考え方です。
まとめ|夫婦720万円を無理に埋めず、家族全体で優先順位を決める
我が家では、夫婦2人分の新NISAを同時に満額へ近づけることはしていません。
理由は単純で、年間720万円を毎年投資できるほどの資金余力がないからです。
さらに今後は、夫婦のNISAだけでなく、長女・次女のこどもNISAも加わります。
現在考えている順番は、
- 私の新NISAを最優先する
- 妻自身の定期積立は継続する
- 私のNISAが一段落したら、長女・次女のこどもNISAを優先する
- こどもNISAでは姉妹へ同額を積み立てる
- その後の余剰資金で、妻の新NISAや高配当株を育てる
という形です。
夫婦だからといって、必ず同じ金額を投資する必要も、同じ商品を買う必要もない。
一方、子ども2人については、過去のジュニアNISA残高とは切り分けて、こどもNISAでは2人へ同額を積み立てると決めています。
我が家にとって大事なのは、
それぞれの枠を全部使うことより、家族全体として無理なく資産形成を続けること。
そのうえで今は、私 → 子ども2人 → 妻という優先順位が一番しっくりきています。
妻のNISAへ追加で大きな資金を回す段階では、贈与税についてもきちんと確認したうえで、資金の動かし方を決める予定です。
コメント