
米国株から配当金が入ったら、そのドルをどうするか。
そのまま米国株を買い増す。
ドルのまま貯めておく。
円に替えて使う。
いろいろな選択肢がありますが、現在の私はかなりシンプルです。
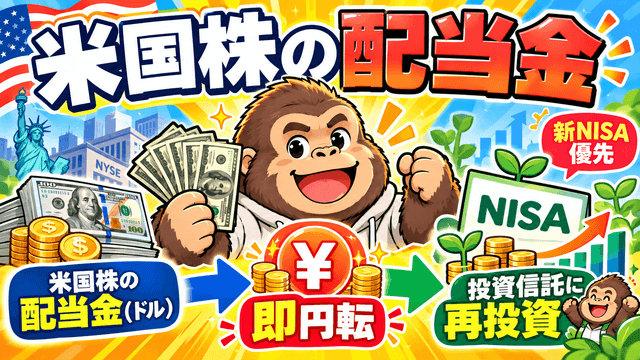
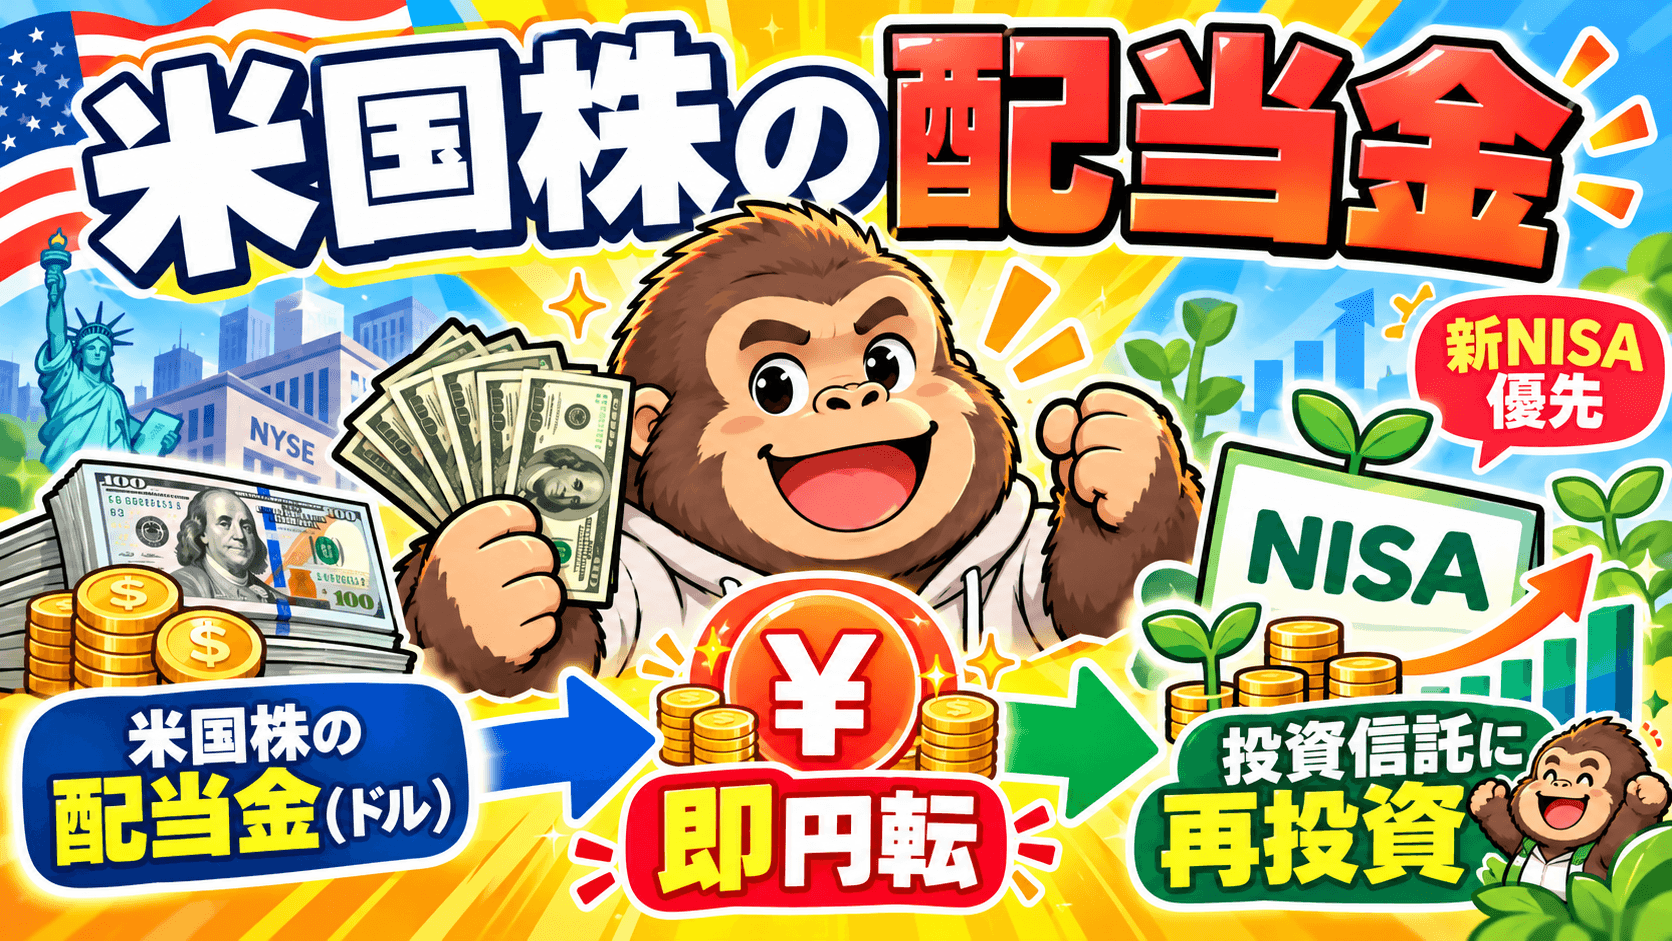
配当が入ったら、基本的にすぐ円転します。
そして、そのお金を投資信託の購入へ回します。
理由は、現在の私にとって最優先なのが新NISAをできるだけ早く使うことだからです。

ドルでもらったなら、そのままVTIを買えば楽じゃない?
それもあり。でも今は、とにかくNISAが最優先。配当もNISAへつなげる資金として使ってるよ。
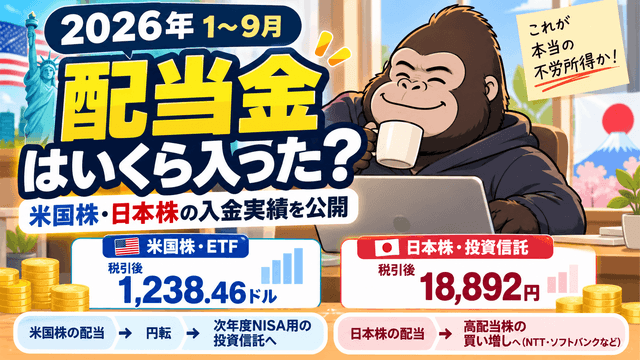
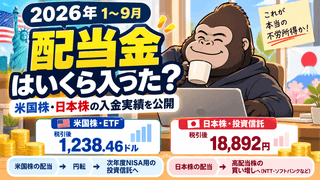
2026年1月から9月までに、私は米国株・ETFから税引後で1,238.46ドルの配当・分配金を受け取りました。
でも、このお金を生活費として使ったことはありません。
この記事では、なぜ私は米国株の配当をすぐ円転し、投資信託へ再投資しているのか。そして今後いつまで再投資を続けるつもりなのかをまとめます。
- 結論|今は配当金も「次のNISA資金」として扱っている
- 2026年1〜9月に受け取った米国株配当は1,238.46ドル
- 実際の流れは「受け取る→円転→投資信託→次のNISA」
- 配当金だけを別枠で考えない|「入ってきた場所」ではなく「次に使う場所」で決める
- なぜドルのままVTIへ再投資しないのか
- 配当を円転するとき、為替レートは基本的に待たない
- 「円高になるまで待つ」より投資を先延ばしにしたくない
- 配当金は「臨時収入」ではなく投資資産の一部だと思っている
- 米国個別株は将来的に整理したい気持ちもある
- 配当は原則再投資。でも一生使わないつもりではない
- 1億円を超えたら、配当を家族や自分のために使いたい
- まとめ|今は配当もNISAへ。為替を読まず再投資する
結論|今は配当金も「次のNISA資金」として扱っている
現在の私の投資方針を一言で表すと、
投資に回せる現金は、できるだけ新NISAへつなげる。
これです。
給与から生まれた余剰資金。
賞与から残ったお金。
既存資産を売却してできたお金。
そして、米国株やETFから入ってきた配当・分配金。
今の私にとっては、どこから入ってきたお金かより、そのお金を次にどう働かせるかの方が重要です。
生活費として必要ないなら、再び投資へ回す。
その中でも現在は、NISAを最優先しています。
2026年1〜9月に受け取った米国株配当は1,238.46ドル
2026年1月から9月までに受け取った米国株・ETFの配当・分配金は、税引後で1,238.46ドルでした。
私は昔から保有している米国個別株に加えて、VTIも保有しています。
同期間にVTIから受け取った分配金は、税引後で354.41ドルでした。
配当が口座へ入ってくるのを見るのは、今でも普通にうれしいです。
高配当株を保有している理由の一つにも、「実際に現金が入ってくる楽しさ」があります。
ただし、配当が好きなことと、今その配当を使うかどうかは別です。
今の私は資産を取り崩すフェーズではありません。
金融資産1億円へ向けて、まだ増やすフェーズだと考えています。
実際の流れは「受け取る→円転→投資信託→次のNISA」
米国株の配当を受け取った後の流れは、かなり単純です。
- 米国株・ETFからドルで配当を受け取る
- 基本的にすぐ円へ替える
- 投資信託の購入資金へ回す
- 翌年の新NISA資金につなげる
今はこの繰り返しです。
2026年は自分の新NISAを実質使い切っているため、その後に生まれた余剰資金は特定口座で投資信託を購入しています。
そして、その資産を翌年の新NISAへ移すための資金として使う予定です。
つまり米国株の配当も、最終的には次の新NISAへつなげるための投資原資として扱っています。
新NISAを使い切ったあと、なぜ現金のまま待たず特定口座で投資しているのかはこちらの記事でまとめています。
配当金だけを別枠で考えない|「入ってきた場所」ではなく「次に使う場所」で決める
米国株からドルで配当を受け取ると、「このドルはそのまま米国株へ戻した方が自然なのでは」と考えることがあります。
VTIから分配金を受け取ったならVTIを買う。米国個別株から配当を受け取ったなら別の米国株を買う。
一見すると分かりやすい方法です。
ただ、現在の私は「どこから入ってきたお金か」で再投資先を決めていません。
2026年1〜9月に受け取った米国株・ETFの配当・分配金は、税引後で1,238.46ドルでした。そのうちVTIからの分配金は354.41ドルです。
この1,238.46ドルを「米国株専用のお金」として残すのではなく、今の資産形成全体を見て、最も優先したい場所へ移します。
現在なら、それが新NISAにつながる投資信託です。
私の中では、給与、賞与、株の売却代金、配当金を完全に別々のお金として管理しているわけではありません。
生活に必要なお金を確保したうえで、当面使わない余剰資金なら投資へ回す。
その考え方は、給与から生まれた余剰資金でも、米国株から受け取った配当でも同じです。
配当だから特別に使う。ドルでもらったからドル資産を買う。
そうしたルールを増やすほど、私の場合は投資の管理が複雑になります。
8年間投資を続ける中で、投資方法はかなりシンプルになりました。
今は「何から生まれたお金か」より、「今の自分が何を優先しているか」で再投資先を決めています。
だから、新NISAを最優先している今は、米国株の配当も円転して投資信託へ回します。
判断回数を減らせることも、私には大きい
もう一つ、このルールにしている理由は、毎回判断しなくて済むことです。
配当が入るたびに、「今日は円転した方がいいか」「ドルのまま置いておくか」「VTIを買うか」「別の米国株を買うか」と考え始めると、そのたびに相場や為替を確認したくなります。
私は過去にFXで為替を何度も確認する生活を経験し、それが自分には合わないと分かりました。
だから今は、配当金についてもできるだけ迷わないルールにしています。
配当が入ったら基本的に円転する。投資信託へ回す。新NISAにつなげる。
毎回ベストな判断をしようとするのではなく、長く続けられるルールを作る。
私にとっては、その方が投資に使う時間も気持ちも少なくて済みます。
もちろん、円転した直後に円高になったり、投資信託を買った直後に株価が下がったりすることはあります。
でも、そのたびに「もっと待てばよかった」と考えてルールを変えるつもりはありません。
短期的な正解を当てることより、決めた資金を止めずに投資へ回し続けることを優先しています。
もし将来、NISAを十分に使い切り、配当を生活費や家族との体験に使うフェーズへ移れば、このルールも変えると思います。
今のルールは一生固定するためのものではありません。
39歳で金融資産を増やしている現在の自分にとって、一番分かりやすく、迷いにくい方法を選んでいるだけです。
なぜドルのままVTIへ再投資しないのか
私は現在もVTIを保有しています。
そのため、ドルで受け取った配当をそのままVTIへ再投資する方法も当然あります。
実際、VTIそのものが嫌になったわけではありません。
それでも現在は、配当でVTIを買い増していません。
理由はシンプルです。
VTIを増やすことより、新NISAを優先したいからです。
以前の私は、NISAへ投資しながらVTIも買っていました。
でも新NISAでは年間360万円の枠があります。
限られた投資資金をNISA、VTI、個別株へ少しずつ分けるより、今はまずNISAへ集中することにしました。
その結果、配当も円転して投資信託へ回しています。
ETFと投資信託の両方を持っている私が、現在はなぜ投資信託を優先しているのかはこちらの記事で詳しくまとめています。

配当を円転するとき、為替レートは基本的に待たない
ドルを円へ替えるときに、為替レートを見てタイミングを待つことも基本的にしません。
配当が入ったら円転する。
今はこれをルールにしています。
「今は円安だから待とう」
「もう少し円高になってから替えよう」
という判断はしません。
理由は、為替の短期的な動きも私には読めないと思っているからです。
私は以前、FXも経験しました。
そのときは為替レートが気になり、仕事中もプライベートも相場を何度も確認していました。
その経験もあって、今は為替を当てようとしません。
数円の差を狙ってドルを持ち続けるより、自分が今買いたい資産へ移す。
私にはその方が合っています。
「円高になるまで待つ」より投資を先延ばしにしたくない
為替を待たないもう一つの理由は、私は長期投資を前提にしているからです。
現在39歳で、これからも長期間資産を運用するつもりです。
長期投資すると決めた資金を、為替のタイミング待ちで現金のまま置いておくより、私は早く投資へ回したい。
もちろん、円転した直後に円高になることもあるでしょう。
投資信託を買った直後に株価が下がることもあります。
でも、それを毎回予想できるとは思っていません。
短期的なベストタイミングを狙うより、投資すると決めたお金を必要以上に待たせない。
これは、新NISAを年初一括寄りで使っている考え方とも同じです。
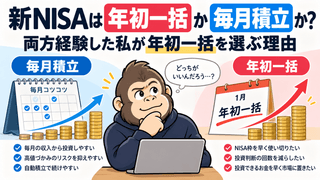
私が新NISAで毎月積立より年初一括を選んでいる理由はこちらの記事でまとめています。
配当金は「臨時収入」ではなく投資資産の一部だと思っている
配当金が入ると、感覚としては臨時収入のように見えます。
何もしなくても口座へお金が入ってくるので、使いたくなる気持ちもあります。
でも今の私は、給与や賞与とは少し違う感覚で見ています。
配当も、自分の投資資産から生まれた資産形成の一部。
だから受け取った瞬間に「自由に使えるお金が増えた」とは考えません。
まず再投資する。
それを繰り返して、金融資産1億円へ近づける。
今はこの役割です。
米国個別株は将来的に整理したい気持ちもある
現在も、昔から購入してきた米国個別株を保有しています。
ただ、今後も同じ形で持ち続けるかは分かりません。
個別株は企業ごとに情報を確認し、保有を続けるか判断する必要があります。
私はすべての保有銘柄を細かく追い続けるのは難しいと感じています。
そのため将来的には、米国個別株を少しずつ整理し、VTIのような広く分散されたETFへ集約したい気持ちもあります。
ただし、これは現時点では考えているだけです。
いつまでに何を売るという具体的な計画はありません。
今は既存の米国株を整理することより、新NISAを優先しています。
配当は原則再投資。でも一生使わないつもりではない
現在受け取る配当金は、原則として再投資します。
ただし、大事なのは「原則」というところです。
死ぬまで配当を1円も使わず、すべて再投資し続けるつもりはありません。
資産形成は、お金を増やすこと自体が最終目的ではないからです。
現在は金融資産1億円を一つの目標にしています。
その途中にいる今は、使うより増やすことを優先しています。
だから配当も再投資する。
でも1億円へ到達した後は、同じルールを永久に続ける必要はないと思っています。
1億円を超えたら、配当を家族や自分のために使いたい
1億円を達成した瞬間から、配当をすべて使うと決めているわけではありません。
ただ、今よりは「使う」という選択肢を増やしたいです。
- 子どもとのお出かけ
- 家族旅行
- 家族で楽しむための娯楽
- 自分の趣味
こういったことへ、配当の一部を使うのは普通にありだと思っています。
増やすフェーズから、少しずつ使うフェーズへ。
どこかでは移行しないと、お金を増やすことそのものが目的になってしまいます。

せっかく配当が入るなら、いつか使いたいよね。
そうなんだよ。今は増やす。でも永遠に増やすだけじゃなくて、どこかでは家族や自分のために使いたいね。
まとめ|今は配当もNISAへ。為替を読まず再投資する
現在の私は、米国株・ETFからドルで配当を受け取ったら、基本的にすぐ円転しています。
そして投資信託を購入し、次の新NISA資金へつなげています。
2026年1〜9月に受け取った米国株・ETFの配当・分配金は、税引後で1,238.46ドルでした。
詳しい銘柄別・月別の配当実績はこちらの記事で公開しています。
今の私にとって、配当金はまだ「使うお金」ではありません。
次の資産を作るための投資原資です。
だから配当が入ったら、為替のタイミングを狙わず円転して再投資する。
そして新NISAへつなげる。
今はこのルールを続けます。
一方で、金融資産1億円まで到達できれば、配当の一部を家族との時間や趣味へ使うフェーズにも移りたいと思っています。
今は増やす。いつかは使う。
その途中にいる今は、受け取った配当も資産形成へ回していきます。
コメント