



2018年ごろ、私の年収はざっくり450万円前後でした。
現在は約700万円です。
8年ほどで、年収は約250万円増えました。
そして今振り返ると、以前より投資へ回せる金額が増えた一番大きな理由は、間違いなく年収が上がったことだと思っています。
それなら、資産形成では最初から年収アップを狙えばいいのか。
私の答えは逆です。
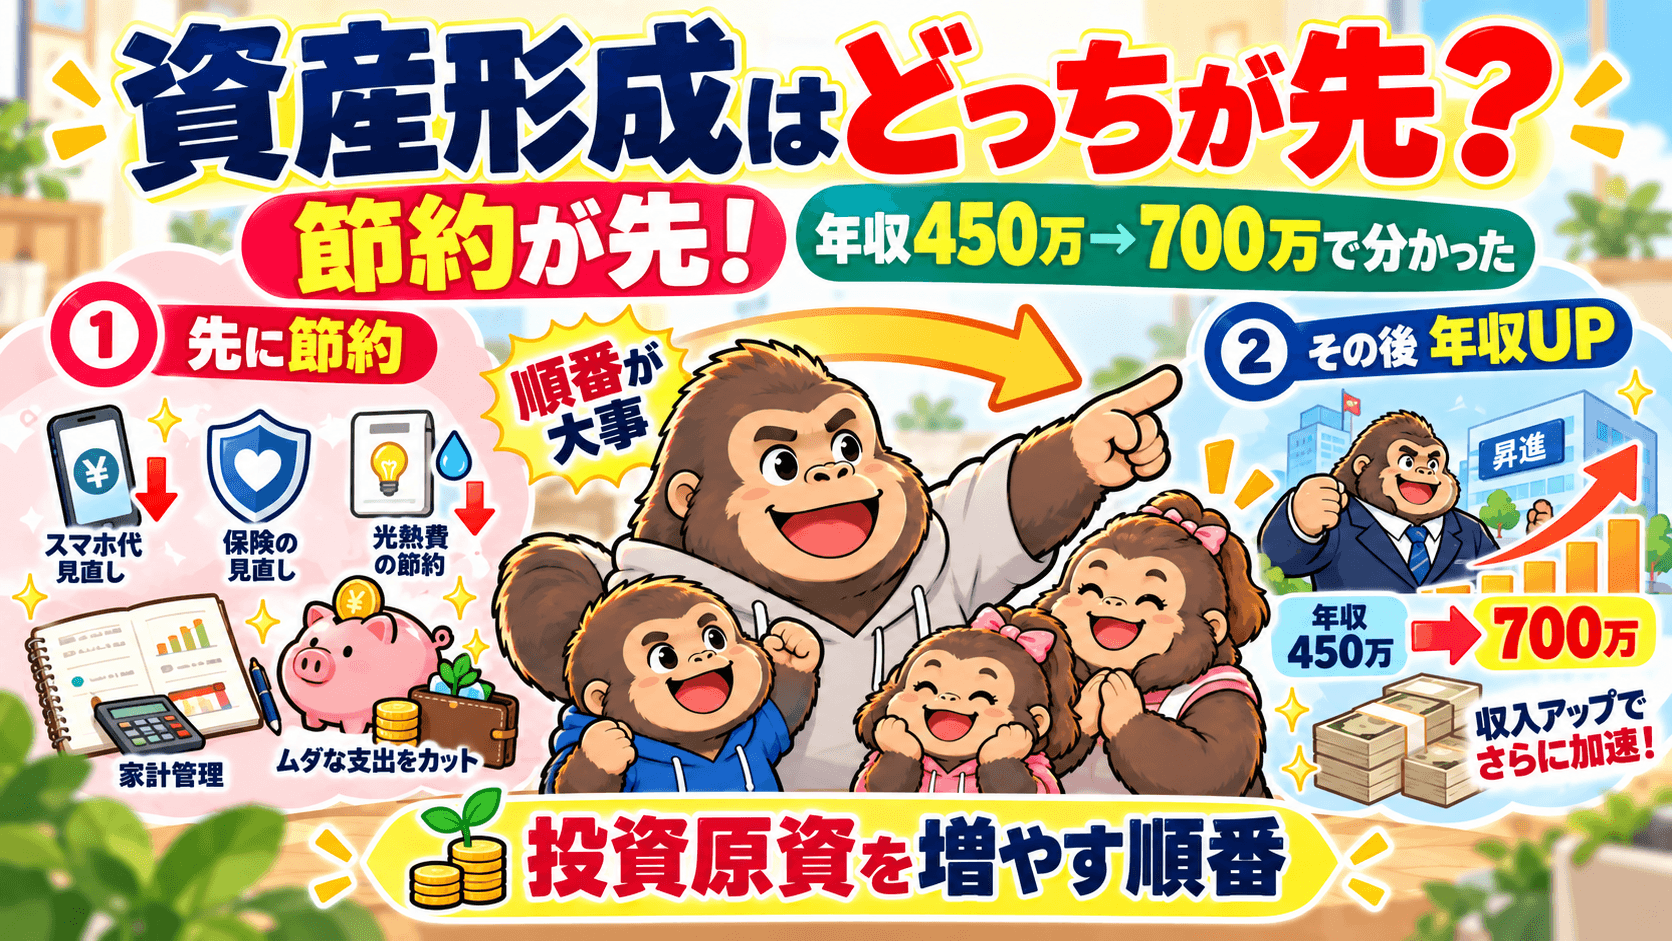
先に節約です。

年収アップの方が効果が大きいのに、節約が先なの?
そう。節約を当たり前にしてから収入を増やす。この順番は自分の中ではかなり大事だよ。
私の資産形成では、
- まず家計を見直す
- 節約を生活の一部として習慣化する
- その後に年収を上げる
- 増えた余剰資金を投資へ回す
この順番でした。
現在の私は、節約のフェーズはほぼ終わったと考えています。
だから今考えているのは、どうやって年収を上げ、投資原資をさらに増やすかです。
- 結論|節約を習慣化してから年収アップを狙う
- 私の年収は450万円→620万円→700万円と変わった
- 年収450万円のころ、最初にやったのは固定費の見直しだった
- なぜ「節約が先」なのか|収入が増える前に基準を作れる
- 節約は「生活を削ること」ではない
- 年収アップに効いたのは、転職そのものではなくその後の役割変更だった
- 転職で年収が下がった経験からも、家計を先に整えてよかったと思う
- 年収が450万円から700万円になっても生活水準は大きく変えなかった
- 2026年1〜9月は夫婦で約311万円を新しく投資した
- 今の私は、月1,000円削るより年収を上げたい
- 順番を逆にしなかったことが大きかった
- 今の私は「節約フェーズ」をほぼ終えた
- まとめ|節約か年収アップかではなく「順番」が重要だった
結論|節約を習慣化してから年収アップを狙う
私が考える順番はシンプルです。
節約 → 習慣化 → 年収アップ → 投資額アップ。
節約と年収アップのどちらが資産形成へのインパクトが大きいかと聞かれれば、現在の私は年収アップだと答えます。
節約できる金額には限界があるからです。
家賃も食費もゼロにはできません。
スマホ、保険、電気、ガスなども、一度大きな無駄を削れば、そこから毎年何万円も減らし続けることは難しくなります。
一方、収入にはまだ上げられる余地があります。
だから最終的には年収アップが重要です。
ただし、収入を増やす前に、お金の使い方を整えておく。
私はこの順番だったからこそ、年収が上がった分を生活費へ吸収されにくくできたと思っています。
私の年収は450万円→620万円→700万円と変わった
ここまでの年収をざっくり整理すると、こんな流れです。
| 時期 | 年収の目安 | 状況 |
|---|---|---|
| 2018年ごろ | 約450万円 | 本格的に資産形成を開始 |
| 2024年転職時 | 約620万円 | 転職で一度年収ダウン |
| 現在 | 約700万円 | 役割変更やベースアップなどで上昇 |
2018年ごろと比べれば約250万円増えていますが、ずっと右肩上がりだったわけではありません。
2024年に転職したときは、むしろ年収が一度下がりました。
その後、仕事を続ける中で管理する立場になり、手当やベースアップなどもあって現在の約700万円まで上がっています。
なので私の場合、「転職すれば年収が上がる」という経験ではありません。
転職も、今いる会社で役割を増やすことも、昇進も、スキルアップも、年収を上げるための手段の一つだと思っています。
年収450万円のころ、最初にやったのは固定費の見直しだった
私が本格的に資産形成を始めた2018年ごろ、最初から「もっと稼がなければ」と考えていたわけではありません。
先にやったのは家計の見直しでした。
- スマホ料金を見直す
- 保険を見直す
- 電気やガスを見直す
- クレジットカードや銀行など、お金の流れを整理する
特に意識したのは、毎月自動的に出ていく固定費です。
固定費は一度下げれば、毎月「今日は節約しよう」と頑張らなくても効果が続きます。
私はこの段階を先に終わらせたことが、その後かなり効いたと感じています。
当時どんな固定費を見直したのかはこちらの記事で詳しくまとめています。
なぜ「節約が先」なのか|収入が増える前に基準を作れる
私が節約を先にした方がいいと思う理由は、単純に支出が減るからだけではありません。
収入が増える前に、自分のお金の使い方の基準を作れるからです。
例えば年収450万円のときに、「この固定費は本当に必要か」と考えて一度見直したとします。
その状態で何年も暮らしていれば、見直した後の生活が普通になります。
ところが先に収入が増えると、
「前より稼いでいるし、このくらいならいいか」
という判断が増える可能性があります。
私自身、収入が増える前に家計を整え、その生活に慣れていたことがかなり大きかったと思っています。
節約を我慢として続けるのではなく、節約した状態を普通にする。
その後で収入が増えれば、生活費を同じだけ増やさなくても済みます。
節約は「生活を削ること」ではない
ここでいう節約は、何でも我慢することではありません。
我が家では、生活の満足度を大きく下げる節約はしないと決めています。
旅行にも行きます。
子どもとのお出かけにもお金を使います。
必要だと思うものも買います。
削るのは、満足度への影響が小さいのに毎月出ていくお金です。
この「使うところと削るところを分ける」という考え方は、子どもがいる今も変わっていません。
子育て家庭の我が家が、実際に何へお金を使い、何を削っているのかは別記事で具体的にまとめています。
だから私にとって節約とは、コンビニで100円安いものを探し続けることではありません。
家計の仕組みを先に整えて、その状態を維持すること。
これができれば、毎日節約について考えなくても支出を抑えられます。
年収アップに効いたのは、転職そのものではなくその後の役割変更だった
現在までの年収アップを振り返ると、大きかったのは仕事上の役割が変わったことです。
2024年に転職したときは約620万円で、それまでより年収は一度下がりました。
その後、管理する立場になったことで手当が加わり、ベースアップもあり、現在は約700万円になっています。
この経験から、私は「年収アップ=転職」とは考えなくなりました。
転職先で経験を積む。
任される役割を増やす。
昇進する。
スキルを上げる。
結果として収入が増えるのであれば、そのルートは一つではないと思っています。
転職で年収が下がった経験からも、家計を先に整えてよかったと思う
私の年収は、450万円から700万円まで一直線に増えたわけではありません。
2024年に転職したときは約620万円で、それまでより一度下がりました。
結果的にはその後また上がりましたが、転職した時点では「この先すぐ700万円まで上がる」と分かっていたわけではありません。
この経験を振り返っても、私は年収を上げる前に家計を整えておいてよかったと思っています。
収入は、自分だけでは完全にコントロールできません。
転職すれば下がることもありますし、会社の状況や評価によって思うように増えないこともあります。
一方で、一度見直した固定費や生活水準は、自分たちで維持しやすい部分です。
だから私は、資産形成の土台を「これから年収が上がること」に置かない方がいいと思っています。
まず今の収入の中で家計を整える。
そのうえで、収入が増えたら投資へ回せる金額を増やす。
この順番なら、年収アップは資産形成を成立させるための必須条件ではなく、資産形成をさらに加速させる要素になります。
私の場合、2024年の転職で一度年収が下がり、その後約700万円まで増えました。
だからこそ今は、節約か年収アップのどちらか一方ではなく、先に家計の土台を作り、その上に収入アップを乗せるという順番が重要だったと感じています。
年収が450万円から700万円になっても生活水準は大きく変えなかった
年収が約450万円から約700万円になったからといって、「年収が上がったから生活も豪華にしよう」と考えたことはほとんどありません。
もともと私は物欲がかなり少ない方です。
服もそれほど買いませんし、高級品が欲しいという気持ちもあまりありません。
もちろん、収入が増えた分をすべて投資しているわけではありません。
ただ、収入が増えた割合と同じだけ固定的な生活費を増やさないことは意識しています。
収入が増える。
生活費は同じペースでは増えない。
すると余剰資金が増える。
我が家では、その余剰資金が投資へ流れます。
これが、年収アップが資産形成へ効いている一番大きな理由です。
2026年1〜9月は夫婦で約311万円を新しく投資した
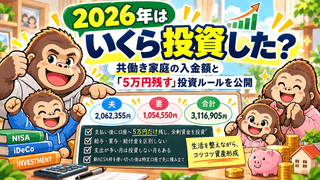
実際、2026年1月から9月までに、我が家が家計から新しく投資へ回した金額は3,116,905円でした。
固定費の見直しや共働きも、もちろん効いています。
特に我が家では、私一人の収入だけではなく妻にも収入があることで、家計全体の余力を作りながら投資を続けやすくなりました。
共働きが我が家の資産形成にどう効いたのかは別記事で詳しくまとめています。
ただ、8年前より投資額を増やせるようになった最大の理由を一つ選ぶなら、私は年収アップだと思っています。
現在の我が家は「毎月必ず○万円投資する」というルールではありません。
必要な支払いを済ませ、私の銀行口座に5万円を残し、それ以上余ったお金を基本的に投資へ回します。
つまり、収入が増えて余剰資金が増えれば、その分だけ投資額も増えやすい仕組みです。
2026年の実際の入金額と投資ルールはこちらの記事で公開しています。
今の私は、月1,000円削るより年収を上げたい
2018年の自分と今の自分では、優先すべきことが変わりました。
当時は家計にまだ見直せるところがありました。
だから節約の効果が大きかった。
でも現在は、固定費の大きな見直しは一通り終わっています。
ここから毎月あと1,000円、2,000円を削るために何時間も比較するより、仕事で価値を上げて年収を増やす方が、今の自分には効果が大きいと考えています。
節約には限界がありますが、収入にはまだ伸ばせる余地があります。
だから私は、節約そのものをやめたのではなく、節約の優先順位を下げました。
家計の土台は維持する。
そのうえで、今は収入側を伸ばす。
これが現在のフェーズです。
順番を逆にしなかったことが大きかった
今の自分だけを見ると、「節約より年収アップの方が大事」と言いたくなります。
実際、今の私はそちらに集中しています。
でも、8年前の自分にアドバイスするなら違います。
まず家計を見直せ。
節約を当たり前にしろ。
そのあとで年収を上げろ。
と言います。
一度上げた生活水準をあとから下げるより、低い固定費を当たり前にしたまま収入を増やす。
少なくとも私には、こちらの方が圧倒的に楽でした。
今の私は「節約フェーズ」をほぼ終えた
もちろん、今後も無駄遣いをしていいと思っているわけではありません。
固定費や家計はこれからも定期的に確認します。
ただ、毎日「あと何円削れるだろう」と考えることはもうしていません。
大きなところは一度見直し、生活に組み込めています。
今の私に必要なのは、そこからさらに生活を削ることではありません。
仕事で価値を上げ、収入を増やし、投資原資を増やすこと。
現在はそこに力を使いたいと思っています。

じゃあ今は、節約より仕事を頑張るフェーズなんだね。
そう。家計の土台はもう作った。だから今は、投資へ回せるお金そのものを増やしたいんだ。
まとめ|節約か年収アップかではなく「順番」が重要だった
2018年ごろ、私の年収は約450万円でした。
現在は約700万円です。
転職した2024年には約620万円まで一度年収を下げ、その後、役割変更やベースアップなどで現在の水準まで上がりました。
そして今、8年前より投資額が増えた最大の理由は年収アップだと感じています。
それでも、最初に戻れるなら私は同じ順番を選びます。
- 固定費を見直す
- 節約を習慣化する
- 生活水準をむやみに上げない
- 年収アップを狙う
- 増えた余剰資金を投資する
この順番だったからこそ、増えた収入を投資原資につなげやすかった。
節約には限界があります。
だから、ある程度まで行けば年収アップへ進む。
でも、その前にお金の使い方を整えておく。
今後も私は家計の土台を維持しながら、年収と投資原資を増やすことに力を使っていきます。
その先で目指しているのは、金融資産1億円と、働き方を自分で選べる状態です。現在の1億円までの方針は、39歳・金融資産6,800万円時点の資産形成ロードマップにまとめています。
コメント