


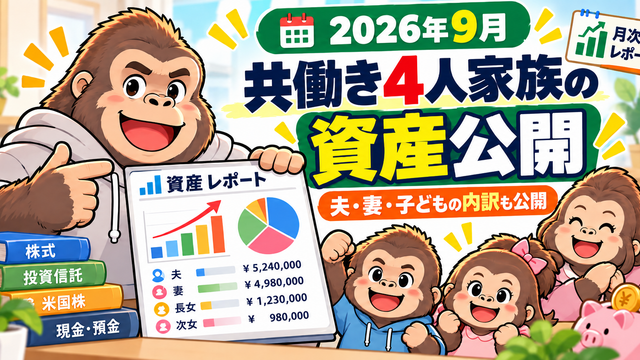
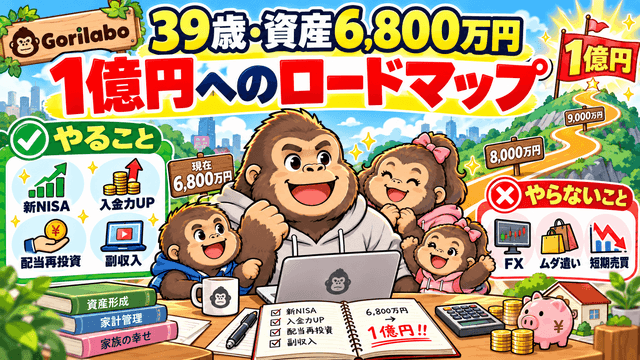

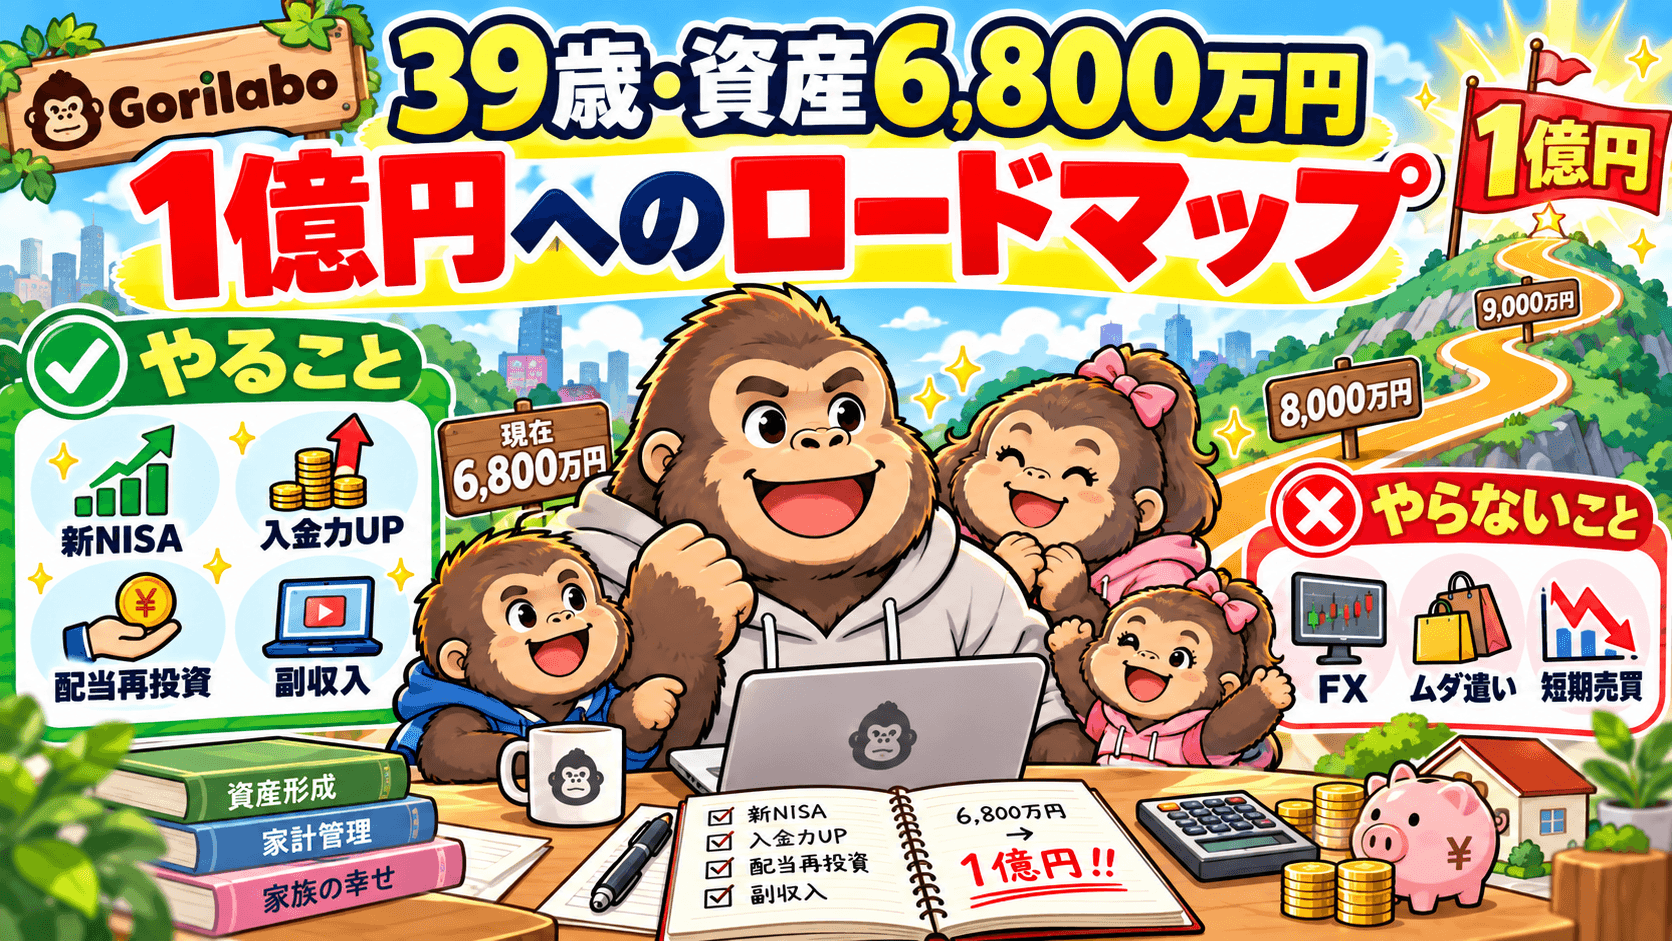
2026年9月末、我が家の金融資産は約6,814万円になりました。
私は現在39歳。
次の大きな目標は、金融資産1億円です。
2018年ごろ、約150万円だった投資資産からスタートして、ここまで約8年。
途中では個別株、FX、短期売買などいろいろ試し、失敗もしました。
その結果、今後やりたいことはかなりシンプルになっています。
同時に、「もうやらないこと」も明確になりました。

6,800万円まで来たなら、1億円まではもっと攻めるの?
逆だよ。ここから変なことをしない方が大事だと思ってる。今まで作った仕組みを続けるだけ。
この記事では、39歳・金融資産約6,800万円の現在地から、1億円までに私がやること・やらないことを整理します。
- まず現在地|39歳・金融資産6,814万円
- 結論|1億円まで「特別なこと」はしない
- やること① 新NISAを可及的速やかに埋める
- やること② 5万円を残して余剰資金を投資する
- やること③ これからは年収を上げて投資原資を増やす
- やること④ 配当金もまだ使わず再投資する
- やること⑤ 金融資産以外の収入源も育てる
- やらないこと① 相場を当てて一気に増やそうとしない
- やらないこと② FXやレバレッジで一気に増やそうとしない
- やらないこと③ 収入が増えても生活水準を一緒に上げない
- やらないこと④ 投資を複雑にしすぎない
- やらないこと⑤ 1億円のために家族との時間を削らない
- 1億円まであと約3,200万円。でも急がない
- 1億円に到達しても、そこで資産形成を終えるつもりはない
- まとめ|1億円までは「増やす」より「崩さない」
まず現在地|39歳・金融資産6,814万円
ロードマップを考える前に、現在地を数字で整理します。
| 年齢 | 39歳 |
|---|---|
| 2026年9月末の金融資産 | 約6,814万円 |
| 2018年ごろの投資資産 | 約150万円 |
| 2026年1〜9月の新規投資額 | 約311万円 |
| 1億円までの残り | 約3,186万円 |
| 現在の目標 | 金融資産1億円 |
この数字を見ると、1億円は以前よりかなり現実的な距離まで来ました。
ただ、ここで一番避けたいのは、「あと少しだから」と焦って、今まで取ってこなかったリスクを取り始めることです。
資産が増えたから投資方法を変えるのではなく、ここまで資産を増やしてきた仕組みを崩さない。
これが今のロードマップの前提です。
結論|1億円まで「特別なこと」はしない
1億円という数字だけを見ると、何か大きなリターンを狙わなければ届かないようにも感じます。
でも今の私は、むしろ逆です。
ここから特別なことをするつもりはありません。
やることは、大きく5つです。
- 新NISAを最優先で埋める
- 余剰資金を投資する仕組みを続ける
- 節約ではなく年収アップで投資原資を増やす
- 配当も原則再投資する
- 副収入を育て、働き方の選択肢を増やす
逆に、やらないことも決めています。
- 短期的な相場を当てにいかない
- FXやレバレッジで一気に増やそうとしない
- 年収が上がっても生活水準を一緒に上げない
- 投資商品をむやみに増やさない
- 1億円のために今の家族との時間を犠牲にしない
結局、8年間いろいろやってたどり着いたのは、かなり地味な方法でした。
やること① 新NISAを可及的速やかに埋める
現在の投資で最優先しているのは、新NISAです。
私は長期投資を前提にしているため、税制優遇のある枠にはできるだけ早く資金を入れたいと考えています。
そのため、給与からの余剰資金だけではありません。
特定口座の資産を売ったお金も、Apple株を売却したお金も、米国株から受け取った配当も、現在はできるだけNISAへつながるように動かしています。
投資できる現金は、まずNISA。
今はかなり徹底しています。
2026年の新NISAでは、eMAXIS Slim 全世界株式(オール・カントリー)だけを購入し、9月末時点で3,599,700円まで買い付けました。
残り300円も積立設定済みなので、私の感覚では2026年分の年間360万円はほぼ使い切った状態です。
「NISAを優先する」と言っているだけではなく、実際に投資資金をかなりNISAへ寄せています。2026年の新NISA購入履歴と、オルカン360万円にした理由はこちらで公開しています。
正直、早く埋め終わってほしいです(笑)。
NISAが一段落すれば、VTIの買い増しや高配当株など、別の投資へ資金を回す余地も増えます。
でも、今は寄り道しません。
やること② 5万円を残して余剰資金を投資する
我が家では、「毎月必ず○万円投資する」というルールにはしていません。
必要な支払いを確認し、自分の銀行口座に5万円を残す。
それ以上余ったお金は、基本的に投資へ回します。
だから投資額が多い月もあれば、少ない月もあります。
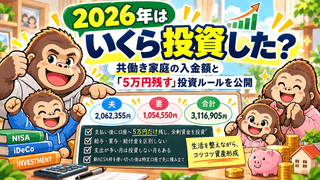
2026年1〜9月に夫婦で家計から新しく投資した金額は約311万円でした。
毎月の金額を守ることより、余剰資金が発生したら自然に投資へ流れる仕組みを維持する方を重視しています。
実際の入金額と投資ルールはこちらの記事で公開しています。
やること③ これからは年収を上げて投資原資を増やす
2018年ごろの私の年収は、ざっくり450万円ほどでした。
現在は約700万円です。
ここまで投資額を増やせるようになった最大の理由は、収入が増えたことだと思っています。
ただし、私は最初から年収アップを優先すべきだとは考えていません。
順番は、
節約を習慣化する → 年収を上げる → 増えた余剰資金を投資する。
これが自分の中では絶対です。
今は固定費の大きな見直しも終わり、節約の仕組みは生活の中に入っています。
だから現在は「あと1,000円削る方法」より、どうすれば年収を上げられるかを考えるフェーズです。
目的は生活水準を上げることではありません。
投資原資を増やすことです。
やること④ 配当金もまだ使わず再投資する
米国株や日本株から配当金も入ってきます。
でも現在は、基本的に使いません。
米国株の配当はドルで受け取ったら基本的に即円転し、投資信託の購入資金へ回しています。
為替レートが有利になるのを待つこともしません。
株価と同じで、為替も私には読めないからです。
今は配当も「使うお金」ではなく「次の資産を作るお金」。
ただし、これは一生続けるつもりではありません。
1億円を達成できたら、配当の一部を子どもとの遊びや旅行、自分の趣味などへ使うことも考えています。
今は増やすフェーズ。
どこかで使うフェーズへ移るつもりです。
やること⑤ 金融資産以外の収入源も育てる
私が欲しいのは、1億円という数字そのものではありません。
働き方を選べる状態です。
現在は給与収入の比重が大きいため、今後は副収入も育てたいと思っています。
45歳ごろまでに理想としているのは、完全に仕事を辞めることではありません。
週休3〜4日くらいにして、仕事を続けながら家族や趣味へ使える時間を増やすことです。
そのためには金融資産だけでなく、給与以外の収入源も必要です。
1億円と副収入。
この2つを育てることで、仕事を「辞めるか続けるか」の二択ではなくしたいと思っています。
私が45歳でセミリタイアを目指している理由はこちらの記事で詳しく書いています。
やらないこと① 相場を当てて一気に増やそうとしない
1億円が近づいてくると、「もう少しリターンを上げれば早く届く」と考えることもできます。
でも私はやりません。
これまで短期売買も経験しましたが、相場を自分の予想通りに動かすことはできませんでした。
上がると思って買っても下がる。
下がったら「もう少し待てば戻るかもしれない」と考える。
結局、仕事中も株価が気になるようになりました。
今は、短期的な値動きを当てることを資産形成の前提にしません。
やらないこと② FXやレバレッジで一気に増やそうとしない
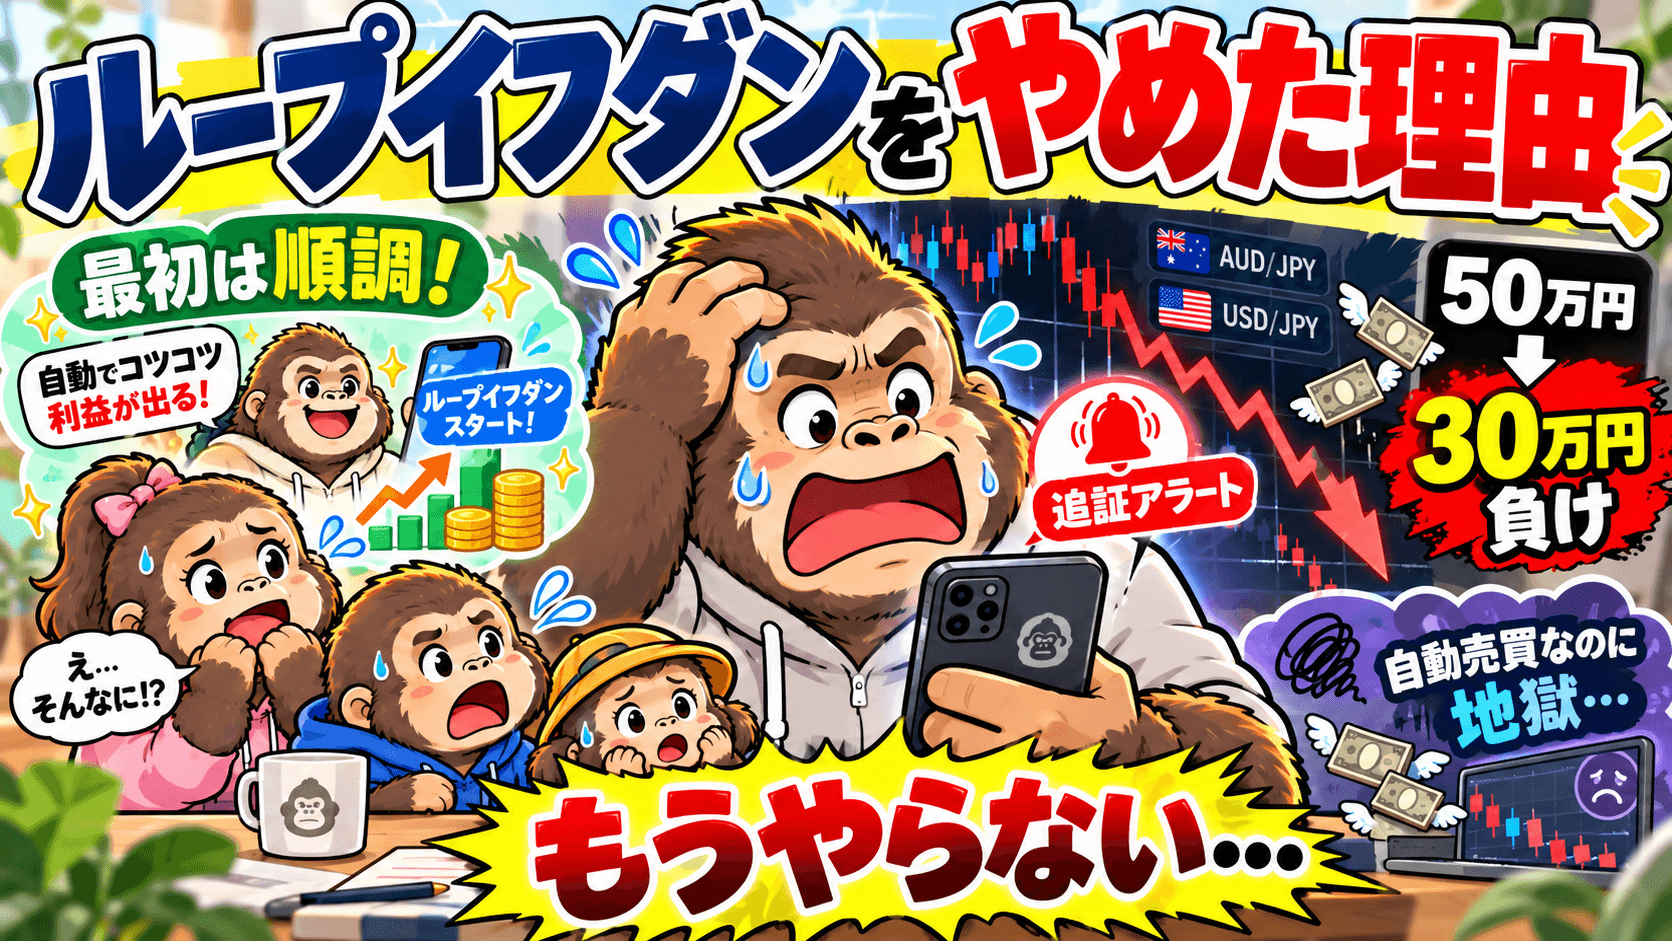
FXの自動売買では、約50万円を入れて約30万円負けました。
夜中2時にアラートで起き、追加資金を入れたこともあります。
仕事中もプライベートも為替が気になる生活になりました。
「自動売買だから楽に増やせる」と思って始めたのに、実際には人生で一番相場を確認していた時期だったと思います。
あの経験から、大きなリスクを取って短期間で資産を増やす方法は自分には向いていないと分かりました。
もうFXへ戻るつもりもありません。
1億円への到達を数年早めるために、今までより大きなリスクを取ることもしません。
やらないこと③ 収入が増えても生活水準を一緒に上げない
年収は約450万円から約700万円まで増えました。
それでも、年収が上がったことを理由に大きく生活を変えたことはありません。
もともと物欲が少ないこともあります。
そして、収入が増えた分まで生活費へ吸収されてしまえば、投資原資は増えません。
もちろん、旅行や子どもとの経験にはお金を使います。
大切なのは、使わないことではありません。
収入が増えたからという理由だけで、固定的な支出まで膨らませないこと。
これは1億円まで続けます。
やらないこと④ 投資を複雑にしすぎない
昔は、いろいろな投資を試しました。
今は資産形成の中心をインデックス投資にしています。
昔から持っている米国個別株も残っていますが、個別企業を継続して調べ続けることには限界を感じています。
将来的にはVTIなどへ整理したい気持ちもあります。
ただ、今のところ具体的な売却計画はありません。
無理に動かすこともせず、まずNISAを優先します。
商品を増やすことより、管理することを減らす。
資産が増えた今ほど、ここを大切にしたいと思っています。
やらないこと⑤ 1億円のために家族との時間を削らない
1億円を早く達成するために、今しかできない家族との経験を削るつもりはありません。
旅行や外食、子どもとの遊びに使うお金まで「投資に回せばもっと早く1億円になる」と考え始めると、私が資産形成をしている目的そのものが逆転してしまうからです。
節約するところは節約する。でも、家族との思い出や健康に使うお金は必要以上に削らない。
この線引きは、金融資産が約6,800万円になった今も変えていません。
1億円まであと約3,200万円。でも急がない
約6,814万円から1億円までは、残り約3,186万円です。
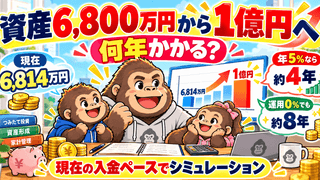
以前シミュレーションしたところ、現在の入金ペースを前提にすれば、1億円は現実的に見える距離まで来ています。
だからこそ、ここで無理をする必要はないと思っています。
早く到達したい気持ちはあります。
でも1億円を1年早めるために、子どもとの旅行をやめたり、家族との時間を削ったりするつもりはありません。
資産形成は人生を良くするためにやっている。
その順番を逆にはしません。
1億円までの期間を試算した記事はこちらです。
1億円に到達しても、そこで資産形成を終えるつもりはない
では、実際に金融資産1億円へ到達したらどうするのか。
今のところ、1億円になった瞬間に仕事を辞めたり、投資をすべてやめたりするつもりはありません。
私が欲しいのは、「1億円を持っている状態」そのものより、働き方やお金の使い方を自分で選べる余裕です。
45歳ごろまでに考えているのも完全リタイアではなく、週休3〜4日くらいにして、仕事を続けながら家族や趣味へ使える時間を増やすことです。
また、今はほぼ再投資している配当金も、1億円を超えた後は一部を家族との体験や自分の楽しみに使う選択肢を持ちたいと思っています。
もちろん、実際に1億円へ到達した時点の家計や相場、子どもの年齢によって判断は変わるはずです。
だから私にとって1億円は「終点」ではありません。
増やすことを優先してきた資産形成を、どう使うかまで含めて見直す一つの節目だと考えています。
まとめ|1億円までは「増やす」より「崩さない」
39歳、金融資産約6,814万円。
約150万円から資産形成を始めたころと比べれば、1億円はかなり現実的な目標になりました。
でも、ここから投資方法を大きく変えるつもりはありません。
新NISAを埋める。
余剰資金を投資する。
年収を上げる。
配当を再投資する。
副収入を育てる。
そして、相場を当てようとしない。
レバレッジをかけない。
生活水準をむやみに上げない。
1億円を急ぐために家族との今を犠牲にしない。

結局、ここまで来てもやることは地味なんだね。
むしろ今まで失敗したから、地味でいいと思えるようになったよ。あとは続けるだけ。
資産が増えるほど、もっと効率のいい方法を探したくなるかもしれません。
でも今の私が考えているのは、「どうやって一気に1億円へ行くか」ではなく、「今まで作った資産形成の仕組みをどう崩さず続けるか」です。
1億円までも、やることは変えません。
そして1億円を超えたら、今度は増やすことだけではなく、家族や自分のためにどう使っていくかも考えたいと思っています。
コメント