
2027年から、0〜17歳もNISAのつみたて投資枠を利用できるようになります。
我が家には娘が2人います。
そして、この制度は2人とも使うつもりです。
ただし、年間60万円の枠を毎年必ず満額使うつもりはありません。
今考えているのはもっとシンプルです。
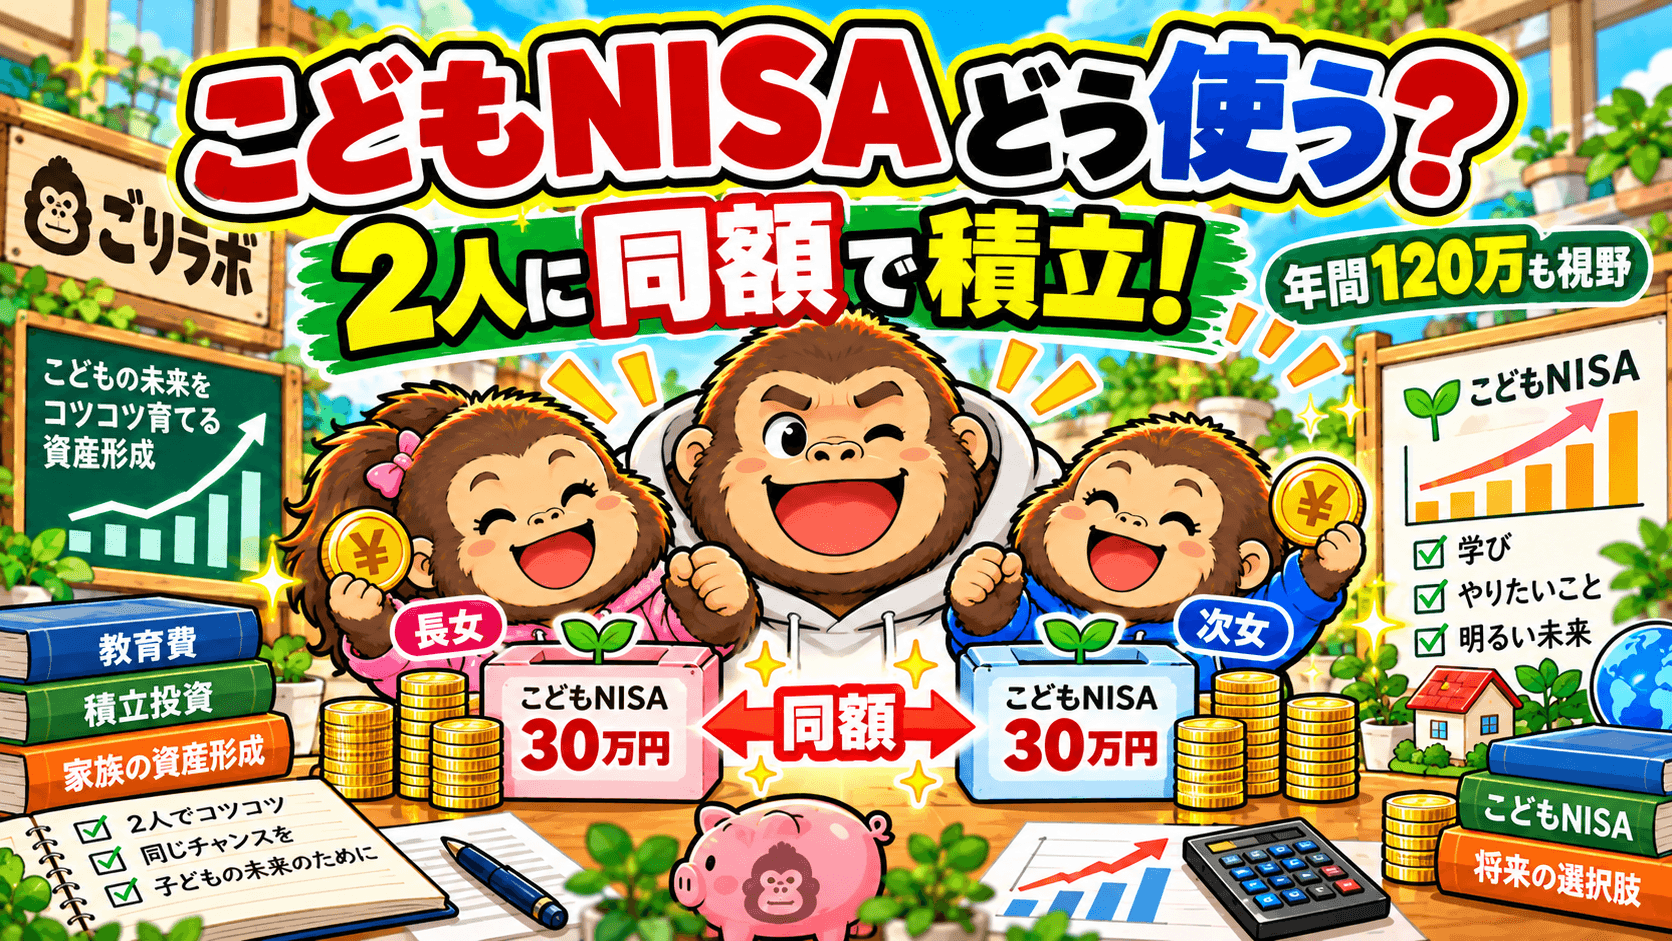
長女と次女に、同じ金額を愚直に積み立てる。
年間30万円しか出せないなら15万円ずつ。
年間60万円出せるなら30万円ずつ。
年間120万円出せるなら60万円ずつ。
長女にはすでにジュニアNISAで約547万円ありますが、それを理由に次女へ多く配分するつもりもありません。
ジュニアNISAはジュニアNISA。こどもNISAはこどもNISA。
姉妹の差を毎回計算するのも面倒です(笑)。
だから、新しく始まる制度では2人を完全に同じ条件でスタートさせる。
これが今の我が家の作戦です。

お姉ちゃんはもう500万円以上あるのに、妹と同じ金額でいいの?
それはジュニアNISAで作った資産だから別物。新しいこどもNISAでは、2人とも同じ金額を積み立てるよ。
こどもNISAは年間60万円・上限600万円
まず、制度の前提を簡単に整理しておきます。
2027年1月以降、0〜17歳についてもNISAのつみたて投資枠を利用できるようになります。
0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円です。
また、12歳以降は、資金の使途が子どものためであることなど一定の要件を満たせば払出しできる仕組みです。
この記事では分かりやすく「こどもNISA」と呼びます。
子どもが2人いる我が家の場合、年間投資枠だけを見れば、
60万円 × 2人=年間120万円。
月額換算すると10万円です。
使えるなら使いたい。
でも、年間120万円を埋めること自体を目的にはしません。
我が家は「満額600万円」を目標にしない
NISAというと、「非課税枠は全部埋めた方がいい」と考えたくなります。
私自身、新NISAではかなり枠を意識して投資しています。
でも、こどもNISAについては少し考え方が違います。
600万円を埋めることより、家計を崩さずに続けることを優先します。
今のところ、一人あたり300万円前後を一つの目安にしたいと考えています。
非課税保有限度額600万円の約半分です。
もちろん、これは確定した目標ではありません。
収入が増えて余裕があればもっと入れるかもしれませんし、教育費や住宅費が増えれば予定より少なくなるかもしれません。
制度上の上限ではなく、我が家が無理なく続けられる金額を基準にするつもりです。
2027年開始でも、本格的に積み立てるのは2029年ごろの予定
制度は2027年から始まります。
そのとき長女は6歳、次女は3歳になる予定です。
では、2027年1月からすぐに2人へ月5万円ずつ入れるのか。
今のところ、その予定はありません。
理由は、まず私自身の新NISAを優先したいからです。
現在の計画では、私の新NISAへの入金が一段落するのが2029年ごろ。
そこで初めて、こどもNISAへの入金を本格化させるイメージです。
ただし、2029年まで完全にゼロにするつもりでもありません。
月1万円、2万円でも家計に余裕が出れば、その時点から少しずつ入れていきます。
「開始初年度から満額」ではなく、余裕があるときから始めて、本格投入は後からという考えです。
2029年から長女12歳までの約4年間を一つの区切りにする
2029年になると、長女は8歳、次女は5歳になる予定です。
そこから長女が12歳になるまでを、一つのマイルストーンとして考えています。
約4年間です。
仮にこの4年間、2人とも年間60万円ずつ投資できれば、
| 対象 | 年間投資額 | 4年間 |
|---|---|---|
| 長女 | 60万円 | 240万円 |
| 次女 | 60万円 | 240万円 |
| 合計 | 120万円 | 480万円 |
になります。
月額では2人合わせて10万円。
今の家計では大きな金額ですが、2029年時点の年収やボーナスも考えれば、十分狙える範囲ではないかと考えています。
ただし、これだけでは一人300万円には届きません。
4年間満額でも一人240万円なので、300万円前後まで持っていくには、2027〜2028年にもある程度積み立てておく必要があります。
ここはまだ未完成です。
2027〜2028年にどれくらい先行して入れられるかを見ながら、最終的に300万円前後を目指す。
今はそのくらいの温度感です。
600万円まで入れられるなら、最初から全部使った方がいいんじゃない?
枠を埋めるために生活を苦しくしたら本末転倒だよ。使える範囲で使えば十分だと思ってる。
投資の優先順位は「私→子ども2人→妻」に変える予定
こどもNISAが始まることで、我が家のNISAの優先順位も変わります。
これまで私は、まず自分の新NISAを使い、その後に妻のNISAへ資金を回す考えでした。
でも、こどもNISAが利用できるようになれば、現在考えている優先順位は次のとおりです。
- 私の新NISA
- 長女・次女のこどもNISA
- 妻の新NISA
妻のNISAを軽視しているわけではありません。
妻のNISAでは現在、投資信託に加えて高配当株も保有していて、私たち夫婦にとって「投資を楽しむ」という要素もあります。
一方、こどもNISAは、子どもたちの将来のために長期間積み立てていくお金です。
だから今の私には、妻の空いているNISA枠を先に全部使うより、子ども2人へ同額を積み立てる方が優先度は高いと感じています。
夫婦のNISAについて、これまで我が家が「私→妻」の順番で考えていた理由はこちらの記事で詳しく書いています。
こどもNISAが始まれば、この順番を見直すことになります。
資産形成の計画は、一度決めたら一生変えないものではない。
使える制度や家族の状況が変われば、我が家はその都度変えていきます。
原資は現金を取り崩さず、毎月の余剰資金から出す
では、年間最大120万円をどこから出すのか。
ここも方針は決めています。
今ある現金を取り崩してこどもNISAを埋めることはしません。
毎月の収入から生活費や住宅費などを支払い、そのうえで残った余剰資金を使います。
できれば毎月積み立てたい。
毎月10万円が難しいなら、ボーナス月に多めに入れる。
さらに、本格開始前の2027〜2028年でも1万円、2万円と余裕があれば積み立てる。
かなり柔軟に考えています。
年間60万円の枠があるから60万円を用意するのではありません。
余剰資金があるから、その範囲でNISAを使う。
順番はあくまでこちらです。
長女の547万円があっても、次女を優先しない
今回の作戦で、一番考え方が分かれそうなのがここです。
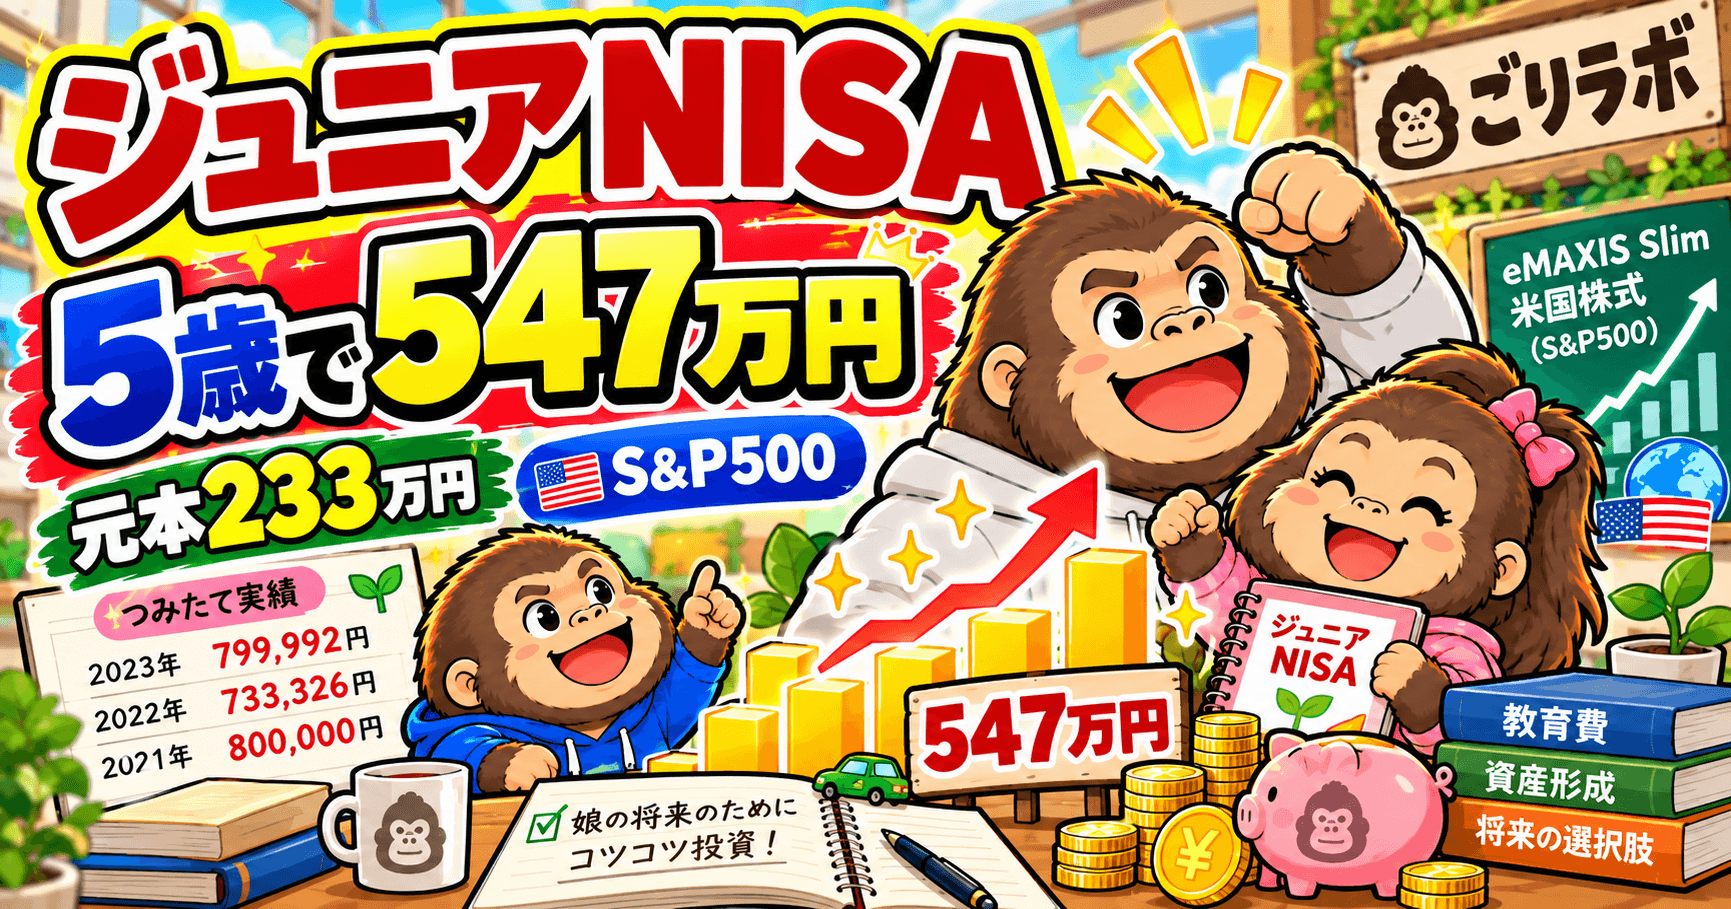
長女には、すでにジュニアNISAで約547万円あります。
一方、次女には現時点で専用の証券口座がありません。
数字だけ見ればかなりの差です。
だから、
「最初は次女へ多めに入れた方が公平では?」
という考え方もあると思います。
でも、私はそうしません。
長女のジュニアNISAは、2021年から2023年に当時使えた制度を利用して作った資産です。
それと、2027年からのこどもNISAは別の話として考えます。
新しい制度では、姉妹に同額を入れる。
ただそれだけです。
「お姉ちゃんにはいくらあるから、妹にはあと何円多く入れて……」と調整し続けるつもりはありません。
正直、それを毎回考えるのも面倒です(笑)。
長女のジュニアNISAは、元本2,333,318円から約547万円まで増えました。
実際の買付履歴や、今後この資産をどう使うつもりなのかはこちらで公開しています。
何を買うかは、まだ決めていない
こどもNISAで買う商品は、現時点では決めていません。
長女のジュニアNISAでは、eMAXIS Slim 米国株式(S&P500)だけを買いました。
その結果、元本約233万円が5歳で約547万円になっています。
これを見ると、
「やっぱりS&P500いいよね〜」
とは思います(笑)。
ただ、それだけで2029年に買う商品まで今決めるつもりはありません。
本格的に積み立てるのは数年先です。
その時点の市場環境、商品、我が家の資産状況を見て判断します。
S&P500かもしれない。
オルカンかもしれない。
そのときに別の商品が候補になっているかもしれません。
ここは今、無理に結論を出す必要はないと思っています。

お姉ちゃんがS&P500で増えたなら、同じのでいいんじゃない?
候補にはなるよ。でも実際に本格投資するのは2029年ごろ。そのときにもう一度考えるつもり。
まとめ|2人に同額。それだけでいい
2027年から始まる未成年向けのNISA。
我が家は、長女と次女の2人とも利用する予定です。
ただし、「年間60万円を絶対に埋める」「600万円まで必ず使う」という考えではありません。
現在の作戦はシンプルです。
まず私の新NISAを優先する。
次に長女と次女のこどもNISAへ同額を入れる。
その後に妻のNISAを本格的に使う。
本格的な積立開始は2029年ごろを想定していますが、それまででも余裕があれば1万円、2万円と入れていきます。
2029年以降、2人で年間120万円まで使えれば、4年間で最大480万円。
それ以前の積立も含めながら、一人300万円前後を一つの目安にしたいと考えています。
長女にはすでに約547万円のジュニアNISAがあります。
でも、それを理由に次女だけ多くするつもりはありません。
ジュニアNISAは別物。こどもNISAでは2人とも同額。
バランスを細かく計算し始めると、たぶん面倒になります(笑)。
だから我が家は、できるだけ単純なルールで続けます。
2人とも同額を、余剰資金で、愚直に積み立てる。
今のところ、これが我が家の「こどもNISA作戦」です。
コメント