

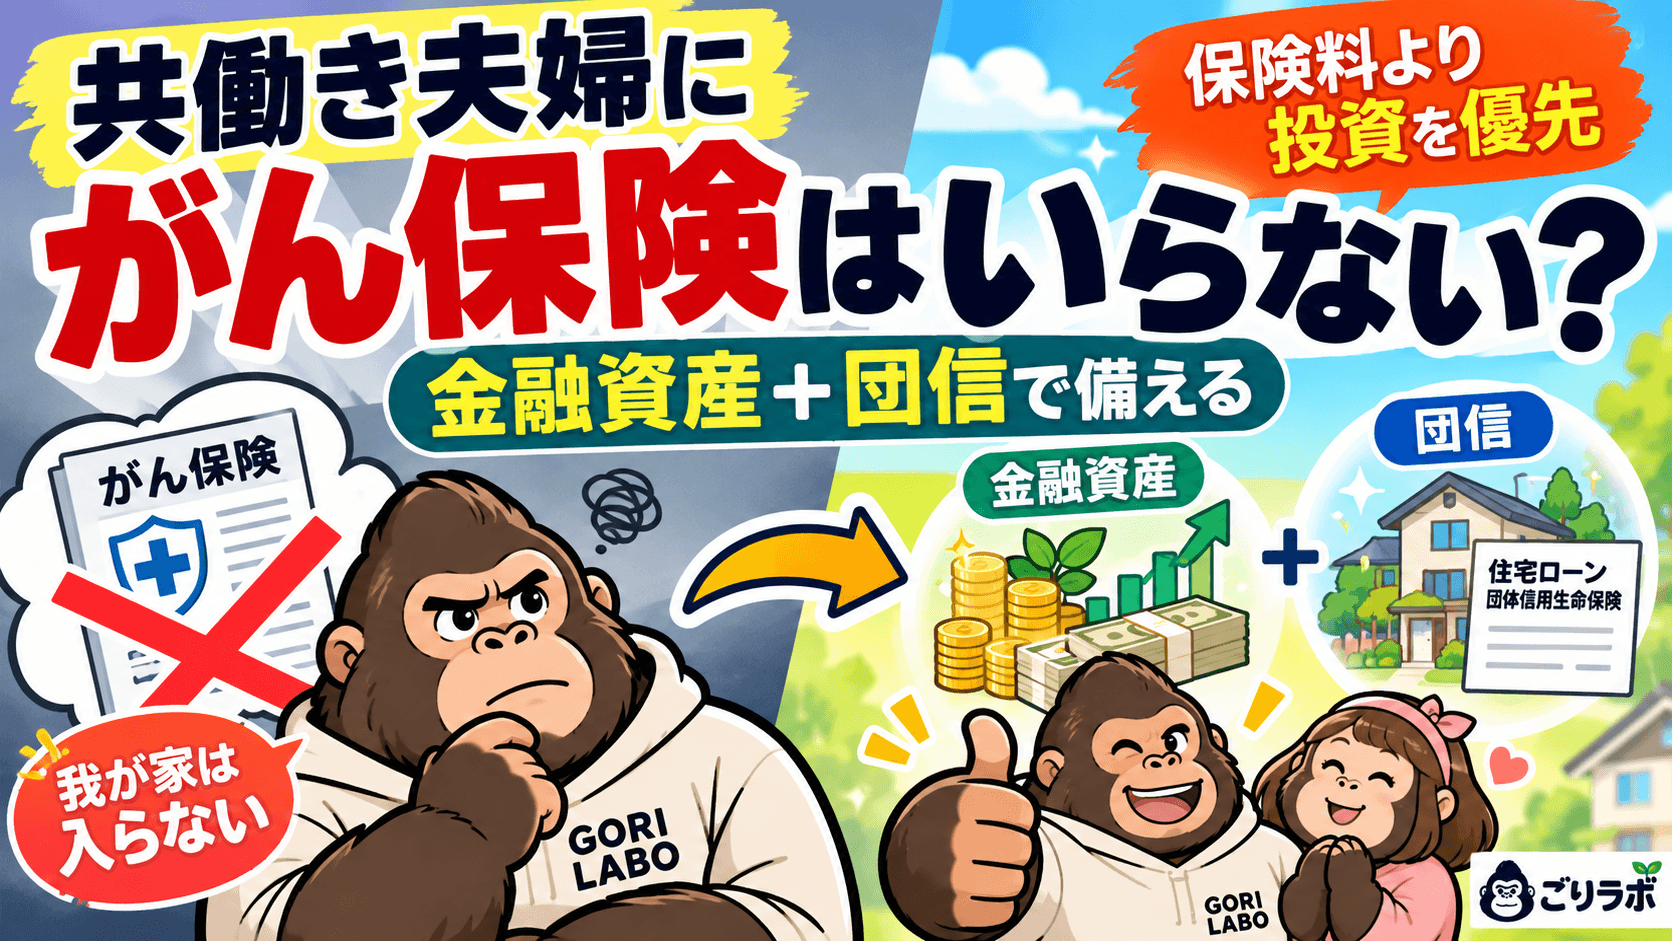
共働き家庭でがん保険を考えるとき、
「夫婦どちらも入るべき?」
「収入が多い方だけ入ればいい?」
「子どもがいるなら念のため入っておいた方が安心?」
と悩む家庭も多いと思います。
我が家も以前は、「がん保険くらいは入っておいた方がいいよね」と夫婦で漠然と考えていました。
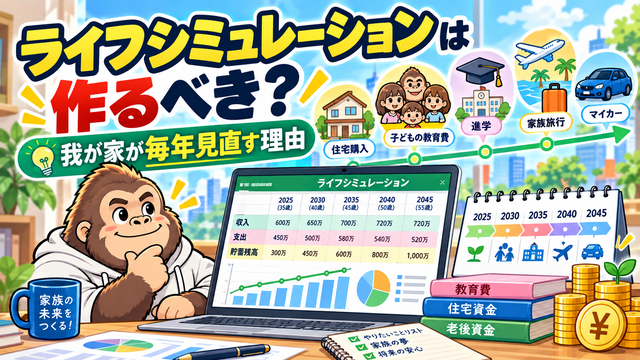
ところが、住宅購入をきっかけにライフシミュレーションを作り、収入・支出・住宅ローン・教育費・金融資産まで数字で確認したことで考えが変わりました。
現在の我が家は、夫婦ともがん保険には加入していません。
理由は、「がんにならないと思っているから」ではありません。
もしがんになったとしても、金融資産や住宅ローンの団信などを含めれば、我が家は自分たちのお金で対応できると判断したからです。
この記事では、共働き・子ども2人の我が家が、なぜ夫婦ともがん保険に入らないと決めたのかを実体験ベースでまとめます。
なお、保険の必要性は年齢、健康状態、家族構成、収入、資産、住宅ローン、会社の保障制度などによって大きく変わります。この記事は「がん保険は不要」と一般化するものではなく、あくまで我が家の判断です。
結論|共働きの我が家は夫婦ともがん保険に入っていない
現在、我が家は夫婦ともがん保険に加入していません。
医療保険にも別途加入していません。
一方で、民間保険をすべて否定しているわけでもありません。
我が家は夫婦それぞれ、収入保障型の生命保険には加入しています。
つまり我が家の考え方は、
- 資産だけでは対応しにくい大きなリスク → 保険を使う
- 現在の資産で対応できるリスク → 自分たちのお金で備える
というものです。
がんについては、現在の資産状況まで含めて考えると、我が家では後者だと判断しました。
夫婦どちらががん保険に入るかを考える以前に、「そもそも我が家にはがん保険が必要なのか?」から考えた結果です。
ライフシミュレーション前は「がん保険も必要だよね」と思っていた
最初から「がん保険には入らない」と決めていたわけではありません。
以前の私たちは、保険についてそこまで深く考えていませんでした。
がんという病気は怖い。
治療費もかかりそう。
仕事ができなくなったら困りそう。
だから、
「がん保険くらいは必要なのかな」
という感覚でした。
でも今振り返ると、この段階では「怖い」という感情だけで、実際にいくら不足するのかを確認していませんでした。
大きく考え方が変わったのが、住宅購入をきっかけにライフシミュレーションを作ったときです。
教育費、住宅ローン、生活費、収入、老後資金、保有資産などを数字で並べました。
そこで初めて、
「もし何かあったら、実際に我が家はいくら必要なのか」
を考えられるようになりました。
我が家がライフシミュレーションを毎年見直している理由はこちらの記事でまとめています。
「もしがんになったら?」ではなく、まず数字にする
私は現在、保険について考えるときに「もし○○になったら大変」という言葉だけでは判断しないようにしています。
もちろん、がんになれば生活への影響はあります。
治療費だけではなく、仕事を休むことで収入が減る可能性もあります。
だからこそ、まず考えるのは、
- 収入がどこまで減るのか
- 毎月の生活費はいくら必要なのか
- 住宅ローンはどうなるのか
- 手元の現金はいくらあるのか
- 金融資産はいくらあるのか
- どのくらいの期間なら現在の資産で生活できるのか
です。
これを確認せずに、
「もしがんになったら怖いから、とりあえず保険に入ろう」
と考えるのは、私には合いませんでした。
不安を数字に変えて、それでも足りない部分だけ保険で埋める。
現在はこの順番で考えています。
がん保険に入らない最大の理由① 金融資産で対応できると判断した
我が家ががん保険に入らない最大の理由は、金融資産です。
現在の世帯金融資産は6,800万円台になっています。
もちろん、この金額すべてを治療費に使うという意味ではありません。
ただ、治療費や一時的な収入減が発生した場合でも、すぐに生活が破綻するような状態ではありません。
これは資産形成を続けてきたことで得られた大きな変化だと思っています。
以前は「何か起きたときのお金を保険会社に準備してもらう」という感覚でした。
でも資産が増えるにつれて、
「必要なお金を自分たちで用意できるなら、それも一つの保険なのでは?」
と考えるようになりました。
私にとって投資は、老後資金を増やすためだけのものではありません。
金融資産が増えることで、人生で起こるさまざまなリスクを自分たちで吸収できる範囲も広がります。
資産形成そのものが、我が家の保障を少しずつ厚くしている。
現在はそう捉えています。
がん保険に入らない最大の理由② 住宅ローンには団信がある
もう一つ大きいのが住宅ローンの存在です。
我が家はマンションを購入し、住宅ローンを返済しています。
住宅ローンには団体信用生命保険があります。
もちろん、団信の保障内容は住宅ローンの商品や契約内容によって異なります。
そのため「団信があるから、がん保険は誰でも不要」という話ではありません。
ただ我が家では、住宅ローンにどのような保障が付いているのかも確認したうえで、家計全体のリスクを考えました。
保険を一つずつ単独で見るのではなく、
- 金融資産
- 現金
- 住宅ローンの団信
- 夫婦それぞれの収入
- 加入済みの収入保障保険
を全部合わせて見る。
その結果、我が家では追加でがん保険へ加入する必要性を感じませんでした。
若いうちから低いリスクのために固定費を払い続けることにも疑問を持った
もう一つ、私が気になったのが保険料です。
がん保険へ加入すれば、毎月保険料を支払います。
一度の支払いはそれほど大きくなくても、10年、20年と続けばまとまった金額になります。
国立がん研究センターの「がん情報サービス」でも、がんの罹患率は年齢によって大きく異なり、多くの部位では高齢になるほど高くなると説明されています。
私は39歳です。
今後がんになる可能性がゼロだとはまったく思っていません。
ただ、比較的若い時期から長期間、将来起こるか分からないリスクに対して固定費を払い続けることに、私は疑問を持ちました。
そのお金を投資へ回し、資産そのものを増やした方が我が家には合っているのではないか。
という考えです。
私は保険料を「高い・安い」だけで判断しているわけではありません。
保障を買う価値があるリスクなら支払います。
実際、収入保障保険には夫婦とも加入しています。
でも、現在の我が家にとってがんのリスクは、追加の固定費を払って外部へ移転するより、自分たちの資産で受け止める方を選びました。
「保険に入らない=何も備えていない」ではない
ここは誤解されやすいところだと思います。
がん保険に入らないと決めると、
「もし本当にがんになったらどうするの?」
と思うかもしれません。
でも我が家は、何も準備していないわけではありません。
保険会社から保険金を受け取る代わりに、金融資産という形で自分たちの保障を持つという考えです。
もし実際にがんが見つかったら、その時点でまず状況を整理します。
- 治療内容はどうなるのか
- 仕事をどの程度休む必要があるのか
- 収入はいくら減るのか
- 毎月の支出をどこまで落とせるのか
- 現金と金融資産で何年対応できるのか
そのうえで生活の仕方を判断します。
起きてもいない状況について、条件も分からないまま「もしも」を延々と考えても、私は合理的な判断ができないと思っています。
まず数字にする。数字を見て、足りないなら対策する。
これが我が家の基本です。
生命保険は入っているのに、なぜがん保険には入らないのか
我が家は、がん保険には加入していませんが、夫婦それぞれ収入保障型の生命保険には加入しています。
一見すると矛盾しているように見えるかもしれません。
でも、私の中では役割がまったく違います。
例えば、子どもがまだ小さい現在、夫婦のどちらかが亡くなった場合には、残された家族の生活や教育費に長期間影響します。
これは、一時的な治療費とは違い、家計へのインパクトがかなり大きいと考えました。
そこで、資産だけではまだ十分にカバーしたくないリスクについては、収入保障保険を使っています。
我が家が収入保障型の保険を選んだ経緯や、夫婦それぞれ加入している理由はこちらの記事で詳しくまとめています。
共働き家庭でがん保険を検討した方がいいケースもある
我が家は夫婦とも加入していませんが、すべての家庭に同じ判断をすすめるつもりはありません。
例えば、
- 手元の現金や金融資産がまだ少ない
- 片方の収入への依存度が高い
- 長期間働けなくなったときの家計余力が小さい
- 貯蓄を取り崩すことに強い不安がある
- 保険に入ることで心理的な安心を得られる
といった場合は、我が家とは判断が変わると思います。
大切なのは、
「共働きだから夫だけ入る」「子どもがいるから夫婦とも入る」
と形式的に決めることではありません。
実際に何が起きたら、家計にいくら不足するのか。
まずそこを確認する方が重要だと思っています。
今後も我が家はがん保険に入る予定はない
現在のところ、夫婦ともがん保険へ加入する予定はありません。
むしろ資産形成を続けることで、保険に頼らず対応できる範囲は今後さらに広がっていくと考えています。
もちろん、制度や家計状況が大きく変われば、その時点で考え直すことはあります。
ただ、現在の金融資産、収入、住宅ローンの保障、加入済みの生命保険まで含めて見る限り、我が家に追加のがん保険は必要ないという判断です。
生活防衛資金についても、「何か月分あれば正解」と決めるのではなく、家計全体で考えています。
まとめ|「どちらが入る?」より先に「本当に必要?」を考える
以前の我が家は、がん保険について漠然と「入った方が安心だろう」と考えていました。
でもライフシミュレーションを作り、収入・支出・住宅ローン・金融資産を数字で確認したことで考え方が変わりました。
現在の我が家では、
- 金融資産6,800万円台がある
- 住宅ローンには団信がある
- 夫婦とも働いている
- 大きな死亡リスクには収入保障保険で備えている
- 今後も資産形成を続ける
という状況を踏まえ、夫婦ともがん保険には入っていません。
私が一番大切だと思うのは、
「もしものことが起きたら怖い」だけで保険を選ばないことです。
まず、実際に起きたら家計がどうなるのかを数字にする。
自分たちのお金で対応できるのか確認する。
それでも不足するなら、保険を使う。
共働き家庭のがん保険も、夫と妻のどちらが入るかを考える前に、「我が家は本当にがん保険を必要としているのか」から考えてみる。
我が家の場合、その答えは「夫婦とも入らない」でした。
コメント