


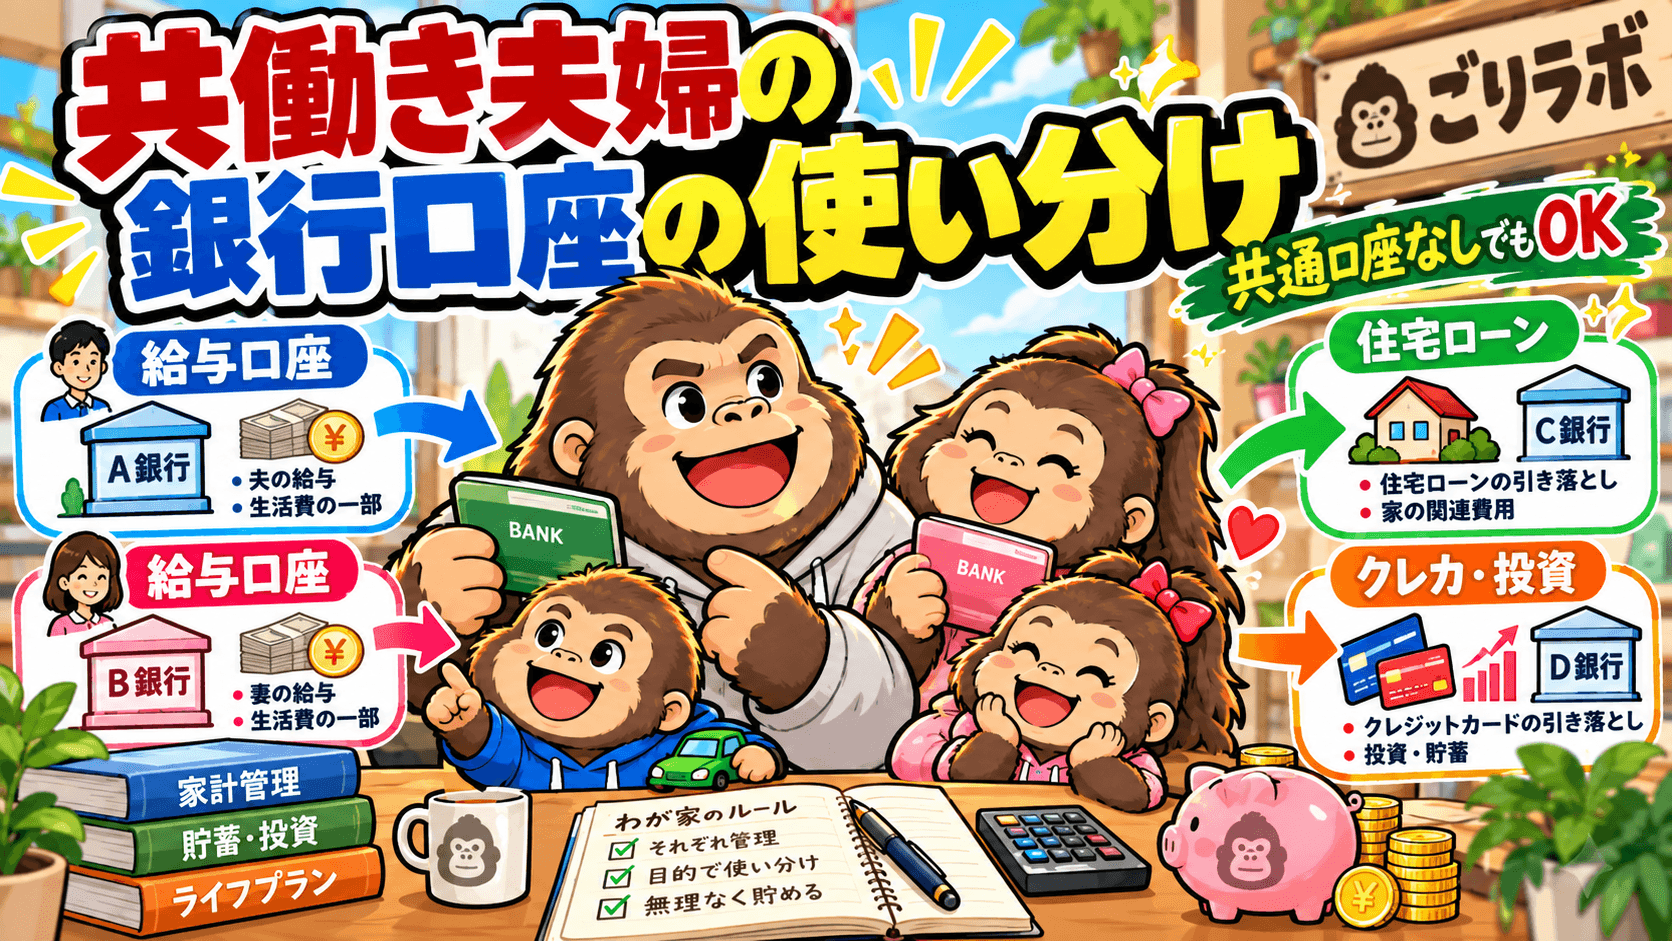
共働き夫婦の銀行口座は、どう管理するのがいいのか。
「夫婦で共通口座を作った方が分かりやすい」
「給与を一つの口座に集めた方が家計管理しやすい」
そんな方法もよく見かけます。
でも我が家は、夫婦の共通口座を作っていません。
それどころか、現在は用途によって複数の銀行を使い分けています。
- 給与受取:夫婦ともJRE BANK
- 住宅ローン・管理費:ドコモの銀行
- クレジットカード支払い:楽天銀行
- 投資資金の管理:楽天銀行+楽天証券
こうして並べると、「口座が多くて逆に面倒なのでは?」と思うかもしれません。
でも私たちの場合は、一つの銀行に全部まとめるより、それぞれの銀行に役割を持たせた方が分かりやすいと感じています。
この記事では、共働き・子ども2人の我が家が、銀行口座をどう使い分けているのか、なぜ共通口座を作っていないのかを実際の家計管理をもとに紹介します。
結論|我が家は共通口座を作らず、用途ごとに銀行を使い分けている
先に結論を書くと、我が家には「夫婦のお金をすべて集める共通口座」はありません。
給与も夫婦それぞれで受け取ります。
銀行口座も別々です。
そのうえで、住宅ローンやクレジットカード、投資など、必要な場所へお金を動かしています。
現在の我が家は、ざっくり次のような構成です。
| 用途 | 使用している銀行・サービス |
|---|---|
| 私の給与受取 | JRE BANK |
| 妻の給与受取 | JRE BANK |
| 私の住宅ローン・管理費 | ドコモの銀行 |
| 妻側の住宅ローン | 妻のドコモの銀行へ毎月自動送金 |
| クレジットカード支払い | 楽天銀行 |
| 投資資金の管理 | 楽天銀行+楽天証券 |
銀行を一つにまとめてはいません。
でも、それぞれの口座の役割はかなり明確です。
「メイン銀行を一つ決める」のではなく、「用途ごとに一番使いやすい銀行を使う」。
現在はこの考え方になっています。
共働き夫婦の銀行口座は一つにまとめる必要がある?
私は、必ずしも一つにまとめる必要はないと思っています。
もちろん、共通口座を作る方法にもメリットがあります。
- 家計のお金が一か所にまとまる
- 生活費の残高が分かりやすい
- 夫婦で同じ口座を意識しやすい
特に、家計管理を始めたばかりの家庭では分かりやすい方法だと思います。
ただ、我が家の場合は夫婦ともに働いていて、それぞれに収入があります。
そして長く家計管理を続ける中で、わざわざ一つの口座へお金を集めなくても、家計全体を把握できるようになりました。
そのため、「共通口座を作ること」自体を目的にはしていません。
給与口座は夫婦ともJRE BANK
現在、私も妻も給与の受取口座はJRE BANKです。
以前は夫婦とも楽天銀行を使っていました。
ただ、我が家の生活ではJRE BANKの特典を活用するメリットが大きかったため、夫婦で口座を開設し、給与受取も変更しました。
ここについては、この記事で詳しく書くと内容が重複するので割愛します。
楽天銀行からJRE BANKへ給与口座を変えた理由や、それでも楽天銀行を使い続けている理由は、こちらの記事で詳しくまとめています。
重要なのは、「昔から楽天銀行を使っていたから、そのままずっと楽天銀行」という判断をしなかったことです。
生活スタイルが変われば、銀行の役割も変えていい。
私はそう考えています。
住宅ローンと管理費は「ドコモの銀行」
一方、住宅ローンとマンションの管理費についてはJRE BANKではありません。
住宅ローンを組んだ関係で、ドコモの銀行を使っています。
住宅ローンについては、単純に「自分が普段使いたい銀行」を選べばいいわけではありません。
借入先との関係で返済口座が決まることもあります。
そのため我が家では、給与口座と住宅ローン返済口座が分かれています。
私はこれを特に不便だとは感じていません。
毎月必要なお金が決まっているので、必要額を動かせばいいだけだからです。
妻側の住宅ローン分も私が負担し、自動送金している
我が家はマンションを夫婦のペアローンで購入しています。
そのため、形式上は私と妻それぞれに住宅ローンがあります。
ただし現在、住宅ローンについては妻側の返済分も含めて私が負担しています。
毎月、妻のドコモの銀行へ一定額を自動送金しています。
つまり、毎月手作業で、
「今月はいくら振り込もう」
と考えているわけではありません。
一度仕組みを作ってしまえば、あとは自動です。
私は家計管理でも投資でも、できるだけ「毎月考えなくても回る状態」を作ることを重視しています。
クレジットカードの支払いは楽天銀行にまとめている
クレジットカードの引き落としは、現在も楽天銀行です。
給与口座はJRE BANKへ変えましたが、楽天銀行を完全にやめたわけではありません。
我が家では楽天銀行を、主に投資とクレジットカード支払いのための銀行として使っています。
私にとって楽天銀行は、生活費を全部置く「メイン銀行」ではなくなりました。
でも楽天証券との資金移動やカードの引き落としに使う口座としては、現在も役割があります。
口座を使い続ける理由があるなら残す。役割がなくなれば見直す。
銀行口座も、そのくらいの感覚で考えています。
銀行口座が複数あっても困らない理由
銀行口座を複数持つと、管理が複雑になるというデメリットはあります。
私も、役割のない口座を大量に持つのは好きではありません。
ただ、現在使っている銀行にはそれぞれ役割があります。
- JRE BANK:給与受取
- ドコモの銀行:住宅ローン・管理費
- 楽天銀行:投資・クレジットカード支払い
この状態なら、私はそれほど複雑だとは感じません。
むしろ、用途が分かれているので、
「この口座は何のお金だっけ?」
となりにくいです。
記事51でも書きましたが、私はポイントや特典を取るために家計管理が複雑になる状態が好きではありません。
口座数が多いか少ないかより、お金の流れを自分が理解できているかの方が重要だと思っています。
共通口座を作らないメリット
我が家が共通口座を作らずに続けてきて感じるメリットは、夫婦それぞれにある程度の自由が残ることです。
給与をすべて一つの口座へ入れて、毎月お小遣いを振り分けるような管理はしていません。
お互いに収入があり、それぞれ自分のお金も管理しています。
そのため、細かい買い物まで相手に確認する必要はありません。
私自身、この距離感がかなり楽です。
共働きでお互いに収入があるからこそ、全部を一つにまとめすぎない方がストレスが少ない家庭もあると思います。
もちろん、共通口座なしにもデメリットはある
一方で、別管理には注意点もあります。
最大の問題は、夫婦がお互いのお金をまったく知らなくなる可能性があることです。
例えば、
- 相手がいくら貯金しているか分からない
- 毎月いくら使っているか分からない
- 投資額が分からない
- 家計全体の資産額が分からない
という状態では、将来の計画を立てにくくなります。
我が家が別管理でも問題なく続けられているのは、口座は別でも、家計全体は共有しているからです。
夫婦で共有するのは「同じ口座」ではなく「家計全体」
ここが、我が家の銀行口座管理で一番大切なところです。
同じ銀行を使うことや、共通口座を作ること自体は目的ではありません。
大切なのは、
- 家計全体でいくら資産があるのか
- 毎月どれくらい使っているのか
- 誰が何を支払っているのか
- 今後どこにお金が必要なのか
を夫婦で共有できていることだと思っています。
我が家では、夫婦の給与も口座も別ですが、家計全体の収支や資産は定期的に確認しています。
共通口座を作らず、どのように家計全体を管理しているのかはこちらの記事で詳しく紹介しています。

「メイン銀行はどこ?」に一つで答えられなくてもいい
以前の私は、銀行やカードなどをできるだけ同じ経済圏へまとめることを意識していました。
まとめた方が管理しやすく、特典も取りやすいと考えていたからです。
でも現在は、少し考え方が変わりました。
「一番お得な銀行はどこか」ではなく、
「我が家の生活では、この銀行を何に使うと便利なのか」
を見るようになりました。
その結果、給与はJRE BANK、住宅ローンはドコモの銀行、クレカと投資は楽天銀行という形になっています。
「メイン銀行を一つ決めなければいけない」と考えるより、この方が我が家には自然でした。
まとめ|銀行口座は「夫婦でまとめる」より「役割を決める」
我が家には夫婦の共通口座がありません。
給与も夫婦別。
使っている銀行も一つではありません。
- 給与:JRE BANK
- 住宅ローン・管理費:ドコモの銀行
- クレジットカード・投資:楽天銀行
一見するとバラバラです。
でも我が家では、それぞれの役割が明確なので困っていません。
そして妻側の住宅ローン分についても、毎月自動送金することで手間を減らしています。
共働き夫婦の銀行口座に、全家庭共通の正解があるとは思っていません。
共通口座が使いやすい家庭もあれば、我が家のように別管理が合う家庭もあります。
私が重要だと思うのは、口座を同じにすることではありません。
夫婦で家計全体を把握できていて、それぞれの口座に明確な役割があること。
現在の我が家では、この形が一番シンプルで続けやすい方法になっています。
コメント