


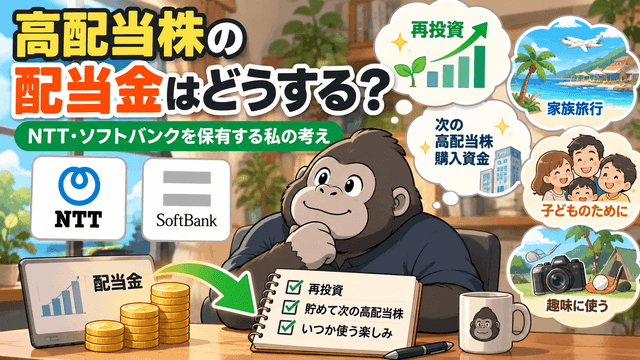
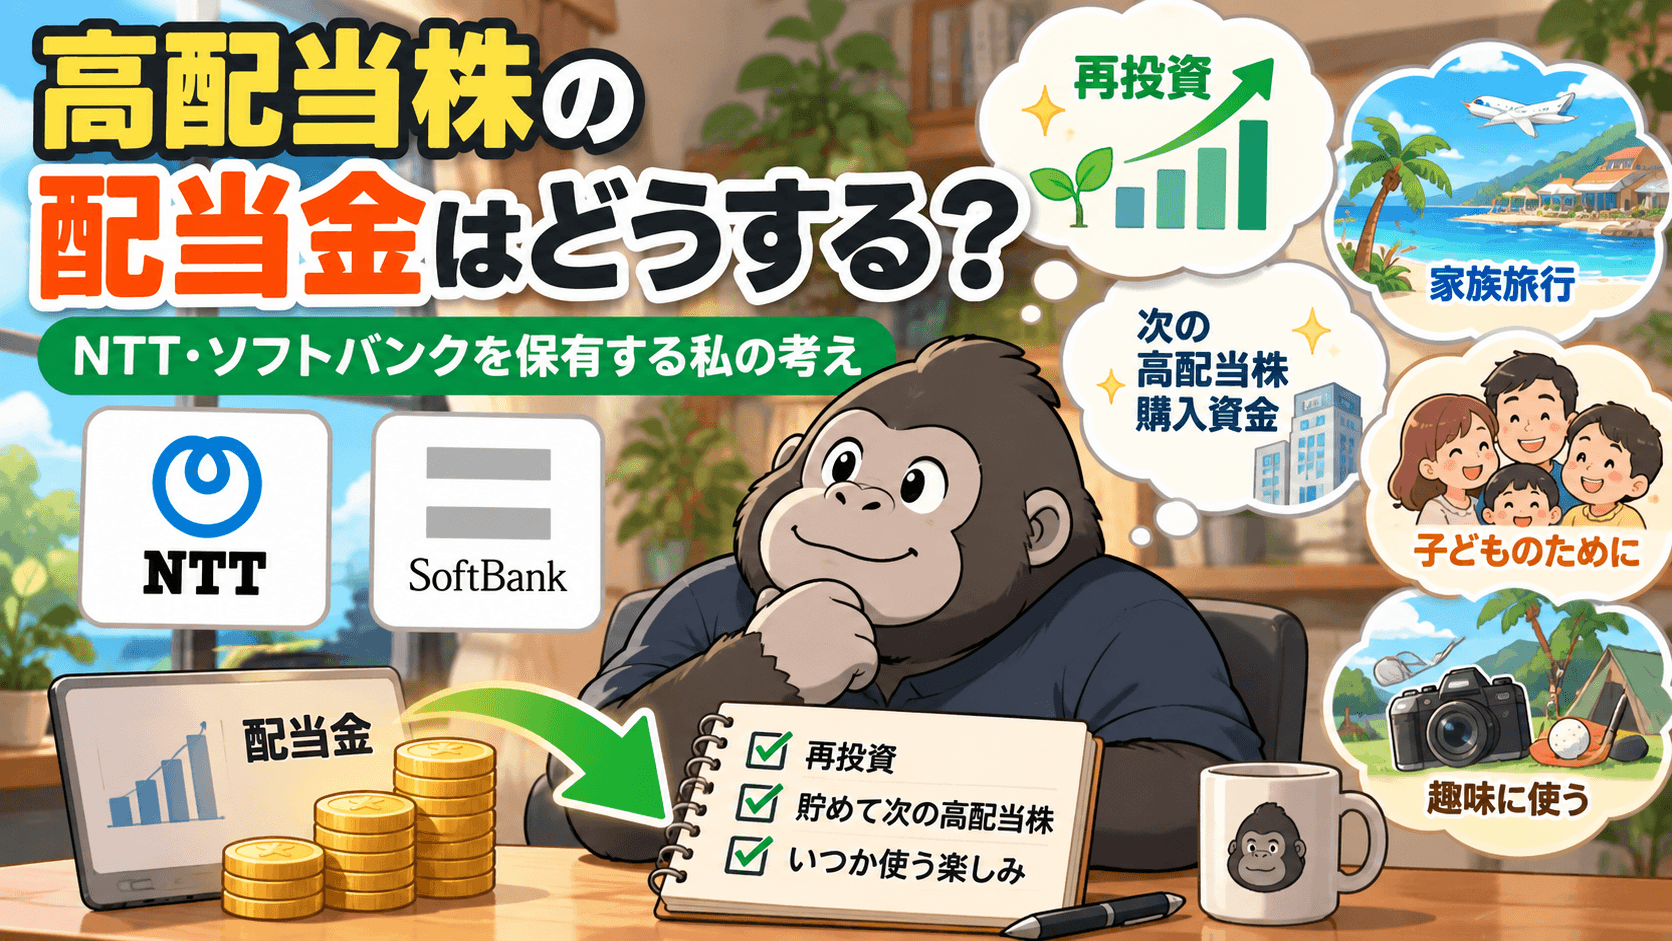
高配当株から配当金を受け取ったら、そのお金をどうするか。
生活費に使う。
ちょっとしたご褒美に使う。
そのまま貯金する。
もう一度株を買う。
いろいろな選択肢があります。
現在、NTTとソフトバンクを高配当株として保有している私の答えはかなり明確です。
今は再投資一択です。
ただし、配当金が入った瞬間に、その金額で何かの株をすぐ買うわけではありません。
私が原則として考えているのは、配当金を次の高配当株を買うための資金として残しておくことです。
欲しい銘柄を単元株で買えるだけの資金がまだなければ、そのまま待つ。
購入できるだけの資金があり、自分の条件に合う銘柄が見つかれば購入を検討する。
この記事では、「高配当株の配当は再投資した方がいいのか?」という一般論ではなく、私が日本株から受け取った配当金を実際にどう扱っているのかを紹介します。
結論|今の配当金は次の高配当株を買うために残している
現在、NTTやソフトバンクから受け取った配当金は、生活費には使っていません。
趣味にも使いません。
配当金が入ったからといって、ちょっといいものを買うこともありません。
次の高配当株を買うための資金として残しています。
理由は単純です。
今の私は、まだ高配当株から得られる収入を使う段階ではなく、配当を生んでくれる資産そのものを増やす段階だと考えているからです。
配当金を受け取る。
そのお金を次の株へ回す。
新しく買った株から、また配当を受け取る。
今はこの流れを少しずつ大きくしていきたいと思っています。
「再投資する」=配当が入ったらすぐ株を買う、ではない
ここは、私の中で少し重要なところです。
私は配当金を再投資しています。
でも、入金された翌日に必ず株を買うわけではありません。
現在は原則として単元株で買いたいと考えているため、配当金だけでは購入資金が足りないことがあります。
例えば、配当が入ったとしても、その時点で買いたい株を100株買える資金に届いていない。
そんなときは無理に何かを買いません。
次の購入資金として、そのまま残しておきます。
反対に、すでに必要な資金があり、自分が調べて「この企業なら買いたい」と思える銘柄があるなら、その時点で購入を検討します。
つまり私にとっての再投資は、
「配当が入ったから何か買う」のではなく、「次に納得できる株を買うための資金にする」
という意味です。
配当金があるからといって、買う基準は下げない
配当金が口座に残っていると、少し買いたくなることがあります。
せっかく入ってきたお金だから、早く働いてもらった方がいいのではないか。
そう考えることもできます。
でも私は、配当金がたまっているという理由だけで投資先を決めたくありません。
高配当株を買うときは、業績や財務状況、キャッシュフロー、配当性向、減配リスクなどを確認します。
その確認をして「今は欲しい銘柄がない」と思えば、配当金を持ったまま待ちます。
現金で待っている期間があることと、再投資する方針であることは矛盾しないと思っています。
配当金を早く市場へ戻すことよりも、自分が納得できない企業を買わない方を優先します。
配当金だけで買えなければ、足りるまで待つ
現在の配当額では、受け取ったお金だけで毎回すぐ単元株を買えるとは限りません。
ここは、高配当株を実際に始めてみて感じたところです。
配当金が入ること自体は嬉しい。
でも「じゃあ、この配当だけで次の100株を買おう」と思っても、資金が足りないことがあります。
だから今は、一度の配当入金ですべてを完結させようとは考えていません。
何回か配当を受け取り、資金が積み上がってから買ってもいい。
必要であれば、もともと投資へ回す予定だった資金と合わせて買うことも考えます。
大事なのは、
「配当金だけで買えたかどうか」ではなく、配当金を使わず次の資産へつなげられたか
だと思っています。
今は配当金を使わない|まだ「育てる時期」だから
配当金を受け取ると、「せっかくだから使ってもいいかな」と思うこともあります。
実際、配当金の魅力の一つは、保有しているだけで現金が入ってくることだと思っています。
それでも今は使いません。
現在は、配当金そのものを楽しむよりも、受け取れる配当をもっと大きくすることを優先しています。
1万円の配当を使えば、その1万円で楽しめます。
一方で、その1万円を次の投資資金の一部にして株数を増やせば、将来的に受け取る配当金を増やせる可能性があります。
今の私は後者を選びたい。
今は使うより、配当を生む側を大きくしたい。
これが再投資一択にしている一番大きな理由です。
それでも配当金が入る瞬間は、いつまでたっても嬉しい
ここまで「使わない」「再投資する」と書いてきましたが、配当金の入金自体を淡々と数字だけで見ているわけではありません。
配当金が入ると、今でも普通に嬉しいです。
資産額が増えたからといって、この感覚はあまり変わっていません。
自分がその日に残業したわけでもない。
何かを販売したわけでもない。
それでも、保有している企業からお金が入ってくる。
実際には配当予定も分かっていますし、「突然降ってきたお金」ではありません。
それでも感覚としては、「予定されていた急な収入」みたいなものです(笑)。
給料とは別にお金が入る通知を見ると、やっぱり嬉しい。
この感覚は、高配当株を続けるモチベーションの一つにもなっています。
米国株の配当と日本の高配当株では再投資先を分けている
私は米国株やETFからも配当・分配金を受け取っています。
ただし、そちらは日本の高配当株とは少し扱いが違います。
米国株からドルで受け取った配当は、基本的に円転して投資信託へ回しています。
一方、NTTやソフトバンクなど日本の高配当株から受け取った配当は、次の高配当株を買うための資金として残しています。
| 受け取る配当 | 現在の使い道 |
|---|---|
| 米国株・ETF | 円転して投資信託へ再投資 |
| 日本の高配当株 | 次の高配当株の購入資金 |
最終的にはどちらも「次の資産を作る」という目的は同じです。
ただ、現在は投資先ごとに再投資のルートを分けています。
米国株の配当金をなぜすぐ円転しているのかについては、記事48「米国株の配当金はどうする?私はすぐ円転して投資信託へ再投資する理由」で詳しくまとめています。

目標は年間120万円。でも、その先の使い道はまだ決めていない
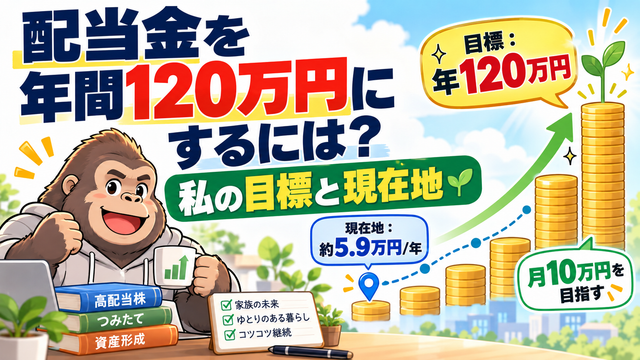
私が高配当株で目標にしているのは、年間120万円の配当です。
月平均にすると10万円。
ただ、120万円まで育ったときに「全部これに使う」と決めているわけではありません。
むしろ今は、
「年間120万円入ったら何に使おうかな……?」
と考えること自体を楽しんでいます(笑)。
趣味に使ってもいい。
家族で旅行へ行ってもいい。
子どものために使ってもいい。
そのとき欲しいものに使ってもいい。
もちろん、一部を再投資し続けてもいいと思っています。
使い道を今から固定する必要はない。
私はそう考えています。
年間120万円の配当を作るにはどのくらいの資産が必要なのか、なぜこの金額を目標にしているのかは、記事17「配当金を年間120万円にするにはいくら必要?私の目標と現在地」でまとめています。
「再投資する時期」と「使う時期」は分けて考えたい
今は配当金を再投資しています。
でも、私は一生配当金を使わずに再投資し続けたいわけではありません。
資産形成は、資産額を大きくする競争ではないからです。
お金を増やした先には、そのお金を使って生活を豊かにする段階があると思っています。
今はまだ、私にとって「育てる時期」。
だから配当金も再投資する。
でも、ある程度まで配当が育ったら、今度は「使うことを楽しむ時期」へ移っていきたいです。
その境目が年間120万円なのか。
資産1億円なのか。
セミリタイアするタイミングなのか。
そこまではまだ決めていません。
今後の家計や資産状況を見ながら決めればいいと思っています。
配当金を再投資すること自体を目的にはしない
一方で、「配当金は全部再投資しなければいけない」とも思っていません。
今の私が再投資しているのは、それが現在の目標に合っているからです。
もし将来、年間120万円の配当が入るようになって、それを子どもとの旅行に使いたいと思ったなら、私は普通に使うと思います。
欲しかったものを買うかもしれません。
家族でおいしいものを食べるかもしれません。
「再投資した方が将来もっと増えるのに」と考え続けて、一生使わないのは私が目指している姿ではありません。
増やすために再投資する時期と、増やしたお金を使う時期。
どちらも資産形成の一部だと思っています。
今の高配当株ポートフォリオは、まだ育てている途中
現在の私の日本高配当株は、NTTとソフトバンクが中心です。
まだ銘柄数も少なく、完成したポートフォリオではありません。
だからこそ、今受け取る配当金には「生活費」というより、次の一株を作る原資という役割を持たせたいと思っています。
現在の保有状況や、なぜこの2銘柄から始めたのかについては、記事20「高配当株ポートフォリオ公開|私が保有している銘柄と選んだ理由」で公開しています。
まとめ|今は再投資。でも、いつか使うことも楽しみたい
現在、NTTやソフトバンクから受け取った配当金について、私は再投資一択です。
ただし、入金されたらすぐ何かの株を買うわけではありません。
原則として単元株で購入したいので、資金が足りなければ残しておく。
資金がたまり、自分が納得できる銘柄が見つかったら購入を検討する。
現在はこの流れです。
私の中では、
配当金 → 次の高配当株 → さらに配当金
という流れを少しずつ大きくしていきたいと考えています。
一方で、配当金はいつ受け取っても嬉しいです。
自分がその時間に働いていなくても入ってくる、不労所得。
この感覚は、資産額とは別の楽しさがあります。
そして将来、年間120万円くらいまで配当が育ったら、そのお金を何に使うのか。
今はまだ決めていません。
でも、
「家族で何しようかな」「子どもに何をしてあげようかな」「自分の趣味にも使おうかな」
と考えること自体が、すでに結構楽しいです(笑)。
今は増やす。
そして、いつかは使う。
その両方を楽しめるところまで、高配当株を育てていきたいと思っています。
コメント