
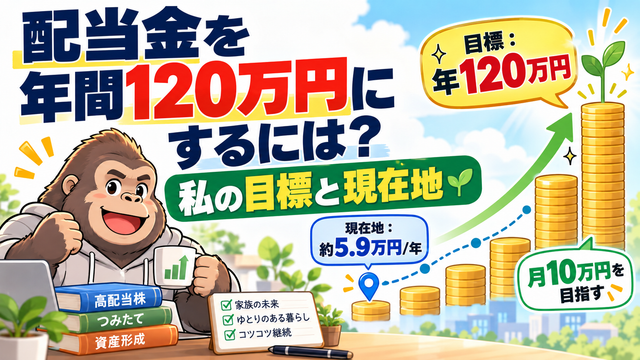
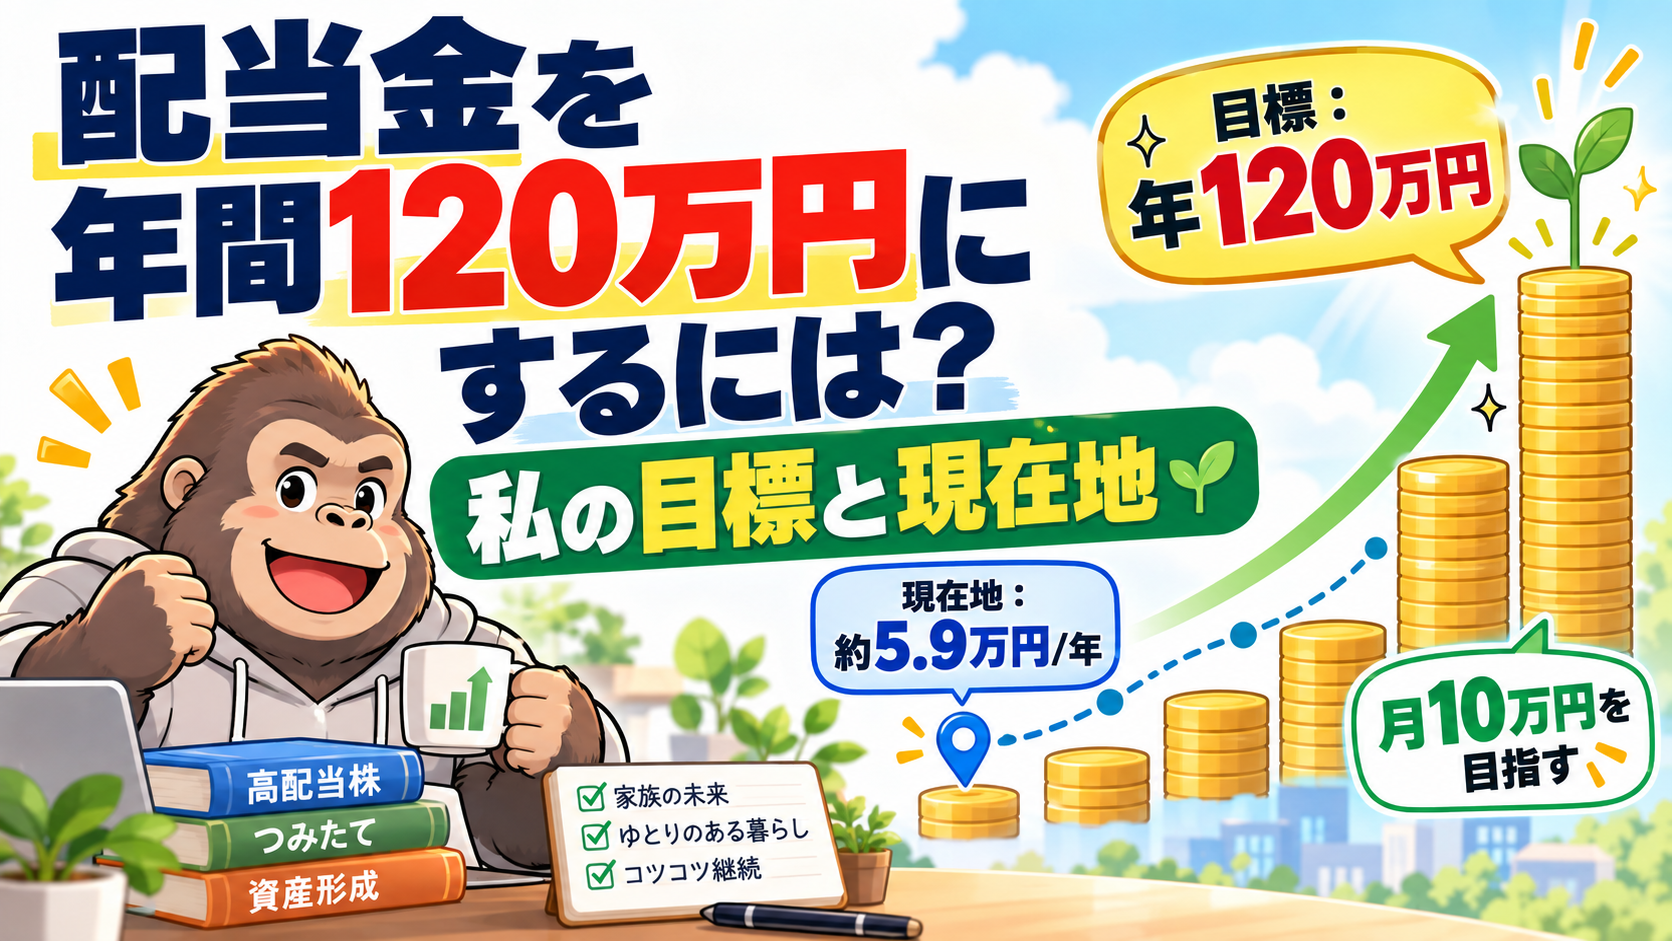
私が現在、高配当株で目標にしているのが、妻の証券口座で保有する日本株から税引前年間120万円の配当を受け取ることです。
月平均にすると10万円。
なぜ120万円なのか。
ものすごく緻密な計算をして決めたわけではありません。
まず、年間120万円という数字が単純にキリがいい。
そして何より、本業とは別に毎月10万円相当の収入があれば、生活へのインパクトはかなり大きいと思ったからです。
月1万円の配当でももちろん嬉しい。
でも月10万円相当まで育ったら、家計にもかなり余裕が出る。
本業の給料と合わせたときに、生活の自由度もかなり変わってくると思っています。

年間120万円って、かなり大きな目標じゃない?
大きいよ。でも月10万円まで育ったら生活へのインパクトも大きい。急がず、でもできるだけ早く近づきたいと思ってる。
この記事では、年間配当120万円にはどのくらいの資産が必要なのか。
そして、NTTとソフトバンクの2銘柄から始めた私が今どこにいて、これからどう配当を育てようとしているのかをまとめます。
結論|まずは税引前年間120万円を目指す
私が最初の目標にしているのは、妻の証券口座で保有する日本株から、税引前で年間120万円の配当金を受け取ることです。
私自身も米国個別株やETFから配当・分配金を受け取っていますが、この年間120万円の目標には含めていません。米国個別株は今後ETFへ集約し、企業ごとの管理負担を減らしていく方針です。
最初から「手取りで月10万円」にするつもりはありません。
まずは年間に受け取れる配当金の総額が120万円になるところを目指します。
月平均にすると10万円です。
もちろん、配当金が毎月10万円ずつ均等に振り込まれるという意味ではありません。
年間総額として120万円まで育てたい、という目標です。
今すぐ達成しようとも考えていません。
無理のない範囲で、できるだけ最短で近づいていく。
今はそのくらいの距離感で考えています。
なぜ年間120万円なのか|月10万円には生活を変える力がある
年間120万円という目標を決めた理由は、大きく3つあります。
- 年間120万円=月平均10万円で分かりやすい
- 月10万円あれば日常生活にかなり余裕が生まれる
- 本業の収入と組み合わせたときのインパクトが大きい
例えば、本業の給料とは別に月10万円相当の配当があるとします。
年間なら120万円。
旅行、教育費、生活費、趣味など、使い道はいくらでもあります。
もちろん、全部使わずに再投資することもできます。
私にとって重要なのは、「使えるお金が本業以外から年間120万円生まれる」という状態そのものです。
以前の記事で「これで年収も上がった(笑)」と書きましたが、感覚としては本当にそれに近いです。
会社からの給料だけではなく、保有している企業からも少しずつお金が入ってくる。
それが年間120万円まで育ったら、かなり面白いと思っています。
年間120万円には、いくら必要なのか
では、年間120万円の配当金を受け取るには、どのくらいの資産が必要なのでしょうか。
実際には銘柄ごとに配当利回りが違い、株価も配当金も変動します。
それでも目安を見るために、単純計算してみます。
| 想定配当利回り | 年間120万円に必要な投資額 |
|---|---|
| 3% | 約4,000万円 |
| 4% | 約3,000万円 |
| 5% | 約2,400万円 |
仮に平均配当利回り4%なら、年間120万円には約3,000万円が必要です。
こうして数字にすると、簡単に達成できる目標ではないことが分かります。
ただ、私はこれを見て「無理だ」とはあまり感じません。
むしろ、どこまで配当を育てられるかを長期で試してみたいという気持ちの方が強いです。
なお、この金額はあくまで一定の配当利回りが続くと仮定した単純計算です。配当金や株価が将来も同じ水準で続く保証はありません。
現在地|NTT3,500株・ソフトバンク4,000株からスタート
現在、我が家が高配当株として保有している日本株は2銘柄です。
- NTT:3,500株
- ソフトバンク:4,000株
この記事を書いている2026年9月時点の会社予想配当を使って単純計算すると、NTTは年間1株5.4円、ソフトバンクは年間1株8.8円です。
| 銘柄 | 保有株数 | 1株あたり年間配当予想 | 年間配当予想 |
|---|---|---|---|
| NTT | 3,500株 | 5.4円 | 18,900円 |
| ソフトバンク | 4,000株 | 8.8円 | 35,200円 |
| 合計 | ― | ― | 54,100円 |
現在の保有株数と会社予想を前提にすると、年間約5万4,100円です。
月平均にすると約4,500円。
年間120万円という目標に対しては、まだ約4.5%の地点です。
正直、ゴールはまだかなり遠いです。
でも、私はこの数字を見て結構ワクワクしています。
ゼロだった配当が5万4,100円になった。
これを10万円、30万円、50万円と増やしていったらどうなるのか。
その過程自体を楽しみたいと思っています。
現在は、NTT3,500株とソフトバンク4,000株を保有しています。
まだ2銘柄だけで、通信株に偏った未完成のポートフォリオです。
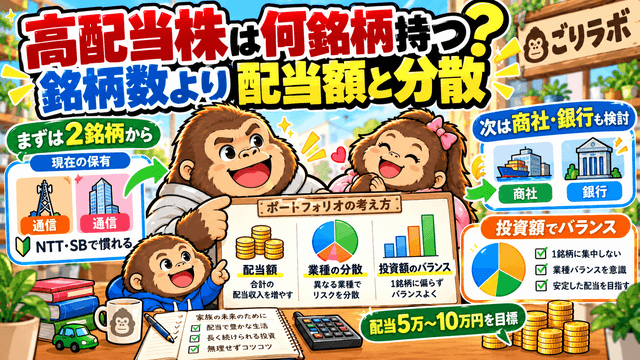
それでも、年間配当120万円へ向けた最初の一歩として少しずつ積み上げています。現在の保有株数や年間配当、2銘柄を選んだ理由、今後どう広げていきたいかはこちらの記事でまとめています!
NTTとソフトバンクを1万株まで増やすか、別業種へ広げるか悩んでいる
現在、次の高配当株投資をどうするかは正直まだ迷っています。
一つの案は、現在保有しているNTTとソフトバンクをそれぞれ1万株まで増やすことです。
株数としてもキリがよく、これまで保有してきた経験もあります。
ただし、NTTもソフトバンクも通信業界です。
2銘柄をさらに買い増せば、高配当株部分の業種偏りは大きくなります。
そこで、ある程度経験を積んだ今だからこそ、次は別の業界へ広げることも考えています。
今の2銘柄を深く積み上げるか。それとも新しい業界へ分散するか。
これは現在進行形で悩んでいるところです。
ちなみに、現在の会社予想配当がそのまま続くと仮定して、NTTとソフトバンクをそれぞれ1万株保有した場合でも、年間配当は合計約14万2,000円です。
年間120万円から見れば、まだかなり距離があります。
だから、1万株はゴールではありません。
あくまで配当を育てていく途中の一つの目安として考えています。
2029年ごろから高配当株への投資を加速させたい
年間120万円には特に「何歳まで」という期限を設けていません。
無理に高配当株へ資金を集中させて、現在の資産形成方針を崩したくないからです。
今の私が最優先しているのは、自分の新NISAです。
自分の新NISAはインデックス投資で埋めると決めているので、まずそこへ資金を投入します。
現在の計画では、自分のNISAへの投資が一段落する2029年ごろから、高配当株への入金を今より加速させたいと考えています。
今すぐ年間120万円を目指してインデックス投資を削るのではなく、優先順位を守りながら徐々に高配当株へ回す資金を増やす。
この順番で進めるつもりです。
我が家でNISAと高配当株をどのように使い分けているのかは、こちらの記事で詳しくまとめています!
今は「高配当株だけ」で120万円を目指している
現在のところ、年間120万円という目標は高配当株からの配当だけで達成したいと考えています。
ただし、ここにも強くこだわるつもりはありません。
これは投資に限らず、私の資産形成全体で意識していることです。
一度決めた方法にこだわりすぎない。
資産額、家族の状況、制度、相場、自分の考え方。
10年後には、今とは状況が大きく変わっているかもしれません。
そのときに、高配当株だけにこだわる必要がないと判断すれば、やり方を変えると思います。
今のところ高配当株で年間120万円を目指している。
でも、「昔そう決めたから」という理由だけで将来も同じ方法を続けるつもりはありません。
その時点で自分と家族に合う方法を選びたいと思っています。
配当が育っていく過程が、めちゃくちゃ楽しみ
年間120万円を目指している一番の理由は、もちろん経済的な余裕を増やしたいからです。
でも、それだけではありません。
正直に言うと、これから配当金が増えていくこと自体が、めちゃくちゃ楽しみです。
年間5万円だったものが10万円になる。
10万円だったものが30万円になる。
そして、いつか年間120万円になる。
もちろん、そんなにきれいに増え続けるとは思っていません。
減配する会社もあるでしょうし、株価が下がることもある。
思ったように高配当株へ資金を回せない年もあると思います。
それでも、保有株数が増え、配当金が増えていけば、自分が投資してきた結果が数字としてかなり分かりやすく見えるようになります。
これはインデックス投資とはまた違う楽しさです。
資産評価額だけではなく、
「今年は年間○万円の配当を受け取れるようになった」
という成果が見える。
完全に自己満足かもしれません。
でも、私はそれでいいと思っています。
資産形成を人生の楽しみの一つとして続ける。
高配当株には、その役割も期待しています。
年間120万円は「絶対に達成しなければならないノルマ」ではない
年間120万円という数字を掲げていますが、私はこれをノルマにはしたくありません。
配当を増やすことだけを優先して、生活を削る。
高い配当利回りだけを追いかける。
無理に借金をして投資する。
そこまでして達成したい目標ではありません。
私がやりたいのは、これまで続けてきた資産形成を壊さず、その中に高配当株という楽しみを加えることです。
そして気付いたら、
「年間10万円になった」
「30万円まで来た」
「ついに120万円になった」
そんなふうに成長を楽しめたら最高です。
まとめ|月10万円の配当を、人生の楽しみとして追いかける
私が高配当株で目標にしているのは、税引前年間120万円です。
月平均にすれば10万円。
今の生活に月10万円相当の余裕が加われば、本業の収入と合わせてかなり大きなインパクトがあります。
一方で、現在のNTT3,500株とソフトバンク4,000株を会社予想配当で計算すると、年間約5万4,100円。
120万円までは、まだまだ遠いです。
でも私は、それが嫌ではありません。
むしろ、ここからどこまで育てられるのかが楽しみです。
配当5万円、10万円、30万円、そして120万円。
投資の成果が配当という数字になって見えてくる。
その過程を楽しみながら、無理のない範囲でできるだけ早く目標へ近づいていきたいと思っています。

120万円まで遠いのに、なんか楽しそうだね。
めちゃくちゃ楽しみだよ。全部うまくいくとは思ってないけど、配当が育っていく過程も人生の楽しみの一つにしたいんだ。
将来的に毎月どこかから配当金を受け取れる状態を作るにはどう考えるのか、権利月の分散についてはこちらの記事で詳しくまとめています。
コメント