
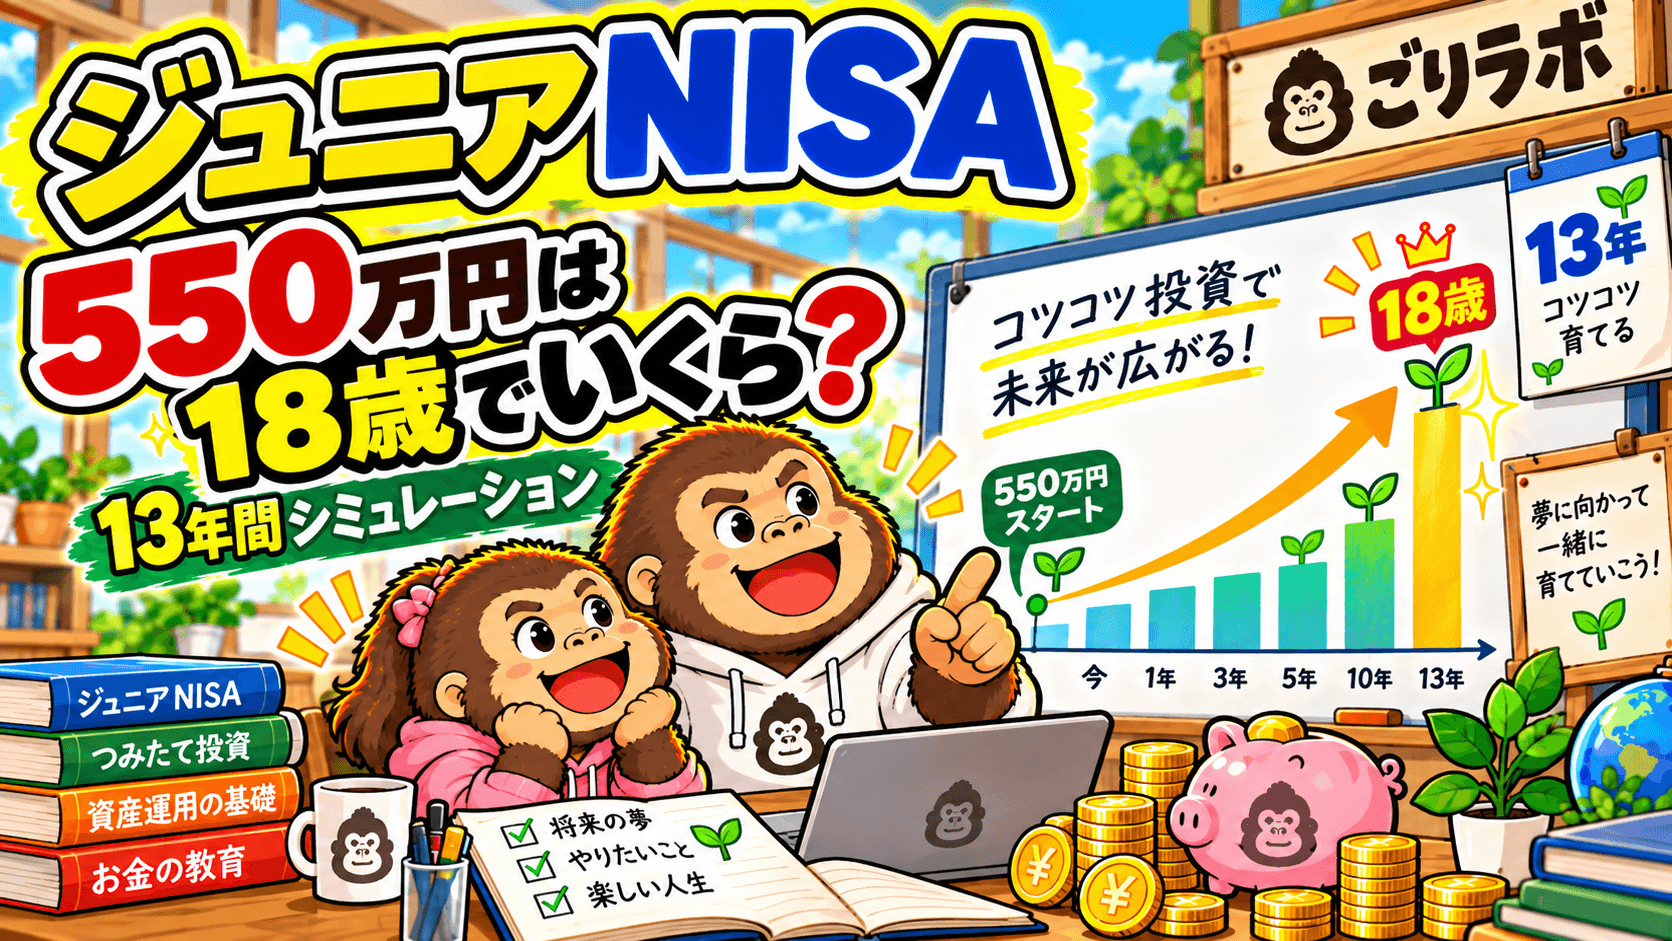
5歳の長女が持っているジュニアNISAは、2026年10月末時点で5,505,728円になりました。
元本は約233万円。
ここまで増えただけでも十分うれしいのですが、最近ふと思いました。
この550万円を、このまま18歳まで触らなかったらいくらになるんだろう?
ジュニアNISAはすでに制度が終了しているため、今ある資産へ新しく買い増すことはできません。
だからこそ、今ある約550万円をそのまま13年間運用した場合の未来を、一度数字で見ておきたくなりました。
結論からいうと、年利3〜5%で運用できた場合、18歳時点では約809万円〜1,038万円になります。
ただし、我が家は「18歳までに1,000万円にしたい」と考えているわけではありません。
そもそもジュニアNISAを始めたときも、目標金額は決めていませんでした。
使える制度を使い切って、あとは長く運用する。
考えていたのは、それくらいです。

550万円が1,000万円になる可能性もあるの?
可能性はあるよ。ただし「必ずそうなる」とは考えない。将来の金額を当てるより、長く運用できる状態を作る方が大事だと思ってる。
現在のジュニアNISAは約550万円
まず、長女のジュニアNISAの現在地を整理します。
- 長女:5歳
- 投資元本:約233万円
- 2026年10月末:約550万円
- 18歳まで:約13年
- 今後の追加投資:なし
2026年9月末時点では約547万円でしたが、10月末には5,505,728円まで増えました。
ここまでの詳しい買付履歴や、元本233万円がどのように増えたのかは別記事で公開しています。
今回の記事では、過去の運用実績ではなく、この約550万円がこれからどうなるかだけを考えます。
550万円を13年間運用するといくらになる?
現在の5,505,728円を追加投資せず、18歳まで13年間運用すると仮定してシミュレーションしました。
| 想定年利 | 18歳時点の試算 |
| 0% | 約551万円 |
| 3% | 約809万円 |
| 5% | 約1,038万円 |
| 7% | 約1,327万円 |
年利0%なら、当然ながら今の約550万円のままです。
年利3%なら約809万円。
年利5%なら約1,038万円。
年利7%なら約1,327万円になります。
数字だけを見ると、かなり大きな差です。
ただ、我が家では7%を前提に考えるつもりはありません。
13年間ずっと同じ利回りで増えるわけではありませんし、途中で大きな下落が来る可能性もあります。
私自身が現実的に見るなら、まずは3〜5%くらいの範囲です。
その場合、18歳時点では約800万円〜1,000万円前後。
このくらいになっていれば十分だと思っています。
私は3〜5%くらいで見ておくのがちょうどいいと思っている
今回、0%・3%・5%・7%でシミュレーションしましたが、私自身が一番見ているのは3〜5%のところです。
7%で13年間運用できれば約1,327万円。かなり大きな金額になります。
でも、この数字を見て「じゃあ1,300万円を目指そう」とは思いません。
13年の間には、株価が大きく上がる年もあれば、逆に大きく下がる年もあるはずです。
特に娘の場合、18歳というある程度決まったタイミングがあります。
18歳の直前に相場が好調とは限りません。
だから私は、好調なケースだけを基準に将来を考えるより、「3〜5%くらいで増えていけば十分」くらいの感覚で見ています。
そもそも233万円だった元本がすでに550万円まで増えています。
ここからさらに高いリターンを求めて何か特別なことをする必要性は、今の私には感じられません。
我が家は「1,000万円」を目標にしていない
ここは少し意外に思われるかもしれません。
シミュレーションすると1,000万円という数字が見えてきますが、私は長女の資産について「18歳までに1,000万円にしたい」と考えたことはありません。
ジュニアNISAを始めたときも同じでした。
考えていたのは、
- 使える非課税制度を使う
- 無理のない範囲で入金する
- できるだけ長く運用する
この3つくらいです。
結果として元本233万円が550万円まで増えましたが、これは最初から計画していた数字ではありません。
目標額を追いかけたというより、制度を使って、そのまま運用を続けた結果です。
なので今後も、「あと何万円増やしたい」という理由だけで無理にリスクを取るつもりはありません。
じゃあ、1,000万円にならなくてもいいの?
全然いいよ。金額を達成することより、将来の選択肢を少しでも増やせたら十分だと思ってる。
550万円あるからこそ、無理に増やそうとは思わなくなった
ジュニアNISAを始めた当初は、ここまで増えるとは想像していませんでした。
今は5歳で約550万円あります。
もちろん、将来1,000万円を超えればうれしいです。
でも、550万円を見て「もっと増やさなければ」とは思わなくなりました。
むしろ今は、この資産を余計な判断で壊さず、できるだけ長く残してあげることの方が大事だと思っています。
我が家の家計に何も起こらなければ、そのまま18歳まで運用する。
一方で、教育費などで本当に困ったときには使う。
「絶対に1円も触らない」というルールにするのではなく、家族にとって必要なら使える資産として残しておく。
今のところ、この距離感が我が家には一番合っています。
ジュニアNISAには原則手を出さない
我が家では、今あるジュニアNISA資産には原則として手を出さない方針です。
550万円あるからといって、途中で利益確定して使う予定もありません。
できれば18歳までそのまま運用したいと考えています。
ただし、これは「何があっても絶対に売らない」という意味ではありません。
例えば、教育費が想定以上にかかったり、家計で大きなトラブルが起きたりした場合。
本当に必要なら、この資産を使う可能性はあります。
我が家にとってジュニアNISAは、原則触らない資産でありながら、有事のときの最終手段でもあります。
教育費のために家計そのものが苦しくなるのに、「娘の投資資産だから絶対に触れない」と意地を張るつもりはありません。
とはいえ、できるだけ教育費は普段の家計や別の資金から出したい。
ジュニアNISAにはなるべく長く運用を続けてもらいたい。
今のところは、このバランスで考えています。
なぜ基本的に売らない方針にしているのかは、こちらの記事で詳しく書いています。
2027年以降のこどもNISAとは切り分けて考える
今後は、長女の資産形成がジュニアNISAだけで終わるわけではありません。
我が家では、2027年以降に始まるこどもNISAも利用する予定です。
ただし、今あるジュニアNISA約550万円とは切り分けて考えています。
長女にはすでに大きなジュニアNISA資産がありますが、その差を埋めるために次女へ多く投資したり、長女へのこどもNISA積立を減らしたりする予定はありません。
こどもNISAでは、長女と次女へ同じ金額を積み立てる予定です。
ここを詳しく書くと今回の記事とテーマがずれるため、我が家の具体的な積立方針はこちらの記事にまとめています。
18歳になったら、基本的には娘へ全部引き継ぐ
教育費などで途中に取り崩す必要がなければ、18歳になった時点でジュニアNISAの資産は基本的に娘へ引き継ぐつもりです。
仮に年利3%なら約809万円。
年利5%なら約1,038万円。
18歳でそれだけのお金を持つことになります。
正直、それは少し怖さもあります。
高校を卒業したばかりの子どもに800万円、1,000万円を渡して、「あとは好きにしていいよ」で終わるつもりはありません。
管理責任自体は娘へ移します。
でも、その後も私は横で一緒に考えるつもりです。
例えば、
- なぜこのお金が増えたのか
- 投資を続けるとどうなるのか
- 使うなら何に使うのか
- 全部使う必要があるのか
- 一部を残して育てる選択肢はないか
こうしたことを一緒に考えたいと思っています。
「資産を渡す」ことより、「資産との付き合い方も一緒に引き継ぐ」ことの方が大事。
今はそう考えています。
18歳になったら全部自由に使っていいの?
最終的には自分のお金だからね。でも、いきなり全部任せて終わりじゃなくて、「育てる」「使う」を一緒に考えていくつもりだよ。
18歳までの13年間は、お金について話せる時間でもある
今回シミュレーションしていて、もう一つ感じたことがあります。
長女が18歳になるまで、まだ13年あります。
これは単に550万円を運用できる13年間ではなく、娘とお金について話していける13年間でもあります。
18歳になった日に突然、「実はあなたに1,000万円近い資産があります」と伝えて終わりにはしたくありません。
資産が増えることもあれば減ることもあること。
使えばなくなること。
逆に、使わず運用を続ければ将来の選択肢になること。
そういうことを少しずつ一緒に考えていきたいです。
最終的な管理責任は18歳以降、娘本人へ移します。
それでも、親として完全に手を離すのではなく、必要な間は横で一緒に考える。
私にとってジュニアNISAは、娘へお金を残すだけの制度ではなく、お金との付き合い方を一緒に考えるきっかけにもなっています。
13年間で一番大事なのは、利回りではないと思っている
今回シミュレーションをしてみて、改めて感じたことがあります。
3%なら809万円。
5%なら1,038万円。
7%なら1,327万円。
利回りによって将来の金額は大きく変わります。
でも、私が今から「7%を狙うにはどうすればいいか」と考えることはありません。
それよりも大事なのは、途中で慌てて売らず、必要がなければ13年間運用を続けることだと思っています。
株式市場が大きく下がる時期もあるでしょうし、18歳になる直前に暴落する可能性だってあります。
だから今回の809万円、1,038万円、1,327万円は、あくまで将来を考えるための目安です。
「娘が18歳になったらこの金額になる」と約束された数字ではありません。
それでも、5歳の時点で約550万円の投資資産があり、そこから13年間という時間を使える。
この「時間」が、今の長女にとって一番大きな資産なのかもしれません。
まとめ|550万円を増やすことより、娘へどう引き継ぐかを大事にしたい
2026年10月末、5歳の長女のジュニアNISAは5,505,728円になりました。
この資産を追加投資せず18歳まで13年間運用すると、今回のシミュレーションでは次の結果になりました。
- 年利0%:約551万円
- 年利3%:約809万円
- 年利5%:約1,038万円
- 年利7%:約1,327万円
我が家として現実的に見ているのは、3〜5%程度です。
ただし、目標は1,000万円ではありません。
ジュニアNISAを始めたときも、具体的な目標額はありませんでした。
制度を使い、できるだけ長く運用する。
今ある資産には原則手を出さない。
もし教育費などで本当に困ったときには、最終手段として使う。
そして無事に18歳を迎えたら、基本的には娘へ引き継ぐ。
ただ、そこで私の役割が終わるとは思っていません。
娘自身が「このお金をどう育てるか」「何に使うか」を考えられるようになるまで、一緒に並走していきたい。
550万円が18歳でいくらになるかも気になります。
でも、それ以上に気になるのは、そのお金を18歳の娘がどう受け止めるのか。
そこまで含めて、これから13年間の資産形成だと思っています。
コメント