
2026年10月末、我が家の金融資産は69,451,394円になりました。
約6,945万円です。
9月末は約6,814万円だったので、1カ月で約131万円増えました。
数字だけを見ると、いよいよ7,000万円が目前です。
ただ、今のところ私はほとんど気にしていません。
「7,000万円まであと少し!」という感覚も、正直あまりないです。
相場次第では明日には100万円、200万円と減る可能性もありますし、また6,800万円台へ戻ることも普通にあると思っています。
安定して7,000万円を超えるようになったら、そのとき初めて「ここまで来たか」と感じるのかもしれません。
10月も特別なことはしていません。
毎月やっている投資を続け、配当を再投資し、売らずに持っていただけ。
今回も、我が家の10月末時点の資産と、この1カ月で実際にやったことをそのまま公開します。

もうすぐ7,000万円なら、かなりうれしいんじゃないの?
もちろん増えるのはうれしいよ。でも明日減るかもしれない数字だから、今はあまり区切りとして見ていないかな。
2026年10月末の金融資産は6,945万円
10月末時点の我が家の金融資産は69,451,394円でした。
| 資産 | 金額 |
| 私:楽天証券+楽天銀行 | 49,571,245円 |
| 私:iDeCo | 4,346,083円 |
| 長女:ジュニアNISA | 5,505,728円 |
| 妻:楽天証券+楽天銀行 | 8,227,188円 |
| 妻:iDeCo | 751,150円 |
| 妻:JRE BANK | 1,050,000円 |
| 合計 | 69,451,394円 |
9月末は約6,814万円だったので、単純比較では約131万円の増加です。
前月の資産状況はこちらで公開しています。
1カ月で131万円増えたというと、「かなり入金したのでは?」と思うかもしれません。
でも、実際にはそうではありません。
10月に新しく投資した金額は、確認できる範囲で夫婦合計約17万円です。
つまり、資産増加の大部分は自分たちの入金ではなく、保有している株や投資信託の値動きによるものです。
10月もやったことはいつものルーティンだけ
10月に私がやった投資は、ほぼいつも通りです。
投資信託では主に楽天・プラス・S&P500インデックス・ファンドを追加購入しました。
- S&P500:約56,000円
- S&P500:約6,300円
- S&P500:約38,000円
- S&P500:約13,000円
- S&P500:約10,000円
- オルカン:100円
- iDeCo:5,000円
妻の口座では、
- SCHD連動ファンド:10,000円
- FANG+:20,000円
- オルカン:10,000円
- iDeCo:5,000円
を積み立てています。
金額としては特別大きくありません。
むしろ今の我が家は、毎月無理に投資額を増やそうとはしていません。
生活に必要なお金を確保し、そのうえで余ったお金を投資する。
このやり方を今月も続けただけです。
私が「毎月○万円」と固定せず、銀行口座に一定額を残して余剰資金を投資する理由はこちらで詳しく書いています。
10月は売却ゼロ。米国株の配当はすべて再投資
10月は株や投資信託の売却をしていません。
一方、米国株からは配当金が入りました。
| 銘柄 | 税引前配当 |
| VTI | 231.23ドル |
| Coca-Cola | 53.53ドル |
| Altria | 55.50ドル |
| Philip Morris | 66.24ドル |
| Philip Morris | 7.36ドル |
| 合計 | 413.86ドル |
税引後の受取額は合計302.18ドルでした。
この配当金も使わず、そのまま再投資しています。
以前は配当金が入ると「お金が増えた」という感覚が強かったのですが、今はかなり淡々としています。
入金されたら再投資する。
基本的にはそれだけです。
せっかく配当をもらったなら、使わないの?
今は使わないね。まだ資産を作る途中だから、配当もできるだけ次の投資に回しているよ。
米国株の配当金を受け取ったあと、私がどう再投資しているかはこちらの記事で詳しくまとめています。

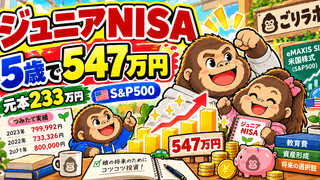
長女のジュニアNISAは550万円を超えた
10月末時点で、5歳の長女のジュニアNISAは5,505,728円になりました。
9月末時点では約547万円だったので、1カ月でさらに増えています。
長女のジュニアNISAには、もともと約233万円を入金しました。
そこから追加投資をせずに運用を続け、現在は約550万円まで増えています。
この数字を見ると、「そろそろ利益確定した方がいいのでは」と感じる人もいるかもしれません。
ただ、我が家では今のところ売却する予定はありません。
教育費はできれば家計から出し、この資産は長女が大人になるまで運用を続けたいと考えています。
元本約233万円がどのように約547万円まで増えたのかは、こちらの記事で公開しています。
6,945万円でも「7,000万円目前」という感覚がない
今回の資産額を見て、一番自分でも面白いと思ったのがここです。
6,945万円なら、7,000万円まであと約55万円です。
以前の自分だったら、かなり意識していたと思います。
「あと55万円で7,000万円だ」と何度も証券口座を見ていたかもしれません。
でも今は、ほとんど気になりません。
理由は、資産が増えるほど短期的な金額の変動が大きくなっているからです。
例えば、資産が約7,000万円あれば、1%動くだけで約70万円変わります。
相場が少し下がれば、今月増えた131万円くらいは簡単に消えます。
だから、10月31日に6,945万円だったとしても、11月1日に6,800万円台になっていても不思議ではありません。
「一瞬7,000万円を超えたかどうか」には、あまり意味を感じなくなりました。
何度か7,000万円を超えて、相場が少し下がっても7,000万円前後を維持する。
そこまで来たら、ようやく自分の中でも「7,000万円まで来た」と感じると思います。
じゃあ7,000万円を超えた日も、何もしないの?
たぶん何もしない(笑)。7,000万円になったから投資方法を変えるわけでもないし、次の日に減る可能性もあるからね。
資産が増えても、やることは変わっていない
2018年ごろに投資を始めたとき、私の投資資産は約150万円でした。
当時は100万円増えることを想像するだけでも大きな話でした。
現在は、相場次第で1カ月に100万円以上動くことがあります。
でも、だからといって投資方法を変えているわけではありません。
- NISAを優先する
- 投資信託を中心に積み立てる
- 配当は再投資する
- 必要がなければ売らない
- 生活を変えてまで入金額を増やさない
今月もこのルール通りでした。
むしろ最近は、資産額そのものを見る回数も以前より減っています。
日々の値動きを見ても、自分でコントロールできることはほとんどないからです。
自分でできるのは、働いて収入を得ること、無理のない範囲で入金すること、投資を続けること。
今はそこだけを見ています。
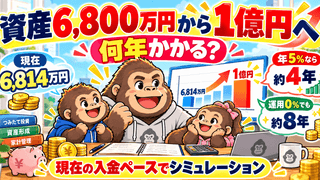
金融資産6,800万円から1億円まで、現在の入金ペースならどのくらいかかるのかは、こちらでシミュレーションしています。
11月も「7,000万円を目指す」はしない
11月の目標を聞かれても、私は「7,000万円を突破する」とは答えません。
相場は自分では決められないからです。
7,000万円を超えるかもしれません。
逆に6,700万円、6,800万円まで戻るかもしれません。
どちらでも、基本的にやることは同じです。
いつものルーティンを続ける。
今の私にとっては、それが一番大事です。
まとめ|6,945万円まで来ても、今月もいつも通りだった
2026年10月末の我が家の金融資産は69,451,394円でした。
- 9月末:約6,814万円
- 10月末:約6,945万円
- 前月比:約+131万円
- 夫婦の追加投資:約17万円
- 10月の売却:なし
- 米国株配当:税引前413.86ドル
- 配当はすべて再投資
- 長女のジュニアNISA:約550万円
資産額としては7,000万円目前まで来ました。
ただ、今月も特別なことをしたわけではありません。
いつも通り投資して、配当を再投資して、売らずに持っていた。
その結果として、今月末はたまたま6,945万円だったという感覚です。
明日にはまた減っているかもしれません。
それでも、資産形成の方針は変えません。
一瞬7,000万円を超えることより、今のやり方を続けた結果として安定して7,000万円を超えること。
今はそのくらいの距離感で資産額を見ています。
我が家が39歳時点で1億円までどう進もうとしているのかは、こちらのロードマップで整理しています。
コメント