
もし妻が働いていなかったら、私は今と同じペースでは投資できていなかったと思います。
感覚的には、投資スピードは今の半分以下になっていたはずです。
私は給与が入ると、次の給料日までに必要なお金と5万円だけを残し、余った分を基本的に投資しています。
かなり攻めたやり方です。
それでも続けられているのは、私一人の口座だけで家計を支えているわけではないからです。
妻にも収入があり、妻側には現金も残している。
だから我が家では、「私が投資側で攻める。妻側の収入と現金で家計全体を守る」という形が自然にできました。

共働きって、単純にお給料が2人分あるから強いってこと?
それもあるけど、僕は「片方で攻めて、片方で守れる」ことの方が大きかったと思ってるよ。
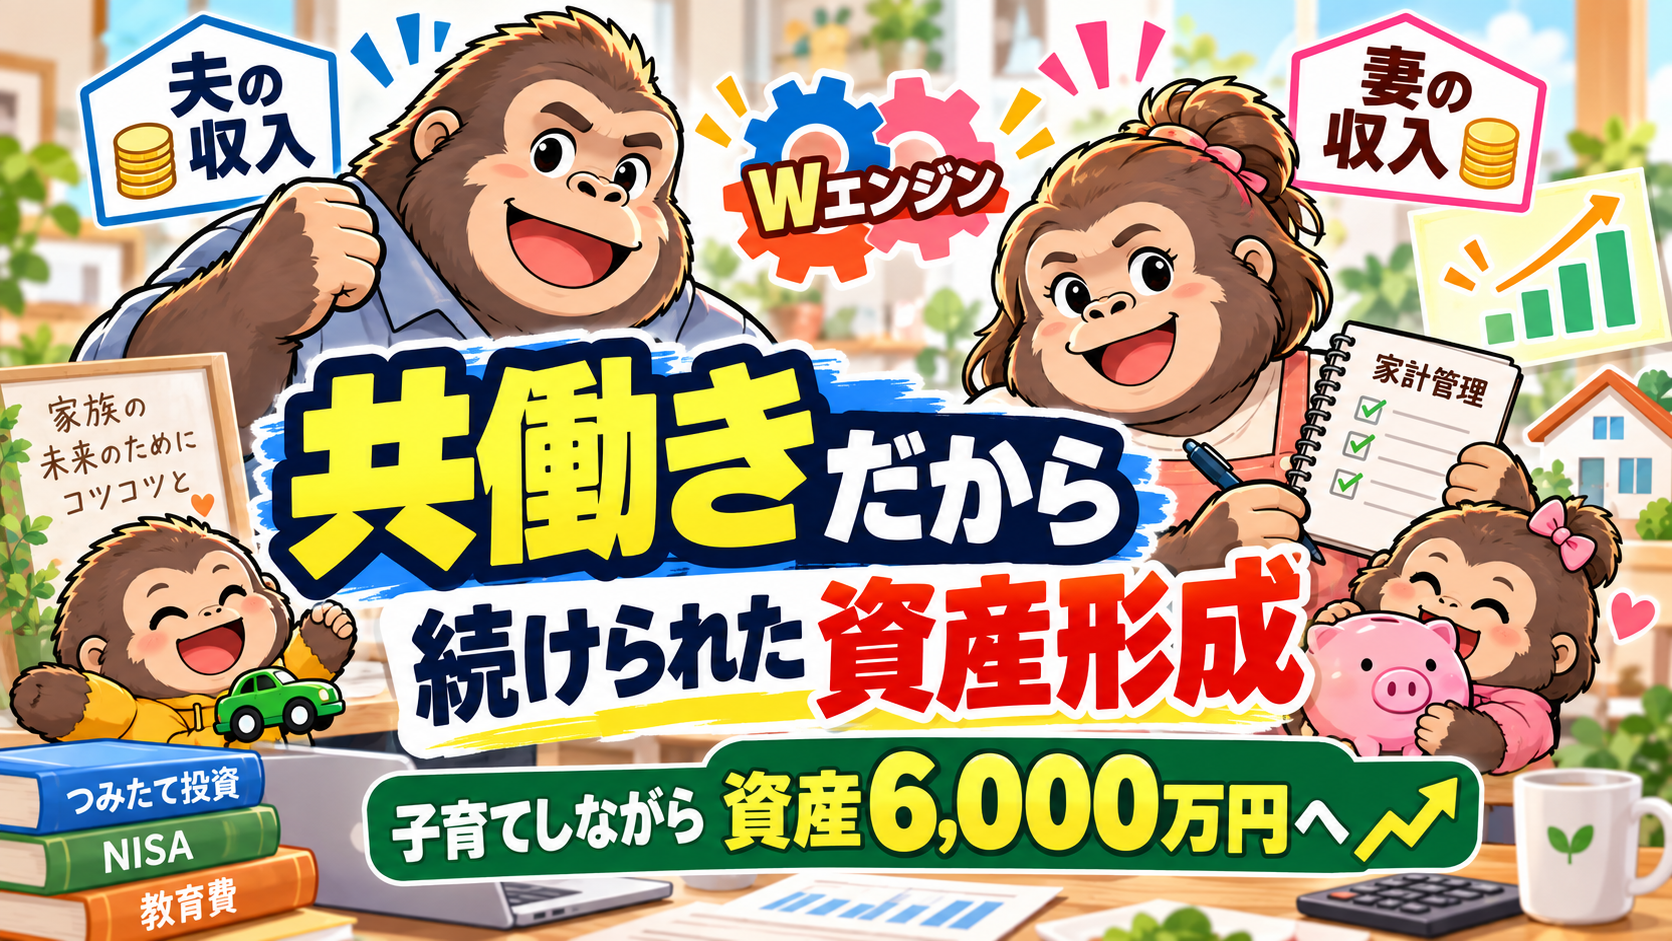
私はこれを勝手に「Wエンジン」だと思っています。
共働きは普通に大変です。仕事も家事も子育てもあります。
それでも資産形成という面では、このWエンジンが我が家にかなり大きく効きました。
共働きの一番の強みは「Wエンジン」
私が共働きの一番の強みだと思っているのは、家計に2つの収入源があることです。
我が家では夫婦の給与も銀行口座も別々に管理しています。
それでも、家計全体で見ると、収入源が2つあります。
私はこれを勝手に「Wエンジン」だと思っています。
片方の収入だけに家計全体が依存していない。
これが資産形成を続けるうえでかなり大きかったです。
妻の収入があるから、私はフルインベストメントできる
私自身の投資スタイルはかなり攻めています。
毎月、次回給与日までに必要な支出を計算し、その金額と5万円だけを残して、余ったお金を基本的にすべて投資しています。
賞与が入ったときも考え方は同じです。
「ボーナスが入ったから何か買おう」とはほとんど考えず、投資に回せる分は投資します。
ただし、この方法は私一人の収入だけで成立しているわけではありません。
妻側には一定の収入があり、さらに現金もある程度残しています。
つまり、私が投資側で攻め、妻側の現金と収入が家計全体のリスクを和らげている形です。
我が家の具体的な家計管理や、給料日に5万円だけ残して投資する方法はこちらの記事で詳しく紹介しています。

もし妻が働いていなかったら、同じ投資はできなかった
では、もし妻が働いていなかったらどうだったか。
これはかなりはっきりしています。
今と同じペースでは絶対に投資できていなかったと思います。
私の収入だけで家計全体を支えるのであれば、もっと現金を厚く残す必要があります。
子どもの費用、住宅費、突然の出費、収入が一時的に減る可能性。
そうしたリスクを私一人の口座で受け止めるなら、今のように投資へ大きく回すことはできません。
感覚的には、投資スピードは今の半分以下になっていたと思います。
少なくとも、今と同じタイミングで世帯金融資産6,000万円に到達するのは難しかったはずです。
妻の収入は「投資資金」だけではなくリスクヘッジ
妻の収入をすべて投資に回しているわけではありません。
生活費にも使いますし、妻側の口座には一定額の現金を残しています。
我が家では、この現金を有事の際に使える緊急資金としても考えています。
私は自分の口座に現金をほとんど残さないので、家計全体で見れば妻側の現金が守りになります。
この役割分担があるから、私は投資を続けやすい。
共働きの強みは、単純に「二人分稼げる」ことだけではなく、家計の役割を分けられることにもあると思っています。
もちろん、共働き・子育ては大変
ここまで共働きのメリットを書いてきましたが、当然、大変なこともあります。
仕事をしながら、子育てをする。
家事をする。
毎日の予定を調整する。
普通に大変です。
ただ、私はこれを「我が家だけが大変」とも思っていません。
子どもがいる家庭なら、それぞれ違う形で忙しく、大変な時期はあると思います。
そして私は、共働きや子育てを単純にネガティブなものとして捉えたくありません。
「幸せな人生」を考えたとき、この大変な時期もその中に含まれている。
今はそう思っています。
共働きだから資産が増える、ではない
ただし、共働きであれば自動的に資産が増えるわけではありません。
世帯収入が増えても、その分生活水準を上げれば、お金は残りません。
逆に、収入がそれほど高くなくても、家計の流れが見えていれば投資に回せるお金は分かります。
資産6,000万円まで来た今、一番重要だったと思うのは、共働きそのものよりも「キャッシュフローを可視化したこと」です。
一番大切なのは「キャッシュフローの可視化」
資産形成を考えるなら、まず確認したいのは、
- 今いくら持っているのか
- 毎月いくら入ってくるのか
- 毎月いくら出ていくのか
- これから大きな支出がいつ発生するのか
です。
ここが見えると、やるべきことがかなり整理されます。
固定費が高すぎるなら見直す。
現金が多すぎるなら、どこまで投資へ回せるか考える。
将来大きな支出があるなら、それに備える。
つまり、キャッシュフローを見えるようにすることで、資産形成への「入金力」が決まります。
我が家も最初から今の投資額だったわけではありません。
家計を整理して、「どこまでなら投資できるか」を確認しながら少しずつ入金力を上げてきました。
固定費を見直したときに実際に行ったことはこちらでまとめています。
ライフシミュレーションは絶対にやった方がいい
そして、私がキャッシュフローの可視化とセットで強くおすすめしたいのが、ライフシミュレーションです。
我が家では年に一度、将来の収入・支出・資産を見直しています。
住宅費。
子どもの教育費。
老後資金。
こうした将来の支出まで含めて見えるようにすると、
「今いくら投資して大丈夫なのか」
がかなり判断しやすくなります。
また、我が家の場合は妻へ資産形成の方針を説明するときにも、ライフシミュレーションがかなり役立ちました。
「大丈夫だと思う」ではなく、数字を見ながら話せるからです。
共働き家庭こそ、私は一度作ってみる価値があると思っています。
共働きの強みを「生活水準」ではなく「選択肢」に使いたい
共働きで収入が増えると、その分使えるお金も増えます。
もちろん、今を楽しむためにお金を使うことも大切です。
でも我が家では、増えた収入をすべて生活水準の上昇に使うのではなく、投資や現金として将来にも残してきました。
その結果として、資産が増え、選択肢も少しずつ増えてきたと思っています。
仕事をどうするか。
子どもにどんな経験をさせたいか。
将来どんな生活をしたいか。
共働きの強さは、今たくさん使えることより、未来の選択肢を増やせること。
私はそう考えています。
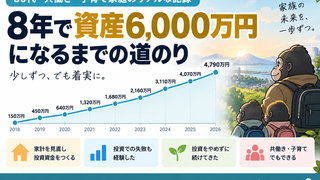
資産6,000万円までの推移も公開している
もちろん、共働きだけで資産6,000万円になったわけではありません。
家計改善をし、投資を始め、失敗もしながら、8年近く積み上げてきました。
それでも、共働きというWエンジンが入金力を支えてくれたことは間違いありません。
実際に資産がどう増えてきたのかはこちらの記事で公開しています。
まとめ|共働きのWエンジンを、資産形成に活かす
我が家にとって、共働きは資産形成を続けるうえで大きな強みでした。
妻側に一定の収入と現金がある。
だから、私は投資へかなり大きく資金を回せる。
もし私一人の収入だけだったら、同じ投資ペースはまず無理だったと思います。
ただし、共働きだから勝手に資産が増えたわけではありません。
一番重要だったのは、家計のキャッシュフローを見えるようにしたことです。
今いくらあるのか。
毎月いくら入ってくるのか。
いくら出ていくのか。
そして将来いくら必要なのか。
これが分かれば、「今何をすべきか」が見えてきます。
だから私は、共働き家庭で資産形成を始めるなら、まずライフシミュレーションを作ることをおすすめします。
共働きというWエンジンを、ただ生活費を増やすためではなく、家族の未来の選択肢を増やすために使う。
我が家はこれからも、その形で資産形成を続けていきます。
我が家が家計改善から投資を始め、資産形成を続けてきた全体像はこちらの記事にまとめています!

コメント