


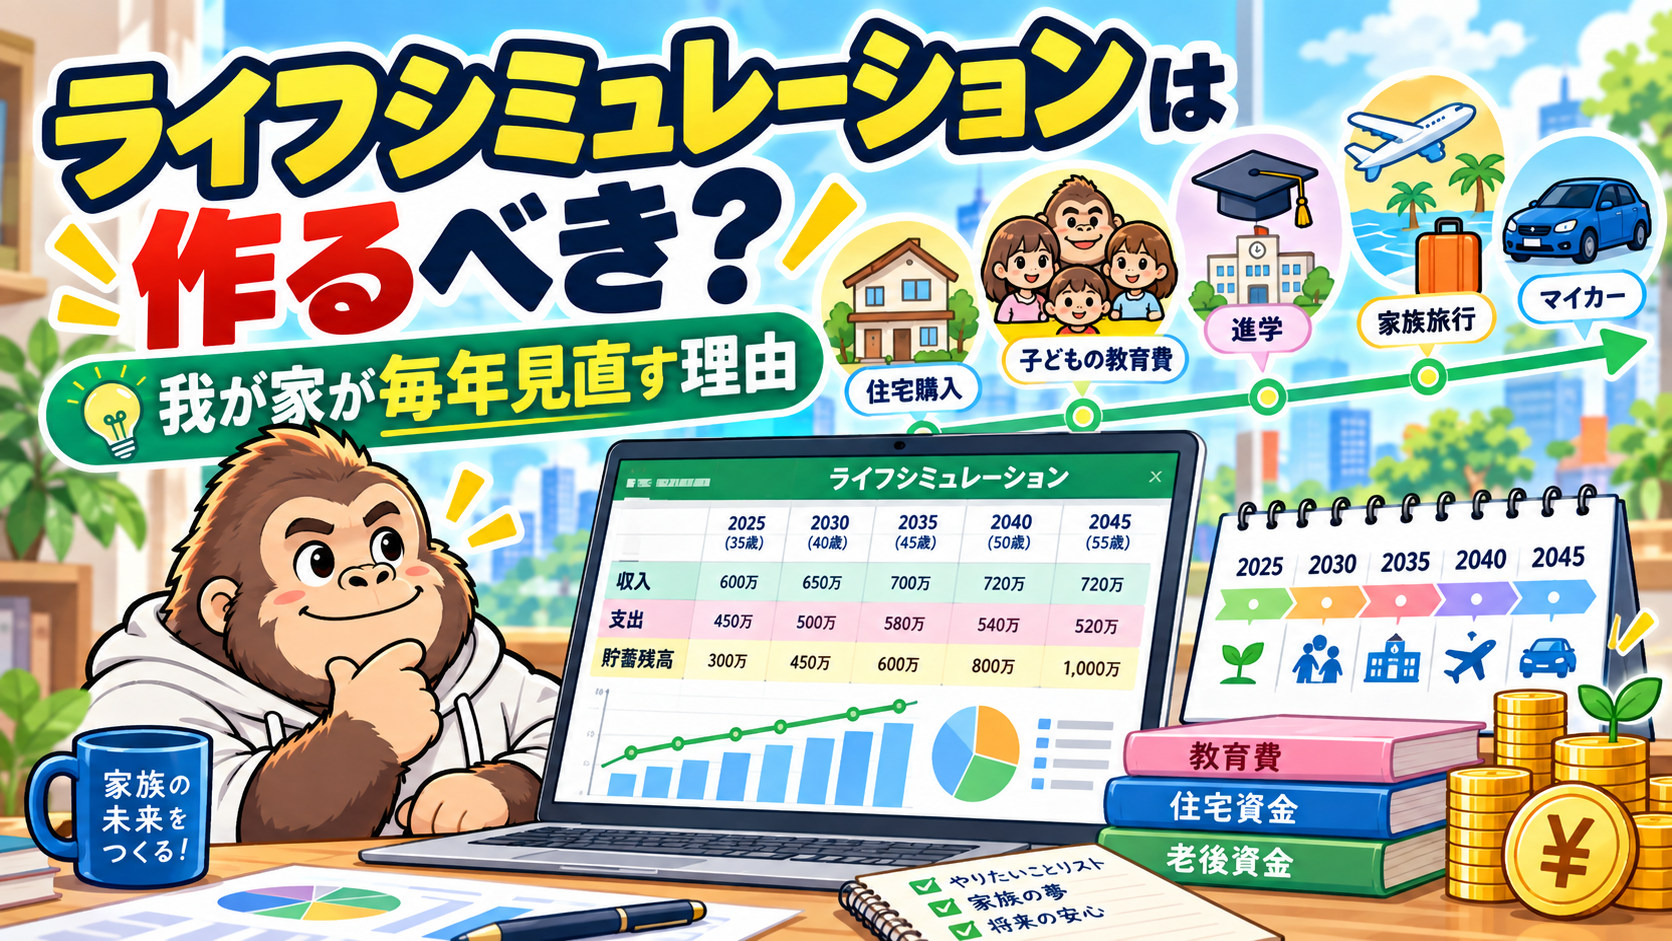
家計管理で「一番やってよかったことは何?」と聞かれたら、私はライフシミュレーションを作ったことと答えます。
投資を始めたことでもありません。
固定費を見直したことでもありません。
まず、
「このまま生活していったら、我が家のお金は将来どうなるのか?」
を見えるようにしたことです。

でも未来のお金なんて、本当に分かるの?
正確に当てる必要はないよ。「今のままならどうなりそうか」が見えるだけでも、判断しやすさが全然違うんだ。
我が家では現在もExcelでライフシミュレーションを管理し、毎年年始に更新しています。
作ってみて一番驚いたのは、
「あれ?思っていたより大丈夫そうだ」
と分かったことでした。
この記事では、我が家がライフシミュレーションをどう作り、何を確認し、家計や投資の判断にどう使っているのかを紹介します。
- ライフシミュレーションを作ったきっかけ
- 我が家のExcelには「人生の予定」を年ごとに並べている
- 生活費だけでなく、旅行や家電故障まで入れている
- 収入と支出から、毎年の資産推移まで見る
- 金融資産は年3%で増える前提にしている
- 初めて作って驚いたのは「思ったより大丈夫だった」こと
- シミュレーションを作った結果、我が家は「何も変えなかった」
- ライフシミュレーションは「節約するための表」ではない
- 子どもの進学など、大きな支出にも事前に備えられる
- 毎年年始に、Excelを最新の状態へ更新する
- 妻に投資を説明するときにも大活躍した
- 未来の数字は絶対に外れる。それでも作る意味がある
- 毎月の家計と、数十年後の家計を両方見る
- まとめ|ライフシミュレーション万能説(笑)
ライフシミュレーションを作ったきっかけ
私がお金について本格的に考え始めたのは2018年ごろです。
最初にやったのは投資ではなく、家計の整理でした。
毎月いくら入ってきて、何にいくら使っているのか。
固定費はいくらなのか。
生活を大きく変えずに減らせる支出はないか。
そうやって「今のお金」が見えてくると、次に気になったのが将来のお金でした。
今月の家計は問題ない。
でも、10年後は?
20年後は?
住宅、子どもの教育、老後まで考えても大丈夫なのか?
そこで2021年ごろ、ファイナンシャルプランナーと一緒に最初のライフプランを作りました。
その後はExcelで管理し、自分たちで毎年更新しています。
ライフシミュレーションを作る前に行った家計整理や固定費の見直しについては、こちらの記事で詳しくまとめています。
我が家のExcelには「人生の予定」を年ごとに並べている
現在、我が家のライフシミュレーションはExcelで管理しています。
単純に、
「老後までに○○万円必要です」
と計算して終わるものではありません。
夫婦や子どもの年齢と、これから起きる家族イベントを年ごとに並べています。
たとえば子どもなら、
- 保育園
- 小学校
- 中学校
- 高校
- 大学
と成長していきます。
その時期に合わせて教育費も変わります。
夫婦についても、現在の年齢から「何歳まで働くのか」を考えます。
こうした人生の予定を時間軸に並べて、その年に家計がどうなっているのかを確認しています。
生活費だけでなく、旅行や家電故障まで入れている
支出も、できるだけ実際の生活に近づけています。
我が家のシミュレーションには、たとえば次のような支出を入れています。
- 通信費
- 電気・ガス・水道などの光熱費
- 食費
- 日用品
- 住宅費
- 生命保険
- 教育費
- 税金・社会保険料
- 帰省や旅行
- 遊びや家族イベント
- 家電故障などの大きな臨時支出
もちろん、何年後に冷蔵庫が壊れるかなんて分かりません(笑)。
旅行の金額だって予定どおりになるとは限りません。
それでも、
「実際の人生ではこういうお金も使うよね」
というものまで入れたうえで、家計がどうなるのかを見るようにしています。
生活費だけを最低限で計算して、「老後まで大丈夫!」となっても、現実の生活とかけ離れていたら意味がありません。
収入と支出から、毎年の資産推移まで見る
家族イベントと支出を並べたら、次は収入です。
夫婦の収入と支出を年ごとに見て、年間でどのくらいお金が残るのかを確認します。
そして、その年間収支をもとに、現預金や金融資産が将来どう変化していくのかまで確認しています。
つまり我が家のライフシミュレーションは、
- 家族の年齢・イベント
- 収入
- 生活に必要な支出
- 年間収支
- 現預金
- 金融資産
を一つの時間軸で見られるようにしています。
この形にしたことで、単に「今月お金が余った」という短期的な視点だけではなく、数十年単位で家計を見るようになりました。
ただし、シミュレーション上で将来の資産が増える見込みでも、今すぐ投資に回していいお金とは限りません。我が家が生活費とは別にどれくらい現金を残し、急な支出にどう備えているのかは、こちらの記事で紹介しています。
金融資産は年3%で増える前提にしている
ライフシミュレーションでは、金融資産が運用によって増えることも考慮しています。
現在、我が家では年3%を前提にしています。
実際の運用結果がどうなるかは分かりません。
もっと高い年もあれば、当然マイナスになる年もあります。
だから私は、ライフシミュレーション上で高いリターンを置いて将来の資産を大きく見せようとは思っていません。
比較的控えめな前提でも、家計が成り立ちそうかを見る。
その方が、家族のお金を考えるうえでは安心できます。
初めて作って驚いたのは「思ったより大丈夫だった」こと
ライフシミュレーションを作る前、妻も将来の家計を心配していました。
将来的に収支がマイナスになってしまうのではないか。
教育費や住宅費を払いながら、本当にやっていけるのか。
我が家では実際にマンションを購入して住宅ローンを抱えていますが、ライフシミュレーションで返済と投資を一緒に確認しながら資産形成を続けています。
住宅ローンと投資をどう両立しているのかは別記事で実体験をまとめています。
未来のお金は見えないので、不安になるのも当然です。
でも実際に数字を並べてみると、私たちの第一印象は、
「あれ?思っていたより大丈夫そうだね」
でした。
これがかなり大きかったです。
今の生活水準を維持しながらでも、資産形成を続けていけそうだと分かりました。
将来に対する漠然とした不安が、数字によってかなり小さくなりました。
シミュレーションを作った結果、我が家は「何も変えなかった」
これは、ライフシミュレーションを作って一番面白かった結果かもしれません。
シミュレーションをすると、
「もっと節約しなきゃ」
「もっと投資しなきゃ」
という結論になるイメージがあるかもしれません。
我が家は逆でした。
大きく何も変えませんでした。
今の生活水準で十分に資産形成できそうだと確認できたからです。
だから、無理に食費を削る必要もない。
家族との遊びを我慢する必要もない。
逆に、余裕があるからと生活水準を大きく上げる必要もない。
「これまで通りで大丈夫」
と分かったこと自体が、我が家にとって大きな成果でした。
ライフシミュレーションは「節約するための表」ではない
私はライフシミュレーションを、節約するためだけのものだとは考えていません。
むしろ、
「どこまでお金を使っても大丈夫なのか」を知るための表
だと思っています。
将来に余裕があると分かれば、
「今年は家族旅行に行こう」
「このタイミングなら少し大きな出費をしても大丈夫そうだ」
という判断もしやすくなります。

将来のお金が見えると、「使っていいお金」も分かるんだ!
そう。貯めるためだけじゃなく、安心して使うためにも役立つんだ。
資産形成は、最終的に口座残高を最大化することが目的ではありません。
家族との旅行や、子どもとの経験など、今しかできないこともあります。
ライフシミュレーションを作ったことで、私は「貯める・増やす・使う」の判断がかなりしやすくなりました。
子どもの進学など、大きな支出にも事前に備えられる
子育て家庭にとって特に役立つと思うのが、家族イベントを事前に確認できることです。
子どもが成長すると、教育費も変わっていきます。
進学のタイミングが重なれば、一時的に家計負担が大きくなる可能性もあります。
でも、あらかじめシミュレーション上で見えていれば、
「この年までは今のままで大丈夫だね」
「この年に支出が増えそうだから、その数年前から少し準備しよう」
という会話ができます。
実際の支出額が想定とズレても問題ありません。
何も知らずにその年を迎えるのと、「このあたりで支出が増えそう」と分かっているのでは、安心感がまったく違います。
特に子どもの教育費は、進路によって必要な金額や時期が変わります。我が家が2人の子どもの教育費をどう見積もり、投資と現金をどう使い分けて準備しているのかは、こちらの記事にまとめています。
毎年年始に、Excelを最新の状態へ更新する
ライフシミュレーションは、一度作ったら終わりではありません。
我が家では毎年1回、年始に全体を見直しています。
給与。
現在の資産。
固定費。
変動費。
子どもに関する予定。
その時点で分かっている情報を反映し、今後の見通しをもう一度確認します。
1年前に予想した未来と、現実がズレるのは当たり前です。
そのズレを毎年修正していけばいい。
だから私は、最初から完璧なライフシミュレーションを作る必要はないと思っています。
妻に投資を説明するときにも大活躍した
ライフシミュレーションは、妻に投資について説明するときにもかなり役立ちました。
妻はもともと投資に対して、
「怖い」
「損するのは嫌」
という印象を持っていました。
そんな状態で、いきなり投資信託の商品説明やポートフォリオの話をしても伝わりません。
まずライフシミュレーションを見ながら、
「我が家の家計は、このままならこうなりそう」
という全体像を共有する。
そのうえで、
「だから、これくらいなら投資しても生活には影響しない」
と説明しました。
「投資は大丈夫だから信じて」より、数字を一緒に見る方が圧倒的に伝わりやすかったです。
投資に不安を感じていた妻に、私がどう説明してきたのかはこちらの記事で詳しくまとめています。
未来の数字は絶対に外れる。それでも作る意味がある
当然ですが、今Excelに入れている数字が、そのまま数十年後の現実になるとは思っていません。
給与は変わるかもしれません。
物価も変わります。
子どもの進路も今は分かりません。
投資のリターンだって分かりません。
だから、ライフシミュレーションは未来を当てるための表ではないと思っています。
私が知りたいのは、
「このままなら、私たちはどう生きていけそうなのか」
です。
未来のリスクが見えれば、今から備えられます。
逆に余裕が見えれば、必要以上に我慢せずお金を使えます。
「○年後に大きな支出がありそう」
「そこまでは今の生活で大丈夫そう」
という目安があるだけでも、経済的な不安はかなり小さくなります。
毎月の家計と、数十年後の家計を両方見る
現在、我が家では毎月の家計をZaimで確認しています。
一方、ライフシミュレーションでは数十年先まで確認します。
Zaimが短期的な家計管理。
ライフシミュレーションが長期的な家計管理。
この2つを組み合わせることで、
- 今月は大丈夫か
- 今年は大丈夫か
- 10年後はどうなりそうか
- 老後までどうなりそうか
をそれぞれ確認できます。
夫婦の給与や口座を別々にしている我が家が、実際にどう家計を管理しているのかはこちらの記事でまとめています。

まとめ|ライフシミュレーション万能説(笑)
私は、ライフシミュレーションを作って本当によかったと思っています。
将来の家計を見えるようにする。
教育費などの大きな支出に備える。
投資に回せるお金を判断する。
夫婦のお金に対する不安を減らす。
さらに余裕があれば、旅行など家族との思い出にも安心してお金を使う。
ここまで役に立つなら、私はもう、
「ライフシミュレーション万能説」
を唱えたくなります(笑)。

将来の不安を減らして、今も楽しめるなら一石二鳥だね!
そう。未来のためだけじゃなく、今の生活を安心して楽しむためにも使えると思ってる。
もちろん、未来を正確に予測することはできません。
それでも、何も分からないまま不安になるより、一度数字にしてみた方がいい。
「これからどう生きていくか。今のままでどう生きていけそうか。」
それを家族で考えるための道具として、私はこれからも毎年ライフシミュレーションを更新していきます。
家計整理から投資まで、我が家が資産形成を進めてきた全体の流れはこちらの記事でまとめています。

コメント