

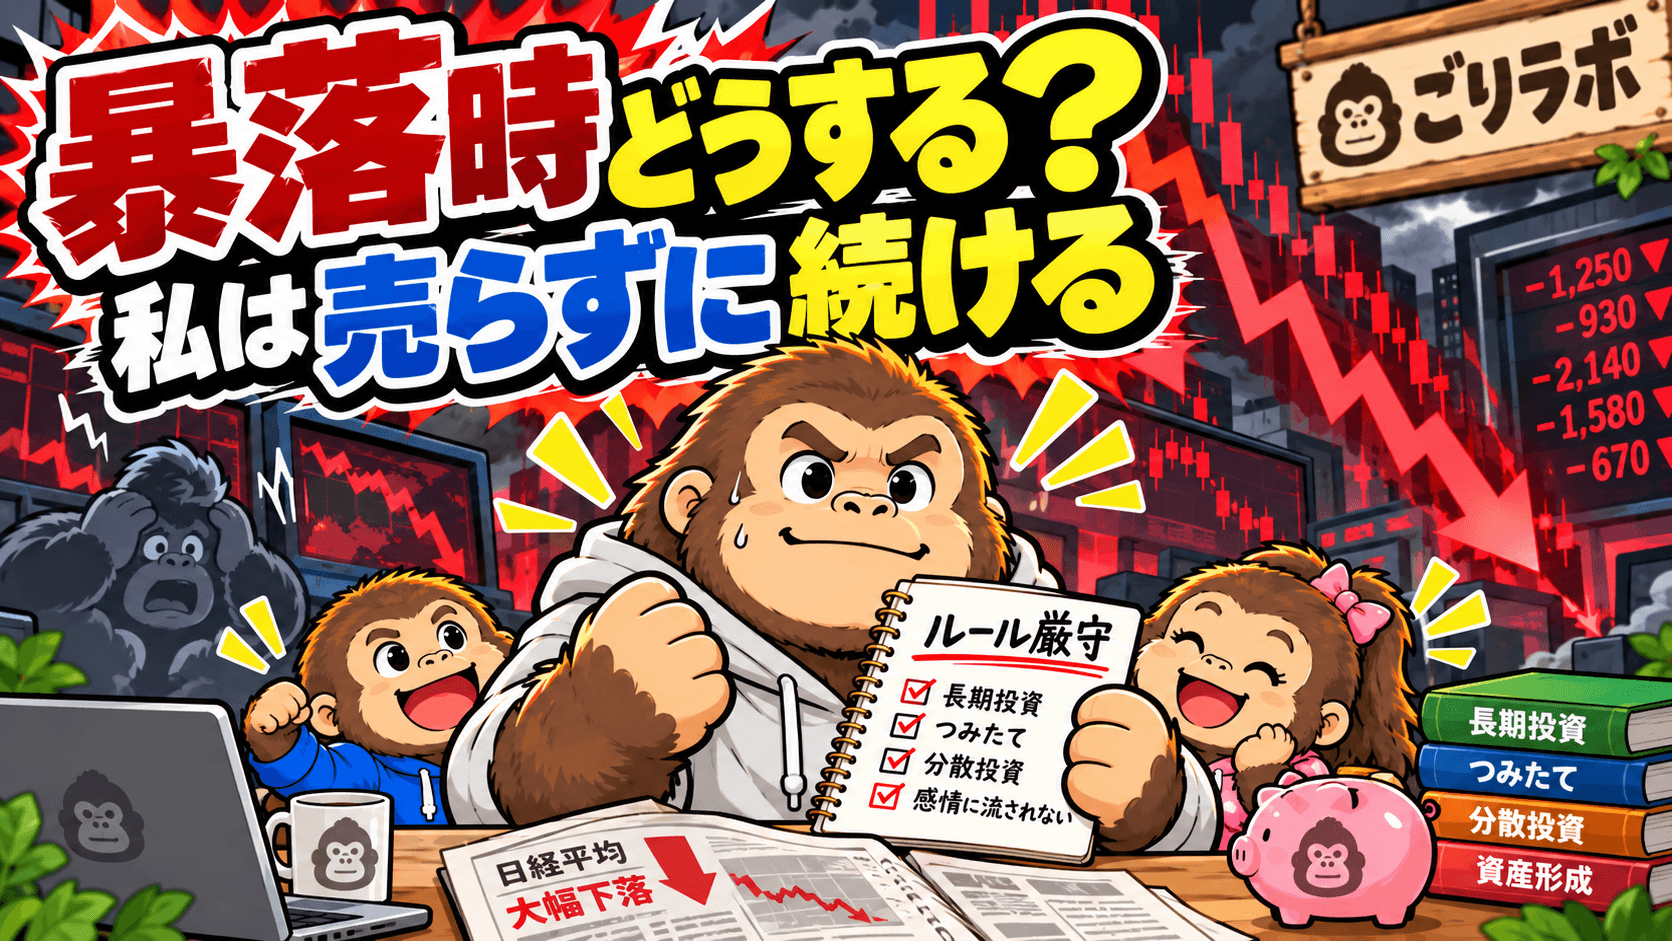
金融資産6,800万円が20%下がると、単純計算で約1,360万円減ります。
……普通に怖いです(笑)。
「長期投資だから暴落なんて気になりません」とは、とても言えません。

えっ!?1,000万円以上減っても、本当に売らないの?
怖いとは思うよ。でも「減った金額が大きいから」という理由だけでは売らないつもりだよ。
私は2018年ごろから投資を続ける中で、何度か相場が大きく崩れる場面を経験してきました。
特に印象に残っているのが、コロナショックと、いわゆるトランプ関税ショックです。
怖さはそれぞれ違いました。
それでも、実際にやったことはほとんど同じです。
暴落したから売らない。投資方針を変えない。平常時に決めたルールをそのまま続ける。
今後もっと大きな暴落が来ても、基本的にはこの考えを変えるつもりはありません。
- 結論|暴落しても、私は基本的に何もしない
- コロナショックは「どこまで落ちるのか」が本当に分からなかった
- トランプ関税ショックは、コロナより楽観的に見ていた
- 2つの暴落で違ったのは「怖さ」。行動は同じだった
- 今は「率」より「金額」の下落が怖くなっている
- それでも「続けなければならない」と考えている
- 暴落したら、むしろ買い増しを考えると思う
- 生活防衛資金まで投資しないから、暴落でも続けられる
- 暴落時に私がやらないと決めている3つのこと
- 暴落時ほど、SNSの情報は慎重に見る
- 暴落してからルールを作るのでは遅いと思っている
- 資産が大きくなっても、このルールは変えないつもり
- まとめ|暴落時に必要なのは、未来を当てることではなくルールを守ること
結論|暴落しても、私は基本的に何もしない
私の暴落時の基本方針は、かなり単純です。
暴落を理由に、投資方針を変えません。
株価が下がったから売る。
怖くなったから積立を止める。
SNSで「まだ下がる」と言われたから現金に戻す。
こうした判断はしないようにしています。
もちろん、「何もしない」というのは株価を見ないという意味ではありません。
何が起きているのかは確認します。
ただ、その情報を見て感情的に投資方針を変えない。
いつも通り、生活に必要なお金を確保し、投資できる余剰資金があれば投資する。
結局、暴落時にもやっていることは平常時とほとんど同じです。
コロナショックは「どこまで落ちるのか」が本当に分からなかった
これまでの投資経験の中で、特に先が読めなかったのはコロナショックです。
新型コロナウイルスが世界中に広がり始めた当時は、それまで経験したことのない状況でした。
感染がどこまで広がるのか。
経済活動はいつ戻るのか。
企業業績はどこまで悪くなるのか。
株価はさらにどこまで落ちるのか。
正直、まったく分かりませんでした。
当時は世の中全体がかなりネガティブになっていて、相場も冷え切っているように感じていました。
一方で、私は「いつかこの状況が終われば、その反動も大きいのではないか」とも考えていました。
ただし、それが半年後なのか、1年後なのか、それ以上なのかは分かりません。
そして、どこが底なのかも分かりません。
だから私は、底を予想して売買することをしませんでした。
結果としてやったことは、それまで決めていた投資を続けることだけでした。
トランプ関税ショックは、コロナより楽観的に見ていた
もう一つ印象に残っているのが、トランプ政権の関税政策によって相場が大きく動いたときです。
私は米国株を多く保有していたため、最初に感じたのは「これは影響が大きそうだな」ということでした。
さらに、その頃にはオルカンなど世界へ広く投資する商品も保有していました。
米国だけではなく世界全体へ影響が広がれば、当然、自分のポートフォリオ全体への影響も大きくなります。
それでも、コロナショックのときほど悲観的にはなりませんでした。
私の中では、コロナは「この先どうなるのか本当に分からない出来事」でした。
一方、関税については国の政策によって生まれている問題です。
もちろん市場への影響がどこまで続くかは分かりません。
それでも私は、「永遠にこの状態が続くわけではないだろう」と比較的楽観的に考えていました。
そして、このときも特別なことはしていません。
売らない。
投資方針も変えない。
いつものルールに従う。
結果的にはコロナショックと同じ行動でした。
2つの暴落で違ったのは「怖さ」。行動は同じだった
コロナショックとトランプ関税ショックでは、私の感じ方はかなり違いました。
| 局面 | 当時の感覚 | 実際の行動 |
|---|---|---|
| コロナショック | 先がまったく読めず、不安が大きかった | 投資方針を変えず継続 |
| トランプ関税ショック | 影響は大きいが、いずれ落ち着く可能性があると比較的楽観視 | 投資方針を変えず継続 |
つまり、感じる怖さは違っても、投資行動は変えていません。
これは今振り返ると大きかったと思います。
もし相場のニュースによって毎回ルールを変えていたら、「今回は売る」「今回は買う」「今回は待つ」と、そのたびに正解を当てなければならなくなります。
私にはそれはできません。
だからこそ、相場の予想ではなく、自分のルールに従う方法を選んでいます。
今は「率」より「金額」の下落が怖くなっている
資産が増えてきたことで、暴落に対する見え方も少し変わりました。
資産形成を始めた頃は、投資資産そのものがまだ小さかったです。
例えば150万円の資産が20%下落した場合、減少額は30万円です。
もちろん30万円でも大きなお金です。
でも、金融資産が6,800万円まで増えた状態で同じ20%下落すると、約1,360万円減ります。
| 金融資産 | 20%下落した場合 |
|---|---|
| 150万円 | 約30万円減 |
| 6,800万円 | 約1,360万円減 |
同じマイナス20%なのに、目の前から消える金額はまったく違います。
もし実際に1,000万円以上の含み益や評価額が短期間で消えていけば、私も平然としていられるとは思いません。
かなりダメージを受けると思います。
ここは「長期投資だから全然怖くありません」と格好よく言えるところではありません。
おそらく普通にショックを受けます(笑)。
それでも「続けなければならない」と考えている
では、1,360万円減ったとしても投資を続けられるのか。
今の答えは、YESです。
というより、私自身は「続けなければならない」と思っています。
私はこれまで、家計を見直し、固定費や保険も整理しながら投資へ回せるお金を作ってきました。
短期的に利益を出すためではなく、長い時間を使って資産を作るためです。
その方法を選んでおきながら、株価が大きく下がった瞬間に「怖いから全部やめよう」と撤退してしまえば、そもそも長期投資を選んだ前提が崩れてしまいます。
もちろん、生活そのものが変わったり、家計に大きな問題が出たりすれば別です。
でも、相場が下がったという理由だけで撤退することは、今のところ考えていません。
FXや短期売買なども含め、投資方法をいろいろ試した結果、なぜ今の長期投資中心のスタイルになったのかはこちらの記事にまとめています。
暴落したら、むしろ買い増しを考えると思う
大きく下がったときに余剰資金があるなら、私はむしろ買い増しを検討すると思います。

安くなってるなら、暴落したときにいっぱい買えばいいんじゃない?
余剰資金なら考えるよ。でも生活費まで入れたり、暴落したから急に無理して投資額を増やしたりはしないよ。
ただし、これは「暴落したら生活費まで全部突っ込む」という意味ではありません。
私が投資するのは、あくまで生活に必要なお金や家計全体として必要な現金を確保したあとのお金です。
その条件を満たしたうえで、普段買っている投資信託や、自分の基準を満たしている株が大きく下がっているのであれば、買い増しを考えます。
「安くなったから何でも買う」のではなく、「もともと買いたかった資産が安くなったなら検討する」という考え方です。
暴落時だけ急に投資額を何倍にもしたり、借金や信用取引を使ったりするつもりもありません。
暴落しても、基本にあるのはいつもの家計と余剰資金です。
生活防衛資金まで投資しないから、暴落でも続けられる
暴落しても投資を続けるには、精神論だけでは難しいと思っています。
「絶対に売らないぞ」と気合いを入れていても、来月の生活費まで投資していたら、株価が下がったときに売らざるを得ないかもしれません。
だから我が家では、投資とは別に生活防衛資金を持っています。
暴落時にも必要なお金まで市場へ入れない。
これは、投資を続けるための土台だと思っています。
我が家が生活防衛資金をどのように考えているのかはこちらの記事で詳しくまとめています。
暴落時に私がやらないと決めている3つのこと
大きな下落が起きたときほど、普段ならしない行動を取りたくなるものだと思います。
そこで私は、少なくとも次の3つはやらないと決めています。
- 怖くなって狼狽売りする
- SNSなどの情報に流されて投資判断を変える
- 平常時に決めた投資ルールから逸脱する
特に注意したいと思っているのが、情報です。
暴落時ほど、SNSの情報は慎重に見る
相場が大きく動くと、SNSにも大量の情報が流れてきます。
強気な意見もあれば、悲観的な意見もあります。
そして暴落中は、自分自身も普段より不安になっています。
そんな状態で何度もSNSを見ていると、自分がもともとどういう理由で投資していたのかよりも、その瞬間に目に入った強い意見に引っ張られる可能性があります。

でも、みんなが「まだ下がる」「危ない」って言ってたら不安にならない?
なるよ。だからこそ、その場の空気だけで売らずに「誰が、何を根拠に言っているのか」を一度分けて考えるようにしてる。
だから私は、こういう場面ほど情報を増やすことより、情報を精査することを意識したいと思っています。
誰が言っているのか。
その情報に根拠があるのか。
短期的な値動きの予想なのか、それとも自分の長期投資に本当に影響する話なのか。
一度分けて考えます。
「みんなが売っているから売る」「みんなが買い場と言っているから買う」だけはしない。
これは今後の暴落でも守りたいルールです。
暴落してからルールを作るのでは遅いと思っている
私が暴落時にルールを大切にしている理由は、下落している最中は冷静な判断が難しくなると思っているからです。
株価が毎日のように下がっているときに、
「どこまで耐える?」
「何%下がったら売る?」
「今から現金を増やした方がいい?」
と考え始めると、その日の相場に判断が左右されやすくなります。
だからこそ私は、相場が普通のときに、
- 生活に必要なお金は投資しない
- 余剰資金を投資する
- 短期的な相場を予想しない
- 長期で持つ前提の商品を買う
- 暴落を理由に投資方針を変えない
という方向を決めています。
暴落時に必要なのは、新しい必勝法を探すことではなく、平常時に自分が決めたことをもう一度確認することだと思っています。
資産が大きくなっても、このルールは変えないつもり
これから金融資産がさらに増えれば、暴落時に動く金額も大きくなります。
7,000万円、8,000万円、そして目標としている1億円。
1億円なら10%下落するだけで1,000万円です。
金額だけ見れば、今以上に怖くなると思います。
だからといって、資産が大きくなった瞬間に短期売買で守ろうとしたり、相場を当てようとしたりするつもりはありません。
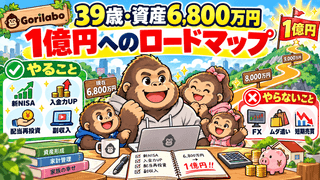
私が1億円までの資産形成で「やること」と「やらないこと」を決めている理由については、こちらの記事でもまとめています。
まとめ|暴落時に必要なのは、未来を当てることではなくルールを守ること
私はこれまで、コロナショックやトランプ関税ショックなど、相場が大きく下がる局面を経験してきました。
コロナショックでは、本当に先が読めませんでした。
トランプ関税ショックではポートフォリオへの影響を心配しつつも、コロナよりは楽観的に見ていました。
感じ方は違いましたが、実際にやったことは同じです。
売らず、投資方針を変えず、自分のルールに従いました。
今後、金融資産6,800万円台から20%下落して1,000万円以上の評価額が消えれば、私もかなりショックを受けると思います。
それでも、相場が下がったことだけを理由に投資から撤退するつもりはありません。
生活に必要なお金は確保する。
余剰資金で投資する。
SNSの空気で判断しない。
狼狽売りしない。
そして、自分で決めた投資ルールを簡単に変えない。
次の暴落がいつ来るのか、どこまで下がるのかは分かりません。
だから私は、それを当てることを目標にしません。
相場ではなく、自分でコントロールできる家計と投資ルールに集中する。
これが、今の私が暴落に備えて決めていることです。
※この記事は私自身の投資経験と考え方を紹介するもので、特定の商品への投資や、暴落時の買い増しを推奨するものではありません。投資には元本割れのリスクがあります。
コメント