

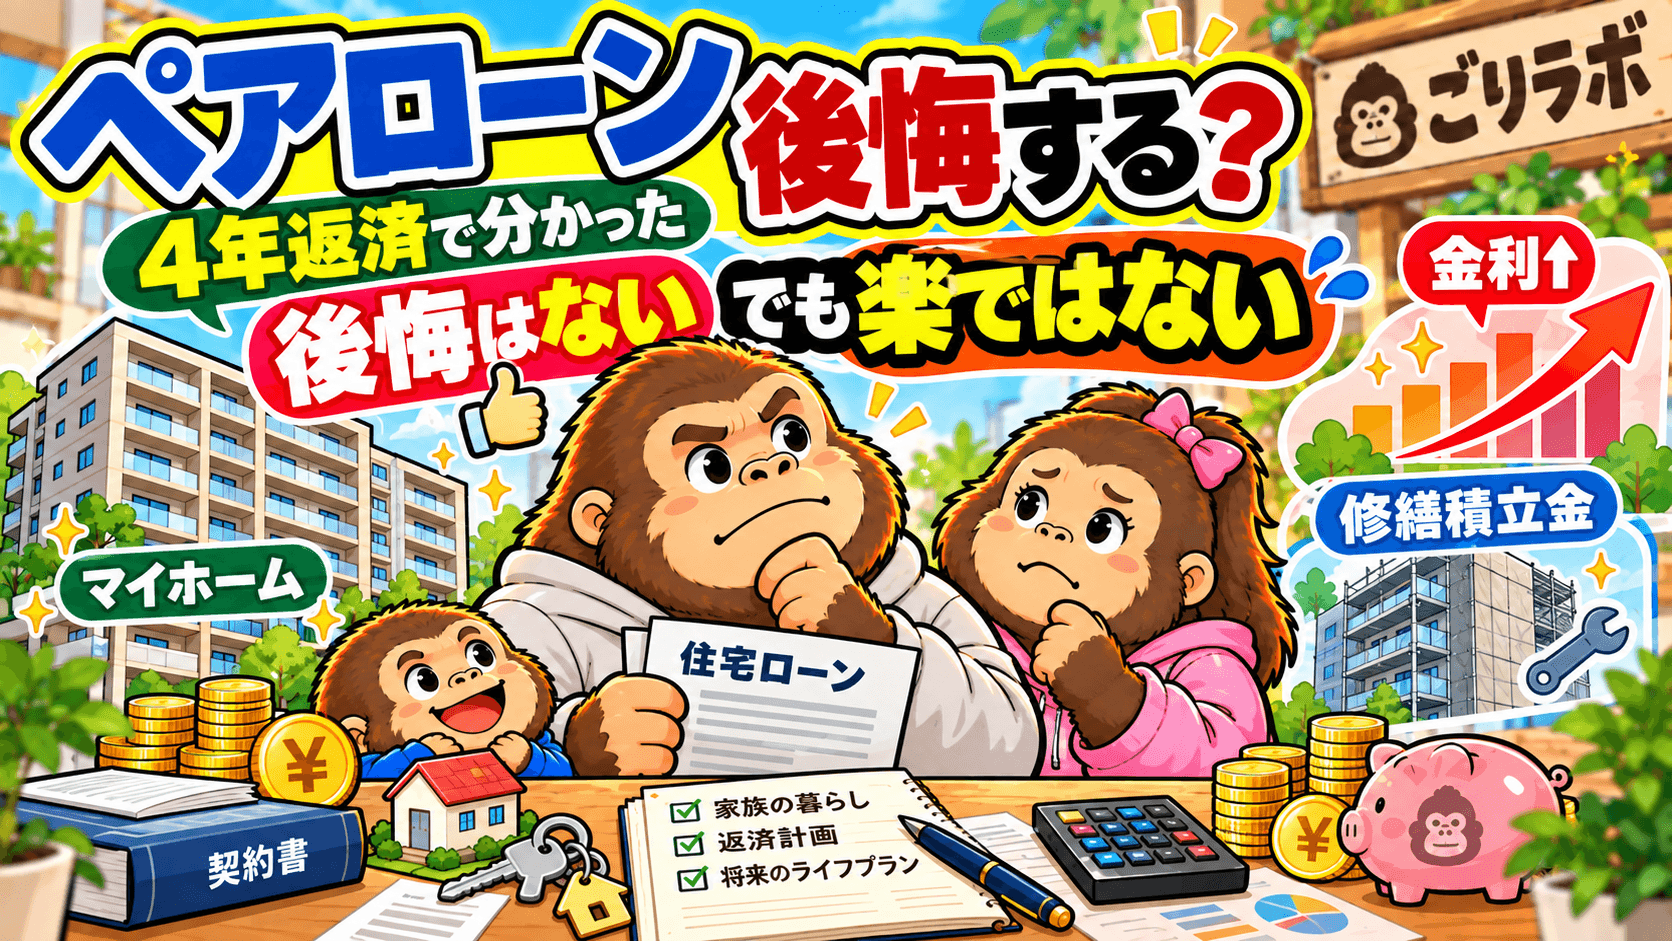
2022年にマンションを購入したとき、我が家は夫婦でペアローンを組みました。
それから約4年。
今、「ペアローンを組んだことを後悔しているか?」と聞かれたら、答えは後悔していません。
ペアローンを組まなければ、今の家での生活は実現できていなかったからです。
ただし、全部が想定どおりだったわけでもありません。
住宅ローンの金利は、借りた当時の約0.8%から、2026年現在は約1.6%まで上がりました。
ほぼ2倍です(笑)。
さらに、築年数のあるマンションなので修繕積立金についても不安が出てきました。
直近の話し合いでは、今後の修繕を考えると、現在の約3倍近い金額を集めないと厳しいという話まで出ています。
3倍って、普通に困惑します。
それでも私は、「ペアローンを組まなければよかった」とは思っていません。
この記事では、実際にペアローンを約4年間返済してきた我が家が、今どう感じているのかを書きます。

金利が2倍近くなっても、後悔してないの?
怖さはあるよ。でも、金利だけで住宅購入そのものを失敗だったとは思っていないんだ。
結論|ペアローンに後悔はない。でも軽い選択でもなかった
結論から言うと、私はペアローンを組んだこと自体には後悔していません。
理由は単純で、ペアローンを利用しなければ、私たちが望んでいたマンションを購入できなかったからです。
今の家で家族と生活できていることを考えれば、ペアローンを使った意味はあったと思っています。
ただ、一つだけずっと頭に残っていることがあります。
妻にも住宅ローンという負債を背負ってもらったことです。
形式上は夫婦それぞれが住宅ローンを持つ形になります。
我が家では現在、妻側の住宅ローン分も含めて私が実質的に負担していますが、それでも妻名義の負債が存在する事実は変わりません。
だから、「ペアローンにしてよかった!」と何の迷いもなく言えるわけではありません。
後悔はない。でも責任は重い。
4年ほど返済してきた今の感覚は、この表現が一番近いです。
そもそも我が家は、ペアローンを積極的に選んだわけではない
ペアローンの記事を見ると、「単独ローンとペアローンはどちらがお得か」という比較をよく見かけます。
でも、我が家の場合は少し違いました。
私たちは最初から「ペアローンの方がお得そうだから選ぼう」と考えていたわけではありません。
私一人の借入額では、購入したいマンションに必要な金額に届かなかった。
それがすべてです。
当時、部屋のグレードを落として私一人のローンで買える物件に変える、という考えはほとんどありませんでした。
私たちが先に考えていたのは、予算そのものよりも、
- 家族でどんな生活をしたいか
- 通勤や移動でどのくらいストレスを減らせるか
- 子育てしやすい環境か
- 買い物や病院など生活の利便性はどうか
- 長く暮らせると思えるか
といったことでした。
一定の経済面は当然考えます。
ただ、「この金額しか借りられないから、この暮らしで我慢しよう」という順番にはしたくありませんでした。
まず家族として実現したい生活を考える。
そのあとに、どうやってお金を整理するか考える。
我が家はこの順番でした。
マンションを購入した理由や、購入後も投資を続けてきた考え方については、こちらの記事で詳しくまとめています。
2022年に戻っても、たぶんペアローンを選ぶ
「2022年に戻ったら、またペアローンを選びますか?」
と聞かれたら、答えはたぶんYESです。
というより、
選択肢がないからです(笑)。
当時欲しかったマンションを購入するなら、私一人の住宅ローンでは足りませんでした。
だから我が家にとっての問いは、
「単独ローンとペアローン、どちらにしよう?」
ではありません。
「この生活を実現するために、どうやって住宅ローンを組むか?」
でした。

じゃあ、借りられる上限まで借りてもいいってこと?
そういう意味じゃないよ。僕らも返済できるかは確認した。そのうえで「暮らしを先に決めて、どう実現するか考えた」ということだよ。
同じマンションをもう一度買うかと言われると、それは別
では、「2022年に戻っても、まったく同じマンションを買うか?」と聞かれると、これは少し答えが変わります。
住んでみたからこそ分かったデメリットもあるからです。
もし今、そうした不満を解消できる部屋が同じ条件で選べるのであれば、当然そちらも検討します。
一方で、金融面だけを考えれば、2022年に住宅を購入できたこと自体は良かったと思っています。
その後のマンション価格の上昇を見ると、「あの時買わずに待っていた方がよかった」とは思いません。
当時も住宅ローンの上限に近い範囲で物件を探していたため、予算を大幅に上げて別の物件を選ぶ余地もほとんどありませんでした。
だから私の中では、
「同じ部屋をもう一度選ぶか」と「2022年に住宅を買った判断を後悔しているか」は別問題です。
4年返済して一番想定外だったのは、金利が約0.8%から約1.6%になったこと
ペアローンを組んでから、最も想定外だったのは金利上昇です。
我が家は変動金利で住宅ローンを組んでいます。
借りた当時の金利は約0.8%。
2026年現在は約1.6%です。
4年ほどで、ほぼ2倍。
変動金利なので、金利が上がる可能性は当然理解していました。
でも、正直に言えば、ここまで早く金利上昇を実感するとは思っていませんでした。
「いつか上がるかもしれないリスク」として理解するのと、実際に自分のローン金利が上がっていくのを見るのは全然違います。
普通に怖いです(笑)。
とはいえ、だからといって今すぐ繰上返済を優先するつもりでもありません。
住宅ローンだけを見るのではなく、金融資産や今後の投資、家計全体を見ながら判断していきたいと考えています。
金利より困惑したのが、修繕積立金「約3倍」の話
もう一つ、マンションを購入してから現実味を増しているのが修繕積立金です。
我が家のマンションは築年数がそれなりに経っています。
そのため、将来的に修繕費が増えること自体は購入時からある程度覚悟していました。
ところが直近の会合では、今後必要になる修繕を考えると、現在の約3倍近い修繕積立金を徴収できなければ厳しいという話が出ています。
これはさすがに驚きました。
3倍ってヤバくない??
というのが率直な感想です(笑)。
もちろん、まだ将来の金額が確定したわけではありません。
ただ、購入して4〜5年程度でこうした話が現実になってくると、マンションの将来について少し悲観的になる部分もあります。
住宅ローンだけ払えば終わりではない。
管理費や修繕積立金も含めて、マンションを保有し続けるコストを考える必要がある。
実際に住んだからこそ、この重さを以前より強く感じています。

そこまで不安なら、やっぱり家を買わない方がよかったんじゃない?
不安が出てきたことと、買ったことを後悔しているかは別なんだよ。住んで得られたものも大きいからね。
それでもペアローン自体が悪いとは思わない
ここまで書くと、ペアローンは危ないからやめた方がいい、という結論に見えるかもしれません。
でも、私はそうは思っていません。
ペアローン自体は悪ではありません。
住宅ローンという負債を抱えてでも実現したい生活があり、夫婦がお互いに納得しているなら、一つの選択肢だと思っています。
我が家の場合は、それが駅近のマンションで家族と暮らすことでした。
家を買ったことで住宅費は増えました。
金利も上がりました。
修繕積立金にも不安があります。
それでも、生活の利便性や家族で過ごす環境まで含めれば、「この負債を負ってでも手に入れたかったもの」は確かにありました。
だから私は、「借金は全部悪い」とは考えていません。
その借金によって何を実現するのか。
そこを夫婦で納得できるかどうかの方が大事だと思っています。
ペアローンを検討するなら、夫婦で「何のために借りるのか」を決めておく
今、共働き夫婦から「ペアローンを組んでも大丈夫?」と聞かれたら、私は単純におすすめも否定もしません。
まず聞きたいのは、
「そのローンを抱えてまで、実現したい生活はありますか?」
ということです。
単に借入可能額を増やすためだけなら、一度考えた方がいいと思います。
でも、住みたい場所や家族の生活、通勤時間、子育て環境などを考えた結果、その家を選びたいのであれば、ペアローンを使うこと自体は悪いことではありません。
ただし、それは夫婦双方が納得していることが大前提です。
住宅ローンは何十年も続きます。
どちらか一方だけが「この家が欲しい」と突っ走るものではないと思っています。
妻にも負債を負ってもらった立場だからこそ、ここは今でも強く感じます。
まとめ|後悔はない。でも4年でリスクはかなり現実になった
我が家は2022年にマンションを購入し、夫婦でペアローンを組みました。
約4年返済した今も、ペアローンを選んだこと自体に後悔はありません。
組まなければ、今の生活を実現できなかったからです。
一方で、実際に返済してきたからこそ見えてきたものもあります。
- 妻にも負債を背負ってもらったという責任
- 住宅ローン金利が約0.8%から約1.6%へ上昇
- 修繕積立金が大幅に増える可能性
- 住んだからこそ分かったマンションのデメリット
住宅購入時には理解していたつもりだったリスクが、わずか4年ほどでかなり現実になりました。
それでも私は、ペアローン自体を悪い借金だとは思っていません。
夫婦で納得したうえで、その負債を背負ってでも実現したい生活があるなら、使う意味のある借金もある。
良い借金はしましょう👍️
今のところ、これが4年間ペアローンを返済してきた私の答えです。
コメント