
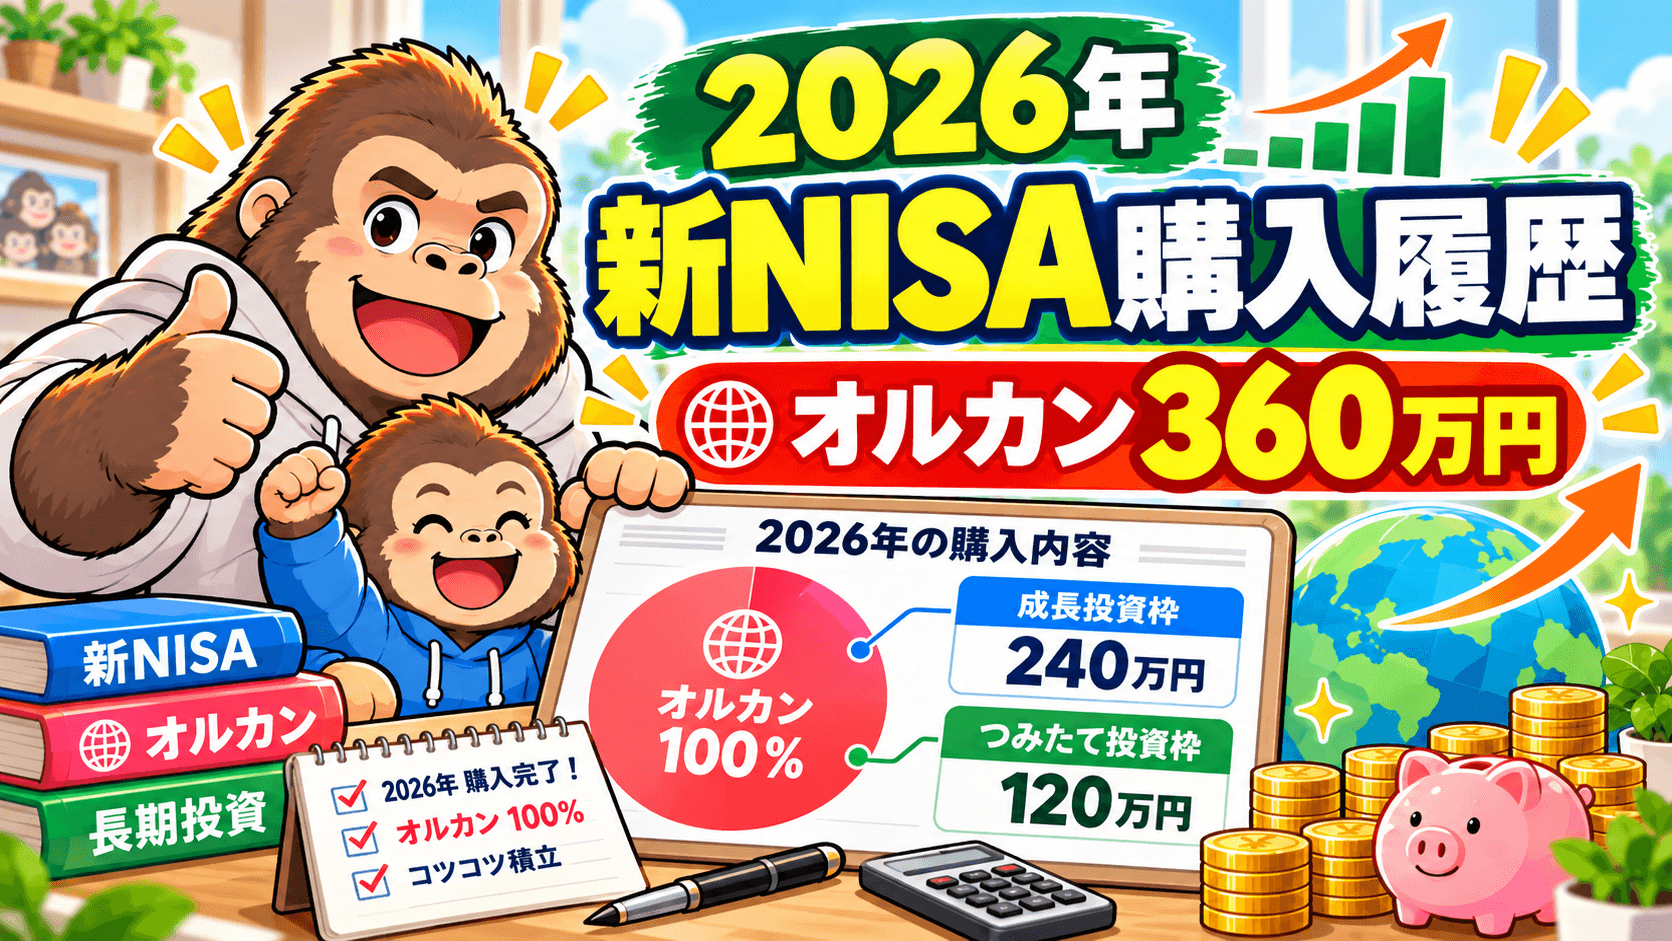
2026年、私は新NISAでeMAXIS Slim 全世界株式(オール・カントリー)だけを購入しました。
年間投資枠は360万円。
2026年9月末時点で実際に買い付けた金額は3,599,700円です。
残り300円についても、10月から12月まで毎月100円ずつ積み立てる設定にしているため、年末には年間360万円を使い切る予定です。

2026年はS&P500を全然買わなかったの?
新NISAではオルカンだけ。年ごとに買う商品を決めるルールにしてるよ。
ただ、購入履歴だけを見ると少し変わった買い方に見えると思います。
成長投資枠は1月から4月に何度も分けて購入。
一方、つみたて投資枠は1月にほぼ120万円をまとめて購入し、その後は毎月100円だけ積み立てています。
これには、それぞれ理由があります。
この記事では、楽天証券の実際の利用履歴をもとに、2026年の新NISAについて、
- 何を買ったのか
- いつ、いくら買ったのか
- なぜオルカンを選んだのか
- なぜ成長投資枠が分割購入になったのか
- なぜつみたて投資枠に100円だけ残しているのか
を、実際の判断も含めて公開します。
この新NISAは楽天証券で運用しています。
投資を始めた2018年ごろから使い続けているメイン口座なので、証券会社そのものが気になる方は楽天証券を8年間使って分かったメリット・デメリットも参考にしてください。
2026年の新NISAはオルカン360万円
2026年に私が新NISAで選んだ商品は、eMAXIS Slim 全世界株式(オール・カントリー)です。
S&P500や個別株、ETFは、自分の2026年の新NISAでは購入していません。
| 投資枠 | 購入商品 | 2026年の投資額 |
|---|---|---|
| つみたて投資枠 | eMAXIS Slim 全世界株式(オール・カントリー) | 120万円予定 |
| 成長投資枠 | eMAXIS Slim 全世界株式(オール・カントリー) | 240万円 |
| 合計 | オルカンのみ | 360万円予定 |
9月末時点では3,599,700円まで買付済み。
残り300円についても積立設定済みなので、私の感覚ではすでに「2026年分の新NISAは使い切った」状態です。
実際に現在どんな商品を新NISAで保有しているのかは、こちらの記事で2024年からの累計状況を公開しています。

成長投資枠240万円は1月から4月に買った
まずは成長投資枠です。
2026年は次のように買い付けました。
| 約定日 | 購入額 |
|---|---|
| 2026年1月14日 | 1,000,000円 |
| 2026年1月26日 | 200,000円 |
| 2026年2月25日 | 50,000円 |
| 2026年3月3日 | 450,000円 |
| 2026年3月24日 | 26,400円 |
| 2026年4月9日 | 34,000円 |
| 2026年4月13日 | 70,000円 |
| 2026年4月17日 | 569,600円 |
| 合計 | 2,400,000円 |
合計はちょうど240万円です。
購入回数だけを見ると、相場を見ながら少しずつ買っているようにも見えます。
でも、これは意図した分散投資ではありません。
分割購入になった理由は「資金準備が間に合わなかったから」
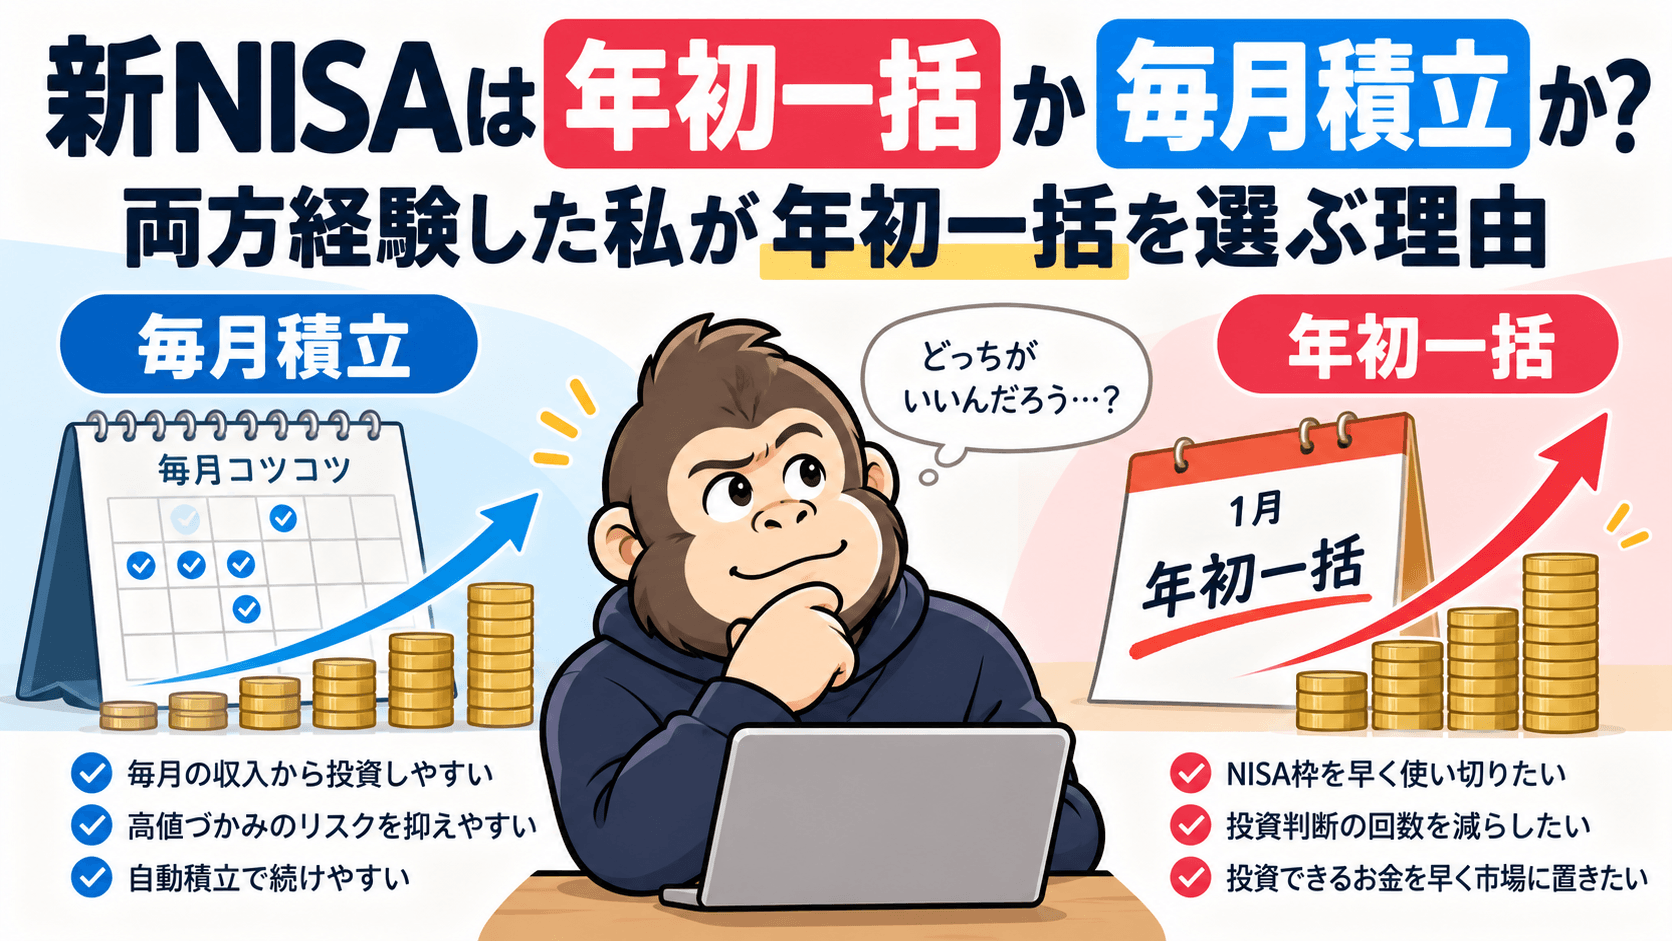
私自身は、投資できる資金があるなら、できるだけ早く市場に置いておきたいと考えています。
そのため、もし2026年1月の時点で成長投資枠240万円分の現金をすべて用意できていたなら、1月に240万円をまとめて購入していました。
では、なぜ実際には4月までかかったのか。
単純に、NISAへ移す資金を準備するのに時間がかかったからです。
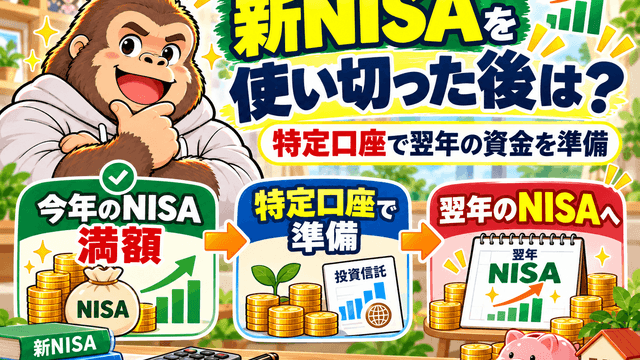
前年に特定口座で投資を続けていた
私は2025年も、新NISAの年間投資枠を使い切ったあとに投資を止めたわけではありません。
余剰資金ができれば、特定口座で投資信託を購入していました。
理由は、翌年のNISA枠が開くまで現金のまま置いておくより、投資を続けておきたかったからです。
そして2026年になり、新しいNISA枠が使えるようになったタイミングで、その特定口座の商品を売却。
売却してできた資金を順次、新NISAへ移しました。
Apple株の売却資金もNISAへ移した
さらに2026年は、保有していたApple株も売却しています。
その売却資金についても、成長投資枠の買付資金として使いました。
つまり、2026年の成長投資枠が、
1月 → 2月 → 3月 → 4月
と分かれたのは、
「相場を見ながら慎重に買ったから」ではなく、「資金が準備できた順にNISAへ移したから」
というのが実態です。
2026年に新しく投資へ回したお金と、過去の資産をNISAへ移したお金は分けて考えています。
2026年に我が家が実際いくら新たに投資へ回したのかはこちらの記事で整理しています。
つみたて投資枠は1月にほぼ120万円を購入
一方、つみたて投資枠の買い方は成長投資枠とはかなり違います。
2026年1月に、まず1,198,900円をまとめて購入。
その後は毎月100円だけ積み立てています。
| 約定月 | 購入額 |
|---|---|
| 2026年1月 | 1,198,900円 |
| 2026年2月 | 100円 |
| 2026年3月 | 100円 |
| 2026年4月 | 100円 |
| 2026年5月 | 100円 |
| 2026年6月 | 100円 |
| 2026年7月 | 100円 |
| 2026年8月 | 100円 |
| 2026年9月 | 100円 |
| 1〜9月合計 | 1,199,700円 |
10月、11月、12月も100円ずつ積み立てる予定なので、年間ではちょうど120万円になります。
なぜ毎月100円だけ残しているのか
「どうせ120万円投資するなら、1月に全部買えばいいのでは?」と思う人もいるかもしれません。
私も、できるならそうしたいです。
ただ、つみたて投資枠では、私が利用している方法上、年初に一回の買付だけで120万円すべてを埋めることができません。
そこで、先に購入できる金額をできるだけまとめて購入し、その後に必要な積立設定として毎月100円を残しています。
つまり、この100円積立は、
「毎月少しずつ時間分散したいから」ではありません。
私としては、できる限り早く年間枠を使いたい。
そのうえで、制度上必要な積立分だけ100円ずつ残している、という使い方です。
9月末で3,599,700円でも「使い切った」と考えている理由
数字だけ見ると、2026年9月末時点では360万円に300円足りません。
それでも私は、「2026年の新NISA枠は使い切った」と表現しています。
理由は、残り300円について、10月から12月までの積立設定がすでに決まっているからです。
追加で投資先を考えたり、資金を準備したりする必要はありません。
2026年分としてやることは、すでに終わっている。
その意味で「使い切った」という感覚です。
2026年はなぜS&P500ではなくオルカンを選んだのか
私の新NISAでは、S&P500とオルカンの両方を保有しています。
2024年は両方を購入。
2025年はS&P500を中心に購入。
そして2026年はオルカンだけを購入しました。
ただし、「S&P500とオルカンを毎年交互に買う」というルールではありません。
年末から年始にかけて、それまでの値動きや世界情勢なども見ながら、その年にどちらを買うか考えています。
私が新NISAでS&P500とオルカンの両方を持つことになった経緯は、新NISAの保有商品とS&P500・オルカン比率を公開した記事で詳しくまとめています。
当時はアジアなど米国以外の成長も取り込みたいと考えた
2026年にオルカンを選んだ理由について、当時の判断を振り返ると、世界情勢や各国の成長について見ていた情報が影響しています。
特に印象に残っていたのが、インドなどアジア諸国の人口増加や、それに伴う今後の経済成長についての情報です。
そこから私は、
「今後、米国だけではなく他の地域が相対的に大きく伸びる可能性もあるのでは」
と考えました。
もちろん、将来どの国が一番伸びるかを予測できたわけではありません。
あくまで、その時点で自分が得ていた情報を見て、2026年は米国だけではなく世界全体へ投資できるオルカンを選んだということです。
投資先を決める以上、多少なりとも「こちらの方が今後良さそう」という判断は入ります。
でも、それが必ず当たるとは思っていません。
結果を見ればS&P500の方が良かった?
実際、その後の状況を見ていると、S&P500の方が伸びていると感じる場面もあります。
では、
「2026年もS&P500にしておけば良かった!」
と後悔しているかというと、そこまでではありません。
結果を見た今だから言えることであって、年初時点では未来の値動きは分かりません。
なので今の感覚としては、
「なるほど。今回はS&P500の方が強かったのか」
くらいです。
「S&P500にしておけば、もっと増えてたじゃん!」とは……思ってません。
本当に。
まあ、ちょこっとくらいは思います(笑)。
でも、それを理由に「次は絶対S&P500」と決めることもしません。
投資判断をあとから振り返るときに、結果だけで良し悪しを決めないようにしています。
一番伸びる商品を当て続けることは狙っていない
投資を続けていると、毎年のように「今年はこの国が強い」「次はこの地域が伸びる」といった情報が出てきます。
でも、そのたびに投資先を変えて、一番伸びる商品を当て続けることは私にはできません。
だから私が重視しているのは、
- 自分で調べて納得できる商品を選ぶ
- その年の方針を決める
- 決めたあとに余計な売買を繰り返さない
- 長期で投資を続ける
ことです。
結果として別の商品が上がることも当然あります。
そこを毎回後悔していたら、ずっと投資判断をやり直すことになります。
私にはその方が疲れます。
2027年に何を買うかは、年末から考える
では、2027年に買う商品は決まっているのか。
現時点では未定です。
2026年末から2027年初めに、その時点の状況を見ながら決める予定です。
ただし、長期ではS&P500とオルカンのどちらか一方へ極端に偏らせたくないとは考えています。
そのため、もし2027年もオルカンを選んだ場合、2028年はS&P500を購入する予定です。
逆の場合も同じです。
毎年50:50へきれいに合わせる必要はない。
でも、数年単位で見たときに大きく偏りすぎなければいい。
今はそのくらいの緩いルールで運用しています。
まとめ|2026年はオルカン360万円、買い方にも理由があった
2026年の私の新NISAは、オルカンだけを購入しました。
- 成長投資枠:240万円
- つみたて投資枠:120万円予定
- 年間合計:360万円
成長投資枠が1月から4月に分かれたのは、相場を見て分散したからではなく、前年の特定口座やApple株から資金を順次移した結果です。
つみたて投資枠では、できるだけ早く投資するため1月に1,198,900円をまとめて購入し、残りを毎月100円ずつ積み立てています。
そして、2026年にオルカンを選んだのは、当時の世界情勢やアジア諸国の人口増加・経済成長などを見て、米国以外の成長も取り込みたいと考えたからです。
その判断が一番良い結果になるかどうかは分かりません。
実際、あとから見ればS&P500の方が良かったと思う場面もあります。
でも、未来の結果を知ったうえで投資先を選ぶことはできません。
その時点で自分なりに考えて決めたら、あとは長期で持つ。
2026年も、その考え方で新NISAを使いました。
コメント