
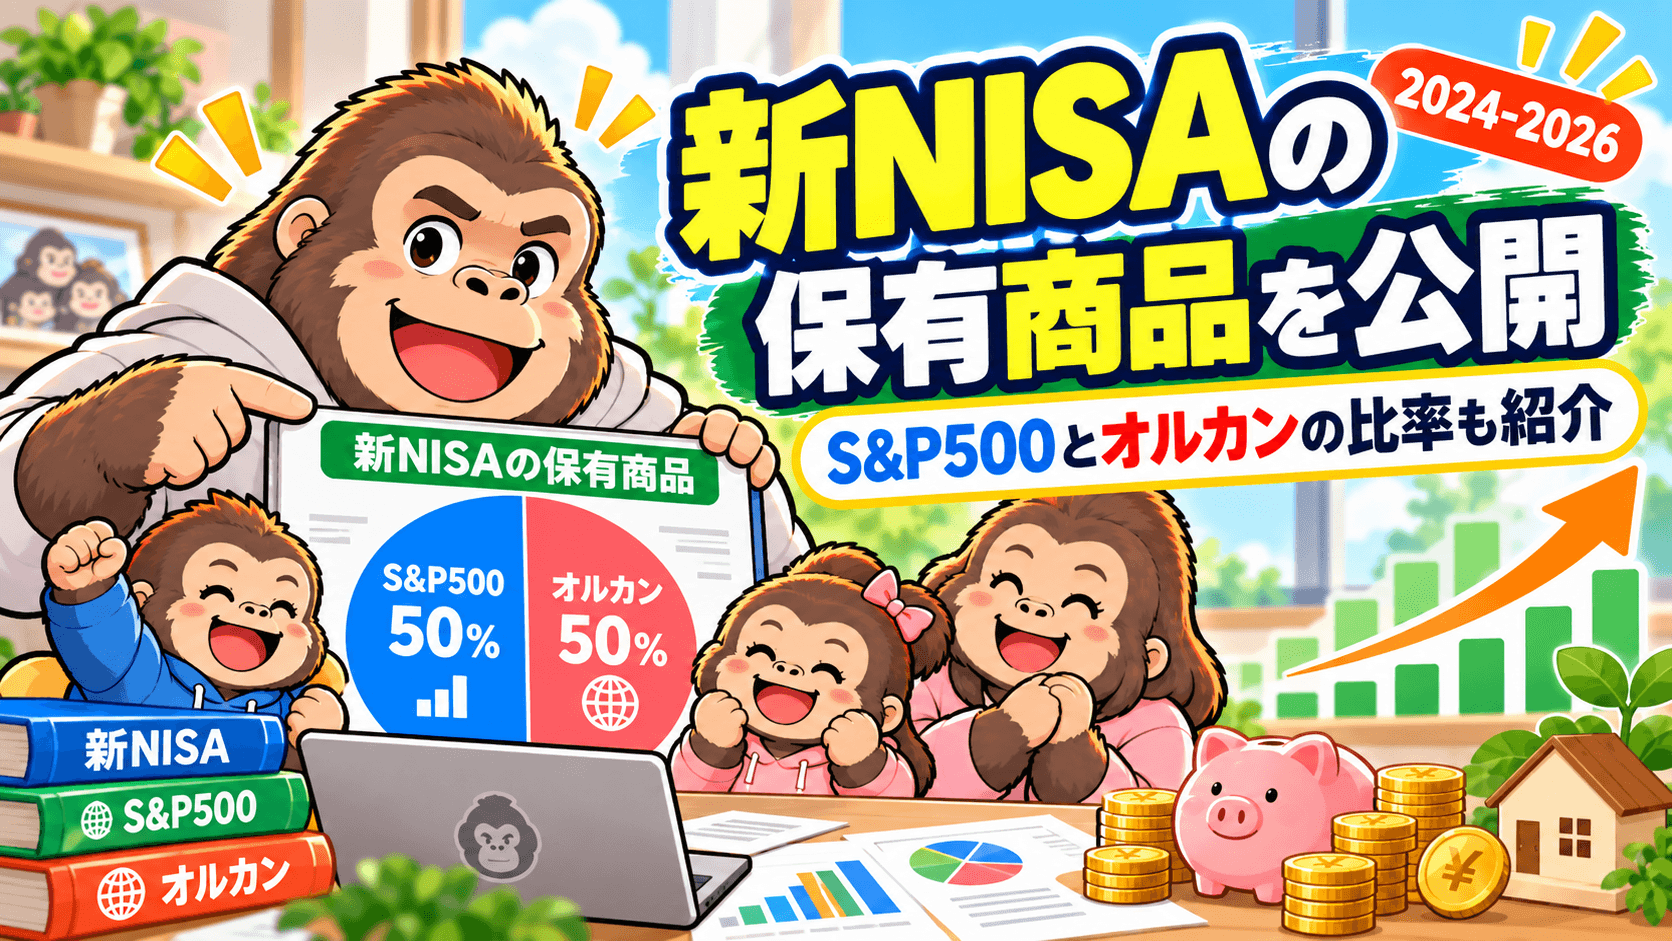
新NISAが始まった2024年から、私はeMAXIS Slim 米国株式(S&P500)とeMAXIS Slim 全世界株式(オール・カントリー)を中心に投資しています。
2026年10月時点の新NISA評価額は、合計14,704,578円。
現在の比率は、
- S&P500:約52.7%
- オルカン:約47.3%
になっています。
実は今回この記事を書くために集計するまで、私は「だいたい50%ずつ持っている」と思っていました。

S&P500とオルカン、結局どっちを選んだの?
決めきれなかったから、両方買った(笑)。今は年ごとにどちらか1本を選ぶルールにしてるよ。
この記事では、2024年から2026年までに私が新NISAで実際に何を買ってきたのか。
そして、なぜS&P500とオルカンの両方を持つことになったのかを、現在の評価額と一緒に公開します。
なお、私の新NISAは楽天証券で運用しています。2018年ごろから約8年間使っており、現在もメインの証券口座です。
楽天証券を実際に8年間使って感じたメリット・デメリットはこちらで詳しくまとめています。
現在の新NISAは約1,470万円
2026年10月時点で、新NISAで保有している投資信託は実質2本です。
| 商品 | 評価額 | 評価益 | 構成比 |
|---|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 7,749,380円 | +2,349,081円 | 約52.7% |
| eMAXIS Slim 全世界株式(オール・カントリー) | 6,955,198円 | +1,556,197円 | 約47.3% |
| 合計 | 14,704,578円 | +3,905,278円 | 100% |
現在の評価額では、S&P500の方が少し多くなっています。
でも、これは最初から「S&P500を53%、オルカンを47%にしよう」と決めていたわけではありません。
むしろ完全に結果論です。
成長投資枠もS&P500とオルカンの2本
まず、成長投資枠の現在の保有状況です。
| 商品 | 評価額 | 評価益 |
|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 5,236,480円 | +1,636,481円 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 4,672,950円 | +1,072,950円 |
| 合計 | 9,909,430円 | +2,709,431円 |
2024年はS&P500とオルカンの両方。
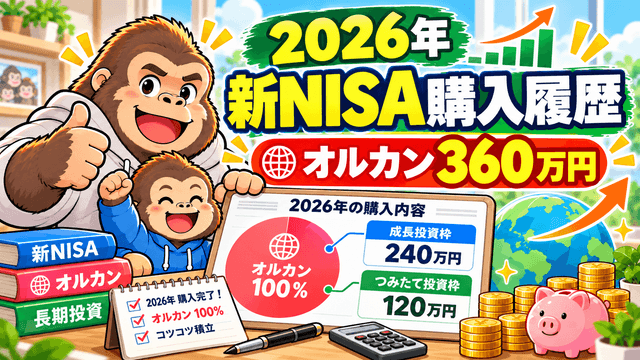
2025年はS&P500。
2026年はオルカン。
年によって購入する商品を変えています。
つみたて投資枠も同じ2本を保有
つみたて投資枠も、現在保有している中心商品はS&P500とオルカンです。
| 商品 | 評価額 | 評価益 |
|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 2,512,900円 | +712,600円 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 2,282,248円 | +483,247円 |
| 合計 | 4,795,148円 | +1,195,847円 |
つみたて投資枠では、一度に年間枠をすべて買うことができないため、私はまとめ買いと毎月100円の積立を併用しています。
一般的な「毎月10万円を12か月積み立てる」という使い方ではありません。
私はできるだけ早い段階でNISA枠を使いたいため、購入できる分はまとめて購入し、積立設定も残しています。
新NISAをどう使っているのかという基本的な考え方は、こちらの記事でも詳しく紹介しています。
2024年|S&P500かオルカンか決められず、両方買った
新NISAが始まった2024年。
最初は、S&P500かオルカンのどちらか一方に投資しようと考えていました。
そこで、双方のメリット・デメリットや将来の成長性についてかなり比較しました。
でも、調べれば調べるほど、
「どっちも欲しい」
となりました(笑)。
S&P500には米国企業の成長性という魅力がある。
一方で、オルカンなら米国だけでなく世界全体へ分散できます。
最終的に「こっち」と決めきれず、両方買うことにしました。
かなり優柔不断な結論です(笑)。
でも、自分の中ではこれが一番納得できる方法でした。
2025年|毎回半分ずつ買うのも面倒になった
2024年はS&P500とオルカンを両方買いました。
ただ、翌年になって一つ面倒に感じることが出てきました。
毎年「何%ずつ買うか」を考えるのが面倒。
私は投資で、できるだけ判断する回数を減らしたいと思っています。
手間やコストだけでなく、
- 今年はS&P500を何%にするか
- オルカンを何%にするか
- 今どちらが有利そうか
と毎回考えること自体を減らしたかった。
そこで2025年からは、1年ごとにどちらか1本を選んで買うことにしました。
2025年に選んだのはS&P500です。
成長投資枠もつみたて投資枠も、基本的にS&P500を中心に使いました。
2026年|今年はオルカンを選んだ
2026年も「今年はどちらか1本」というルールを継続しました。
今年選んだのはオルカンです。
だからといって、
「2025年にS&P500だったから、2026年は必ずオルカン」
という機械的な交互購入ではありません。
年末から年始に、それまでの値動きや世界情勢なども一定程度見たうえで、その年にどちらを買うか決めています。
2026年については、その判断の結果としてオルカンを選びました。
ただ、商品選びについて毎日のように悩むことはしません。
年初に決めたら、その年は基本的に同じ商品を買う。
今はこのくらい単純なルールの方が自分には合っています。
現在53:47なのは、狙った比率ではなかった
今回、現在の評価額を集計して少し驚きました。
S&P500が約52.7%。
オルカンが約47.3%。
私は「だいたい50%ずつのはず」と思っていたからです。

じゃあ、S&P500を多めに買ったってこと?
いや、取得額で見るとほぼ50:50だった。S&P500の方が値上がりして、評価額の比率が大きくなったみたい。
現在評価額と評価益から逆算すると、取得額相当は、
| 商品 | 取得額相当 | 現在評価額 |
|---|---|---|
| S&P500 | 約540万円 | 約775万円 |
| オルカン | 約540万円 | 約696万円 |
と、投入した金額そのものはほぼ同じです。
それでも現在の評価額ではS&P500の方が約79万円多く評価益が出ています。
その結果、現在の比率が約53:47になっています。
自分で買っているのに、こうして集計して初めて気づきました。
資産公開の記事を書いていると、自分のポートフォリオを改めて確認する良い機会にもなります。
最終的にはS&P500とオルカンを大きく偏らせたくない
私は、将来的にもS&P500とオルカンのどちらか一方だけに集中させたいとは考えていません。
大きく見れば、両方を半々くらい持ちたいと思っています。
ただし、毎年きれいに50:50へリバランスするつもりもありません。
2027年に何を買うかは、まだ決めていません。
年末から年始に考える予定です。
例えば2027年もオルカンを選んだ場合、オルカン側への投資が2年連続になります。
その場合は2028年にS&P500を選び、偏りを調整する予定です。
逆の場合も同じです。
つまり、
毎年どちらか1本を選ぶ。でも長期ではどちらか一方に大きく偏らせない。
このくらいの緩いルールで運用しています。
最初は楽天VTIも少額買っていた
新NISAの取引履歴を見ると、制度開始直後には楽天・全米株式インデックス・ファンド(楽天VTI)も少額購入していました。
ただ、その後は売却しており、現在の新NISAには保有していません。
今はS&P500とオルカンの2本に整理されています。
最初から今の形が完成していたわけではなく、実際に投資しながら少しずつ自分が管理しやすい形へ変えてきました。
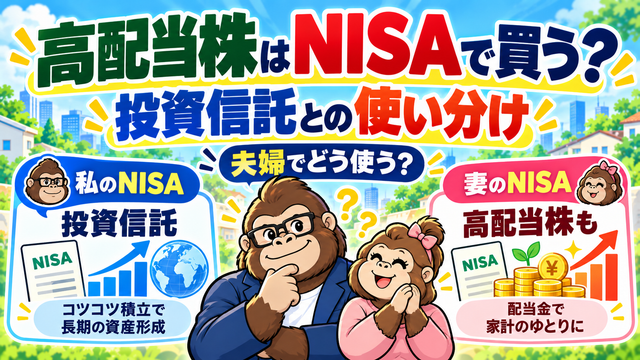
妻のNISAは私とは違う使い方をしている
ここまで紹介したのは、私自身の新NISAです。
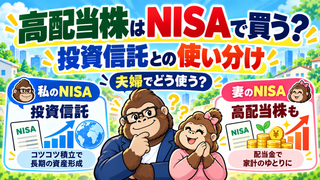
我が家では、夫婦のNISAをまったく同じ方法では使っていません。
私はインデックス投資を中心にしています。
妻も積立ではインデックス投資をしていますが、成長投資枠の一部ではNTTやソフトバンクなどの日本株も保有しています。
夫婦のNISAをどう使い分けているのかはこちらで詳しく紹介しています。
まとめ|新NISAはS&P500とオルカンをほぼ半分ずつ保有
2026年10月時点で、私の新NISA評価額は14,704,578円です。
- S&P500:7,749,380円(約52.7%)
- オルカン:6,955,198円(約47.3%)
- 評価益合計:+3,905,278円
2024年は両方を買いました。
2025年はS&P500。
2026年はオルカン。
最初は「どちらがいいか」をかなり考えていました。
でも今は、毎年細かく配分を考えるより、年単位でどちらか1本を選ぶ方が自分には合っています。
S&P500かオルカンか決めきれなかったから、両方持つ。
そして、毎年比率を考えるのも面倒だから、年単位でどちらか1本を買う。
かなり単純なルールですが、私はこれくらいの方が長く続けやすいと思っています。
コメント