



新NISAの年間投資枠を使い切ったあと、余剰資金ができたらどうするか。
現金のまま翌年まで持っておく。
特定口座で投資する。
高配当株を買う。
いろいろな選択肢があります。
現在の私は、自分の新NISAを使い切ったあとの余剰資金で、特定口座の投資信託を買っています。
2026年に買っているのは、楽天・プラス・S&P500インデックス・ファンドです。
ただし、NISAとは別に特定口座でも資産を増やしていきたいから買っているわけではありません。
目的は一つだけ。
翌年の新NISAを年初から一括投資するための資金を準備することです。
私は新NISAをできるだけ早く使い切る方針なので、年が明けてから360万円を準備し始めても間に合いません。
だから今年の余剰資金を使って、翌年分のNISA資金を先に作っています。

NISAを使い切ったら、その年の投資は終わりじゃないの?
僕の場合はむしろ、そこから翌年のNISA準備が始まる感じだね。
この記事では、私が新NISAを使い切ったあと、特定口座をどう使って翌年のNISAにつなげているのかを紹介します。
- 結論|NISA満額後は特定口座で翌年の資金を作る
- なぜ翌年の360万円を今年から準備するのか
- 今買っているのは楽天・プラス・S&P500
- 現金のまま翌年まで置いておく選択はしない
- 特定口座で損する可能性も当然ある
- 利益が出て税金がかかっても気にしない
- 「税金を払いたくない」より、翌年のNISA資金を働かせたい
- ただし、生活に必要な現金まで投資しているわけではない
- 2026年も前年の特定口座からNISAへ移した
- NISAを使い切った後も「相場が下がるまで待つ」はしない
- 自分のNISAへの入金が終わったら、高配当株へ回す
- 特定口座は「NISAの代わり」ではなく「次のNISAへの橋渡し」
- まとめ|新NISAを使い切ったら、次の年の準備を始める
結論|NISA満額後は特定口座で翌年の資金を作る
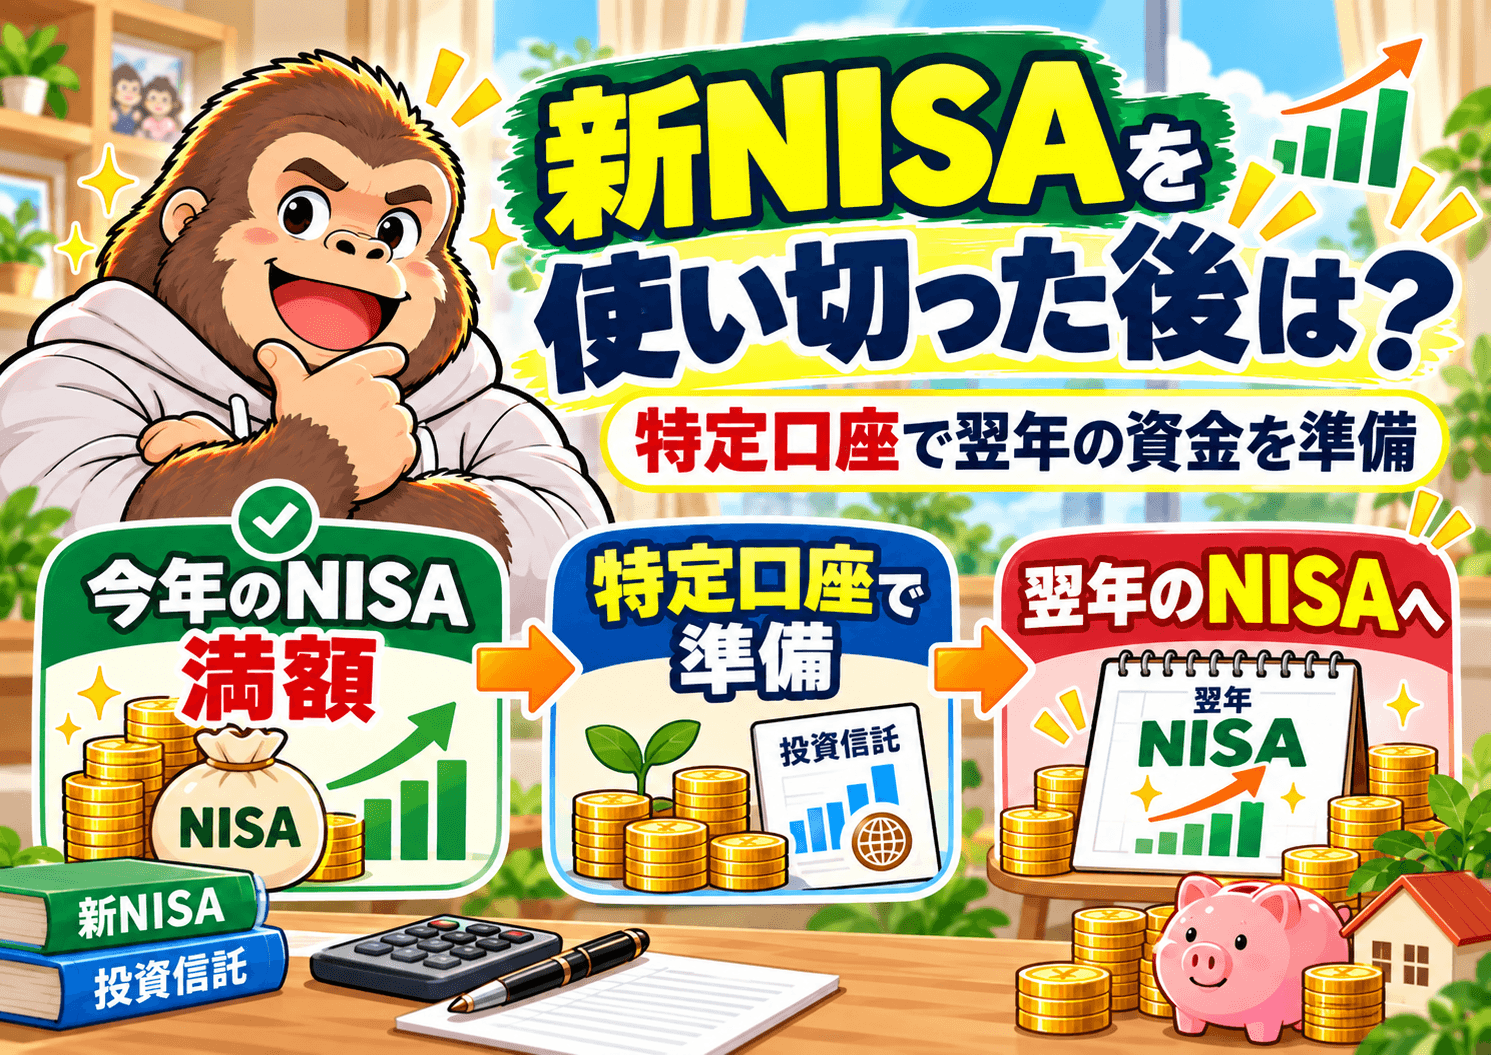
現在の私のお金の流れを簡単にすると、次のようになります。
- その年の新NISAをできるだけ早く使う
- その後にできた余剰資金で特定口座の投資信託を買う
- 翌年になったら特定口座の商品を売却する
- 売却資金を翌年の新NISAへ入れる
この流れを、自分の新NISAへの投資が完了するまで続ける予定です。
私にとって特定口座は、長期で別のポートフォリオを作る場所ではありません。
翌年のNISAまで資金を待機させる場所。
今はそんな使い方をしています。
なぜ翌年の360万円を今年から準備するのか
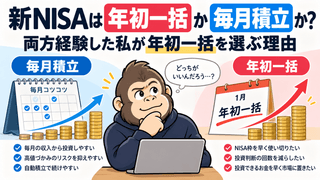
私は新NISAでは、毎月均等に積み立てるより、投資資金を用意できるのであれば早めに年間投資枠を使いたいと考えています。
でも、年初から一括投資するには当然お金が必要です。
1月になってから給与を貯め始めて、360万円を作ろうとしても、すぐには用意できません。
だから私は、前年のうちから翌年のNISA資金を準備しています。
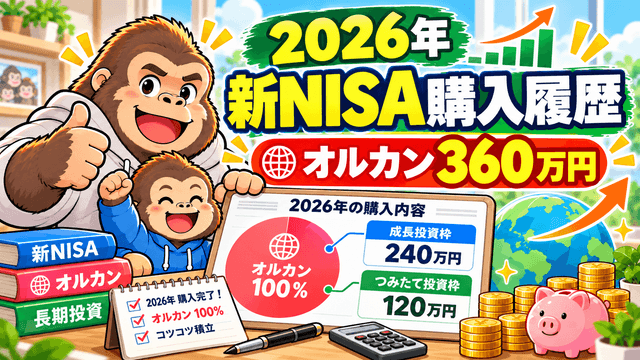
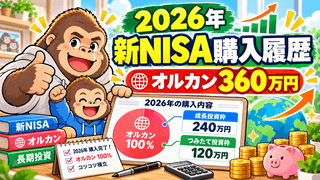
2026年も、前年に特定口座で保有していた投資信託を売却し、新NISAの購入資金として使いました。
2026年に実際どのように新NISAへ資金を入れたのかは、こちらの記事で購入履歴まで公開しています。
今買っているのは楽天・プラス・S&P500
2026年、新NISAを実質使い切ったあとに特定口座で買っているのは、楽天・プラス・S&P500インデックス・ファンドです。
ただ、この商品を選んだことに大きな投資戦略があるわけではありません。
新NISAではS&P500やオルカンを保有しているので、
「せっかくだから少し違う投資信託にしてみようかな」
くらいの感覚です。
楽天・プラス・S&P500は楽天証券の投信残高ポイントプログラムの対象になっていることも、ちょっとしたプラス要素ではあります。
ただし、ポイント目的で買っているわけではありません。
重要なのは商品名ではなく、翌年のNISAに使う予定のお金を、現金のまま置いておかないことです。
なお、NISAもこの特定口座も楽天証券を使っています。
楽天証券は約8年間メイン口座として使ってきたので、長く使って感じたメリット・デメリットは別の記事でまとめています。
現金のまま翌年まで置いておく選択はしない
翌年のNISAで使うお金なら、数か月だけ現金で持っておく方法もあります。
でも私は、今のところそうしていません。
理由は単純で、現金として持っておくメリットをあまり感じていないからです。
もちろん、投資信託を買えば値下がりする可能性があります。
翌年1月に売却するとき、買った金額より減っていることもあり得ます。
そのリスクは理解しています。
それでも私は、数か月でも金融資産として持つ方を選んでいます。
値上がりすれば、その利益を得られる。
逆に値下がりすれば、その損失も受け入れる。
短期間であっても、市場に置く以上はプラスもマイナスも受け入れる。
それが今の私の考えです。
特定口座で損する可能性も当然ある
ここは重要なので、もう少し具体的に書いておきます。
例えば、翌年のNISA資金として100万円を特定口座へ入れたとします。
年末までに110万円になれば、売却時には利益が出ます。
一方で90万円まで下がれば、翌年のNISAに移せる資金は減ります。
特定口座へ入れておけば必ず得をするわけではありません。
私は「数か月なら絶対上がる」と思って投資しているわけでもありません。
増える可能性も減る可能性もある。そのうえで投資する。
この前提です。
利益が出て税金がかかっても気にしない
特定口座で投資する以上、NISAとは違い、利益が出た状態で売却すれば税金がかかります。
だったら、
「どうせ翌年に売るなら、最初から現金で持っていた方がいいのでは?」
と思うかもしれません。
私はあまり気にしていません。
利益に税金がかかったとしても、利益のすべてが税金としてなくなるわけではありません。
利益が出ているなら、税引後でも手元に残る部分があります。
一方で、現金のまま保有していれば、市場の値上がりによる利益を得る機会はありません。
もちろん逆に、投資したことで損失が出る可能性もあります。
そこまで含めたうえで、私は現金ではなく投資信託を選んでいます。
「税金を払いたくない」より、翌年のNISA資金を働かせたい
私の中では、税金が発生すること自体を避けることが目的ではありません。
利益が出れば税金がかかる。
それは特定口座で投資している以上、当然のこととして考えています。
それよりも、
「翌年まで使わないと決まっている資金を、どう置いておくか」
の方を重視しています。
私の場合は、数か月後にNISAで使う予定のお金であっても、投資できるなら市場へ置いておきたい。
だから特定口座を使っています。
ただし、生活に必要な現金まで投資しているわけではない
ここだけを見ると、私はほとんど現金を持たずに投資しているように見えるかもしれません。
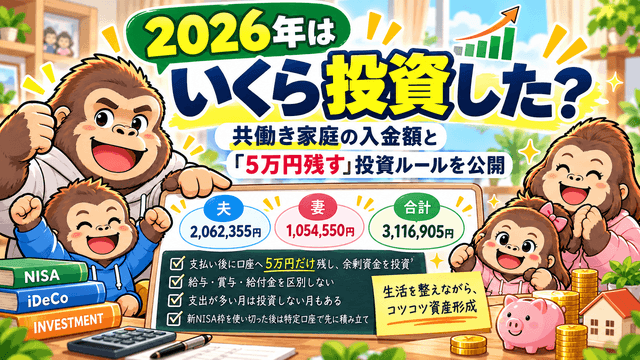
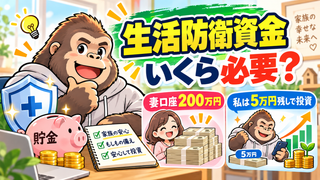
実際、私自身の銀行口座には基本的に5万円程度だけ残し、余剰資金はかなり積極的に投資しています。
ただし、これは「家計全体で現金を5万円しか持っていない」という意味ではありません。
我が家では妻側に緊急時に使える現金を持っています。
そのため、私自身が翌年NISA用の資金まで現金として確保しておく必要性を感じていません。
我が家が生活防衛資金をどう考えているかはこちらの記事で詳しく紹介しています。
この前提が違えば、私と同じ方法が合うとは限りません。
数か月後に絶対使うお金が減ることに耐えられない場合や、近いうちに大きな支出が予定されている場合は、現金で持つ方が安心できることもあると思います。
2026年も前年の特定口座からNISAへ移した
この方法は、これから試そうとしている机上の話ではありません。
2026年の新NISAでも、前年に特定口座で保有していた投資信託を売却し、その資金を新NISAへ移しています。
特定口座の商品をそのままNISAへ移動することはできないため、いったん売却して現金化し、新NISAで改めて買い付けています。
つまり私の場合、
特定口座 → 売却 → 現金化 → 新NISAで再購入
という流れです。
手間は少しかかりますが、年1回程度の作業なので、今のところ負担には感じていません。
NISAを使い切った後も「相場が下がるまで待つ」はしない
余剰資金ができても、
「今は高値だから少し待とう」
「暴落したらまとめて買おう」
とは基本的に考えていません。
私は短期的な市場の値動きを継続して正確に予測できるとは思っていないからです。
だから、投資すると決めたお金ができたら投資する。
翌年NISA用の資金についても同じです。
なぜ私は毎月積立ではなく、現在は年初一括寄りの投資をしているのかはこちらの記事で詳しく書いています。
自分のNISAへの入金が終わったら、高配当株へ回す
ここまで読むと、
「これからずっと特定口座でS&P500を買い続けるの?」
と思うかもしれません。
その予定はありません。
今、特定口座で投資信託を買っているのは、自分の新NISAを毎年年初から使うための準備です。
自分の新NISAへの入金が完了すれば、この目的もなくなります。
その後は、現在の予定では余剰資金を妻側の高配当株投資へ回していきます。
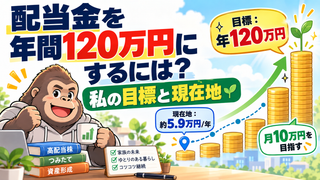
現在、妻の口座ではNTTやソフトバンクなどを保有し、年間120万円の配当を一つの目標にしています。
まず自分のNISA。
そのための翌年資金を特定口座で準備。
それが終わったら、高配当株へ。
我が家では、この順番で資金を回していく予定です。
夫婦それぞれに新NISA枠がある中で、なぜ私の360万円を先に埋めているのかは、夫婦の新NISAをどちらから優先するかまとめた記事で詳しく紹介しています。
高配当株で年間120万円を目指している理由はこちらの記事でまとめています。
特定口座は「NISAの代わり」ではなく「次のNISAへの橋渡し」
私にとって、NISAと特定口座は同じ役割ではありません。
新NISAは、長期で保有する資産を作る場所。
一方、現在の特定口座は、翌年のNISA資金を準備する場所です。
そのため、特定口座の商品を長期間持ち続けること自体が目的ではありません。
翌年のNISA枠が使えるようになったら売却し、資金をNISAへ移す。
「特定口座でも投資を増やす」というより、「次のNISAまで投資した状態で待つ」。
今の私には、この表現が一番近いです。
この考え方は、給与などから生まれた余剰資金だけではありません。
米国株やETFから受け取った配当金も、私は基本的にすぐ円転し、投資信託へ再投資しています。
配当金をなぜドルのまま持たず、次のNISA資金へ回しているのかはこちらの記事で詳しくまとめています。

まとめ|新NISAを使い切ったら、次の年の準備を始める
現在の私は、新NISAの年間投資枠を使い切ったあとも投資を止めていません。
余剰資金ができたら、特定口座で楽天・プラス・S&P500インデックス・ファンドを購入しています。
目的は、翌年の新NISAを年初からできるだけ早く使うためです。
現金で持てば値下がりすることはありません。
一方、投資すれば利益が出る可能性もあれば、損失が出る可能性もあります。
私はその両方を受け入れたうえで、投資した状態で翌年を待つ方法を選んでいます。
利益が出て税金がかかることも、そこまで気にしていません。
私にとって大事なのは、
「今年のNISAを使い切ったから終わり」ではなく、「使い切ったら翌年のNISA準備を始める」こと。
今はこのルールで、自分の新NISAへの投資を続けています。
コメント