

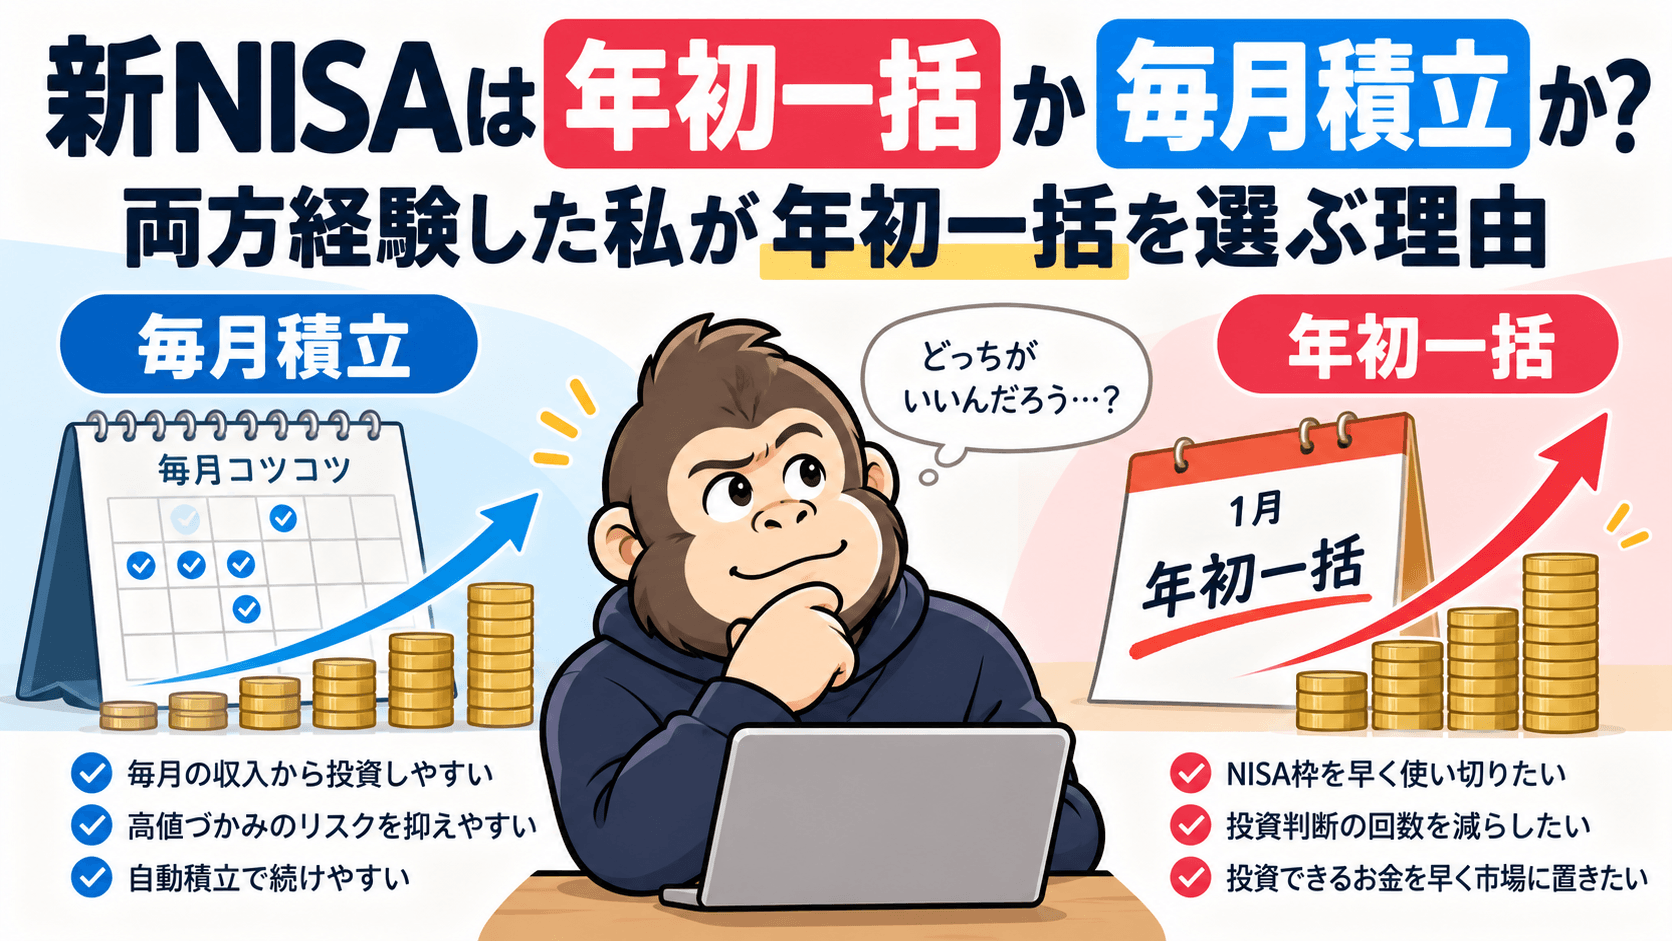
私は旧NISAでは、毎月コツコツ積み立てていました。
でも新NISAになってからは逆です。
投資できる資金が準備できたら、できるだけ早く年間投資枠を使う。
今は年初一括に近い方法を選んでいます。
「年初一括の方が絶対に儲かる」と思っているからではありません。
私の場合は、投資すると決めているお金なら、「今は高いかな」「もう少し待とうかな」と一年中考え続ける方が面倒だからです。
もし2027年1月に、新NISAへ入れる360万円をすべて用意できていたら、私は基本的にできるだけ早く投資します。

でも、360万円入れた直後に暴落したら怖くないの?
怖いよ。実際、買った直後に大きく下がったこともある。でも事前には分からないから、僕は待って当てにいく方をやめたんだ。
もちろん、これは「年初一括が全員の正解」という話ではありません。
毎月積立も長く経験したうえで、今の私には「早く入れて、あとは考えない」の方が合っているというだけです。
- 結論|今の私は「投資できるなら早く入れる」派
- 旧NISAでは毎月積立をしていた
- 新NISAになって「できるだけ早く入れる」に変えた
- 理由① NISAを早く満額にして「放置状態」にしたい
- 早くNISAを終わらせて、高配当株を育てたい
- 理由② 投資判断そのものを減らしたい
- 「今は高いから待つ」を考えなくて済む
- 理由③ 投資できるお金を長く現金のまま置きたくない
- 一括投資した直後に暴落したことも普通にある
- 一時的な下落は、長期投資ではほぼ気にしていない
- 毎月積立にも大きなメリットはある
- 年初一括と毎月積立を比べるとどう違う?
- 私の場合、一括投資は「タイミングを読む投資」の逆
- 360万円が1月にあったら、今でも全額投資する
- 年初一括を真似する必要はない
- まとめ|私は「早く入れて、考えない」を選んだ
結論|今の私は「投資できるなら早く入れる」派
最初に結論から書くと、現在の私は年初一括寄りです。
正確には、「1月1日に何が何でも360万円を入れる」というルールではありません。
投資できる資金が準備できたら、必要以上に待たずに投資する。
これが今の考え方です。
年初一括を選んでいる理由を、自分の中で大きい順に並べると、
- NISA枠をできるだけ早く使い切りたい
- 投資について判断する回数を減らしたい
- 投資できるお金を早く市場に置いておきたい
という順番です。
一般的には「一括投資の方が期待リターンが高いか」という話に注目されがちですが、私の場合、それが一番の理由ではありません。
早くNISAを終わらせて、もうその年のNISAについて考えたくない。
これがかなり大きいです。
旧NISAでは毎月積立をしていた
私は最初から一括投資をしていたわけではありません。
旧NISAを利用していた頃は、年間の投資枠を使い切れるように、毎月の積立金額を均等に設定していました。
つまり、当時はごく普通の積立投資です。
毎月決まったタイミングで買うので、
- 今の株価が高いか安いか
- 来月下がるのではないか
- 今日買うべきか待つべきか
といったことを深く考える必要がありません。
積立投資は、投資を習慣化するという意味でも非常に使いやすい方法だったと思っています。
新NISAをこれから始める人向けに、私自身のNISAの使い方や考え方はこちらの記事で詳しくまとめています。
新NISAになって「できるだけ早く入れる」に変えた
新NISAになってから、私は投資方法を少し変えました。
毎月均等に買うのではなく、年間投資枠をできるだけ早い時期に使うようになりました。
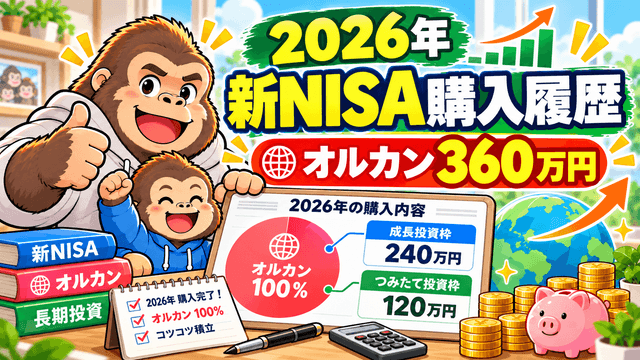
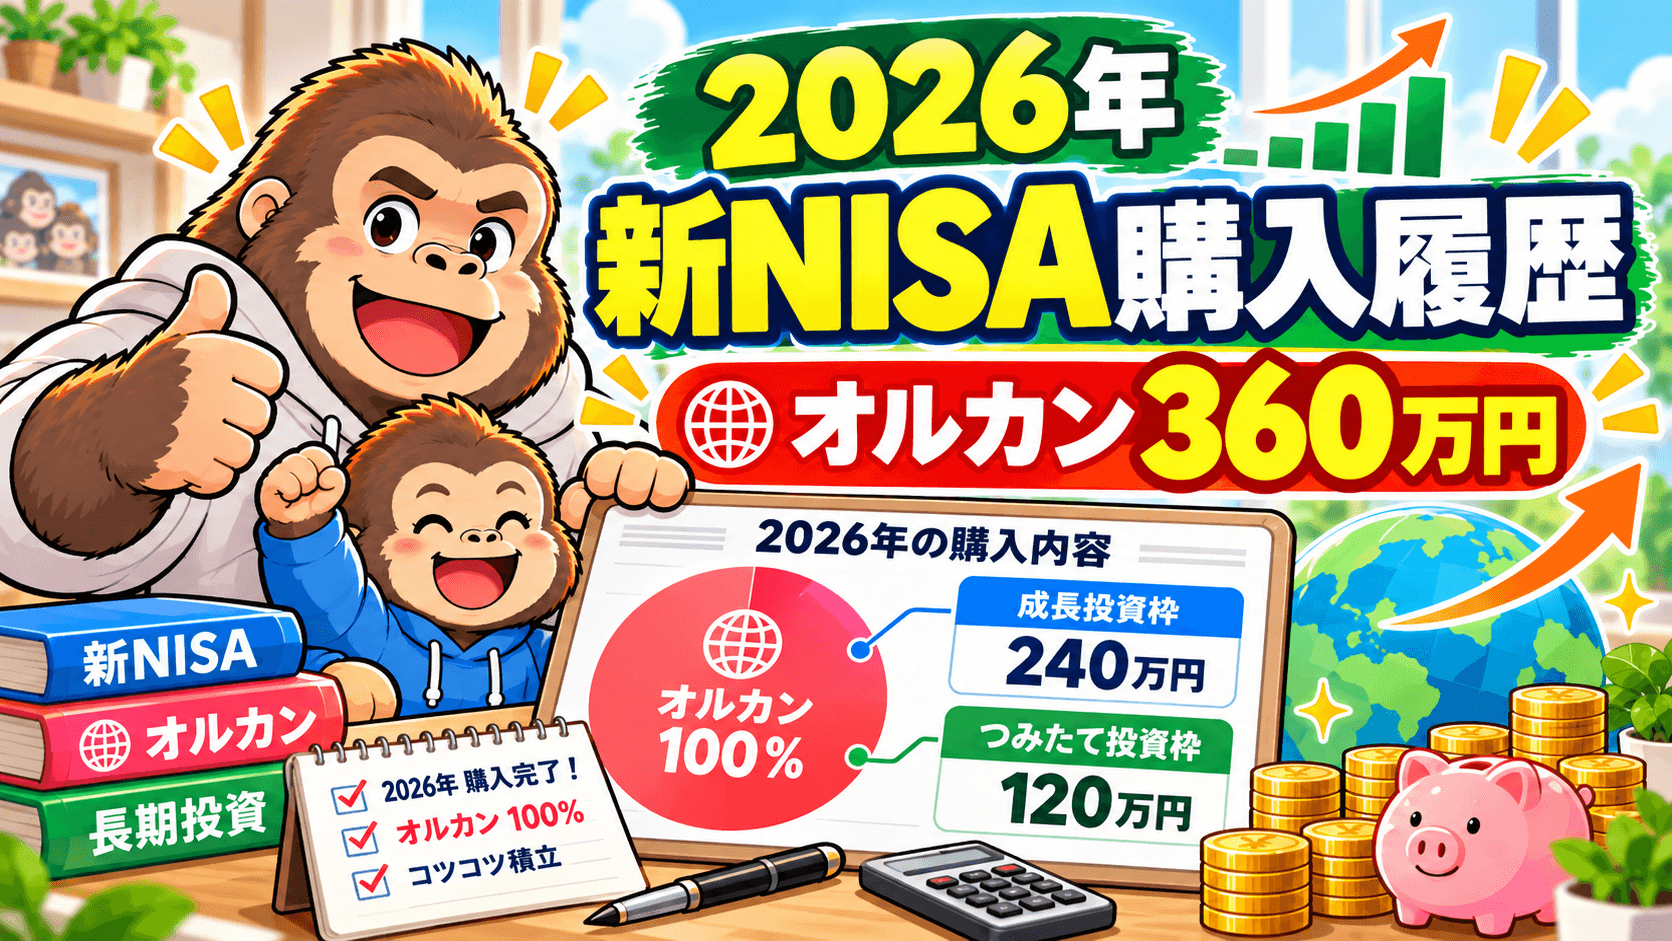
2026年も、つみたて投資枠では年初に約120万円をほぼまとめて投資。
成長投資枠についても、資金を準備できた順に1月から4月までに240万円を投資しました。
2026年の実際の購入履歴はこちらで詳しく公開しています。
成長投資枠が4月までかかったのも、「4か月に分けて買いたかった」からではありません。
単純に、投資する資金の準備に時間がかかっただけです。
もし1月に240万円すべて用意できていたなら、1月にまとめて購入していました。
理由① NISAを早く満額にして「放置状態」にしたい
私が年初一括寄りになった最大の理由は、かなり単純です。
NISAをとにかく早く終わらせたい。
年間の投資方針を決めて、資金を入れてしまったら、その年のNISAについて考えることはほとんどありません。
株価が上がっても下がっても、そのたびに追加購入や売却を考えない。
毎月、
「今月はいくら買おうか」
「今は高値ではないか」
「少し待った方がいいのでは」
と考える必要もありません。
私にとっては、「今年のNISAは終了。あとは放置」という状態が非常に楽です。
早くNISAを終わらせて、高配当株を育てたい
もう一つ、私には個人的な理由があります。
新NISAへの投資を最優先している一方で、その後の余剰資金では高配当株も育てていきたいと思っています。
正直、こちらはずっとウズウズしています(笑)。
今の資産形成の中心はインデックス投資です。
だからまずNISAを優先する。
でもNISAに必要な資金を確保できたら、その後の余剰資金ではNTTやソフトバンクなどの高配当株を少しずつ増やしていきたい。
私の中では、
NISAを先に終わらせる → その後の余剰資金の使い道を考える
と優先順位をはっきりさせた方が分かりやすいです。
年間120万円の配当を目指して高配当株を育てている理由はこちらの記事でまとめています。
理由② 投資判断そのものを減らしたい
私が年初一括に感じている大きなメリットがもう一つあります。
判断する回数を減らせることです。
人間なので、相場が動けばどうしても感情が入ります。
株価が上がり続ければ、
「あのとき買っておけばよかった」
と思う。
暴落すれば、
「まだ下がるのではないか」
と怖くなる。
少し回復すると、今度は、
「もっと下がったところで買えばよかった」
と考えてしまう。
でも、短期的な相場の動きを私が継続的に正確に当てることはできないと思っています。
それなのに、毎月何度も相場を見て判断する。
私にとっては、その時間そのものがもったいない。
判断する必要がない状態を先に作ってしまう。
これも一括投資を選んでいる大きな理由です。
「今は高いから待つ」を考えなくて済む
年初に投資を終えてしまえば、その後に相場が上がっても下がっても、基本的にすることがありません。
これが私にはかなり合っています。
例えば6月に株価が急落しても、
「今追加で買うべきか」
と悩まない。
逆に年末に大きく上昇しても、
「もっと早く買えばよかった」
とも考えにくくなります。
すでに年初にやるべきことを終えているからです。
もちろん相場を見ること自体はあります。
でも、見ることと、そのたびに売買判断をすることは別です。
理由③ 投資できるお金を長く現金のまま置きたくない
3つ目が、投資できる資金を早く市場へ置きたいという考えです。
私は長期投資を前提にしています。
そのため、生活に必要ではないお金で、投資すると決めている資金を長期間現金で置いておくことには、あまり魅力を感じません。
かなり雑に言えば、
「金を産まない金を持ち続ける意味なし!」
という感覚です。
もちろん、生活費や急な支出に備える現金まで投資するという意味ではありません。
我が家では生活に必要なお金や妻側の現金も考慮したうえで、投資へ回せるお金を決めています。
そのうえで、
「これは長期投資するお金」
と決めた資金なら、私はできるだけ早く投資したいです。
一括投資した直後に暴落したことも普通にある
年初一括寄りの投資をしていると、当然うまくいかないこともあります。
実際、買った直後に基準価額が大きく下がったことは何度もあります。
買い付けた翌週にドカッと下がって、
「なんでこのタイミングやねん……」
と思ったこともあります。
非関西人ですが(笑)

えっ、それなら「毎月積立にしておけばよかった!」って思わないの?
その瞬間は「タイミング悪かったな」と思うよ(笑)。でも下がる日が分かっていたわけじゃないから、それだけで方法は変えないんだ。
ただ、それで投資方法を変えようとは思いませんでした。
買った翌週に下がることを事前に分かっていたわけではありません。
分かっていたなら当然そこまで待ちます。
でも分からなかった。
だったら、
「今回はタイミングが悪かったな」
くらいで終わりです。
一時的な下落は、長期投資ではほぼ気にしていない
買った直後に下落すると、その瞬間だけを見れば当然含み損が増えます。
でも、私は数週間や数か月で売る前提で投資していません。
長い時間をかけて保有するつもりです。
実際、これまでにも一時的に大きく下がったあと、時間をかけて回復し、その後さらに伸びた経験があります。
もちろん、今後も必ず同じように回復するとは限りません。
それでも、短期間の下落だけを理由に自分の長期投資方針を変えることはありません。
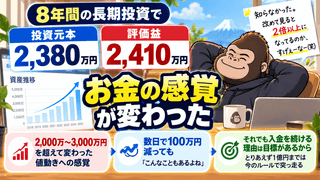
資産が大きくなってから、相場の値動きに対する感覚がどう変わったかはこちらの記事でも詳しく書いています。
毎月積立にも大きなメリットはある
ここまで年初一括の話をしていますが、私は毎月積立を否定しているわけではありません。
むしろ旧NISAでは自分自身が毎月積立をしていました。
毎月積立には、非常に分かりやすいメリットがあります。
- 毎月の給与から無理なく投資しやすい
- 一度に大きなお金を用意する必要がない
- 高値で一括投資する心理的な怖さを抑えやすい
- 自動積立にすれば投資を習慣化しやすい
特に、投資を始めたばかりで100万円、200万円を一度に入れることが怖い場合は、無理に一括投資する必要はないと思っています。
一括投資した直後に20%下落して、怖くなって全部売ってしまう。
それなら、自分が落ち着いて続けられる金額を毎月積み立てる方がいい。
投資は続けられなければ意味がありません。

なるほど!年初一括が怖いなら、無理にマネしなくていいんだね。
そう。僕には一括が合ってるだけ。毎月積立の方が安心して続けられるなら、それも十分いい方法だと思うよ。
年初一括と毎月積立を比べるとどう違う?
私自身の感覚で両方を整理すると、こんな違いがあります。
| 比較 | 年初一括 | 毎月積立 |
|---|---|---|
| 資金準備 | まとまった資金が必要 | 毎月の収入から投資しやすい |
| 投資判断 | 早い段階で終わる | 年間を通じて積み立てる |
| 値下がり時の心理 | 直後に下がると損失額が大きく見えやすい | 購入時期が分かれる |
| 私が感じる手間 | 少ない | 少し多い |
| 私との相性 | 現在はこちら | 旧NISAではこちら |
どちらが絶対的に優れている、というより、資金状況や値下がりへの感じ方によって選び方が変わると思います。
私の場合、一括投資は「タイミングを読む投資」の逆
一括投資というと、
「今が買い時だと思って大きく投資している」
ように見えるかもしれません。
でも、私の場合はむしろ逆です。
買い時が分からないから、待たない。
今が高値なのか。
来月暴落するのか。
半年後にもっと上がるのか。
私には分かりません。
分からないことについて何時間も考えても、結局答えは出ません。
だから、長期投資すると決めたお金なら早めに投資する。
その後の短期的な結果については受け入れる。
今はこの考え方が一番自分に合っています。
360万円が1月にあったら、今でも全額投資する
仮に2027年1月、新NISAへ投資する360万円が手元にすべて用意できていたとします。
そのとき私がどうするか。
基本的には、可能な限り早く全額投資します。
「今年は株価が高そうだから3か月待とう」
「暴落が来そうだから現金で持とう」
という判断は、今のところするつもりはありません。
もちろん、生活状況が変わって投資に回せなくなれば話は別です。
でも、すでに「長期投資に使う」と決めた360万円なら、市場の先行きを予想して待つより、早く投資したい。
これが現在の私のルールです。
年初一括を真似する必要はない
ここまで読むと、
「じゃあ新NISAは年初一括にした方がいいのか」
と思うかもしれません。
でも、私はそうは考えていません。
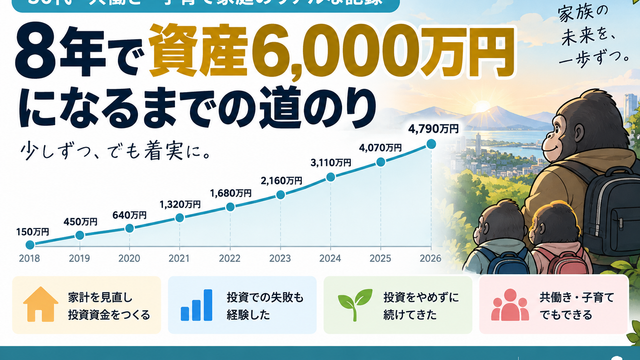
私は8年以上投資を続け、相場が大きく下がる経験も何度もしています。
今では数十万円、場合によっては100万円以上評価額が動いても、短期的な変動として受け止められるようになりました。
だから、一括投資した直後に下落しても投資を続けられます。
一方で、同じ下落を見て夜眠れなくなるほど不安になるなら、無理に私と同じ方法を選ぶ必要はありません。
毎月積立でも、一括投資でも、長期で続けられる方法を選ぶ。
自分が途中で投資をやめない仕組みを作ることの方が重要だと思っています。
まとめ|私は「早く入れて、考えない」を選んだ
私は旧NISAでは毎月積立をしていました。
新NISAになってからは、資金を準備できるのであれば、できるだけ早く年間投資枠を使う方法へ変えています。
理由は、
- NISAを早く満額にして放置したい
- 相場を見て判断する回数を減らしたい
- その後の余剰資金で高配当株などを育てたい
- 投資すると決めた資金を長く現金で置きたくない
からです。
買った翌週に大きく下がって、
「なんでこのタイミングやねん……」
となったことも何度もあります(笑)。
それでも、短期の値動きを事前に当てられたわけではありません。
だったら、私はその判断に時間を使わない。
早く投資して、あとは長期で放置する。
今の私には、この方法が一番楽で続けやすいと感じています。
では、新NISAの年間投資枠を使い切ったあとに余ったお金はどうしているのか。私は特定口座で翌年のNISA資金を準備しています。詳しくはこちらの記事でまとめています。
コメント