


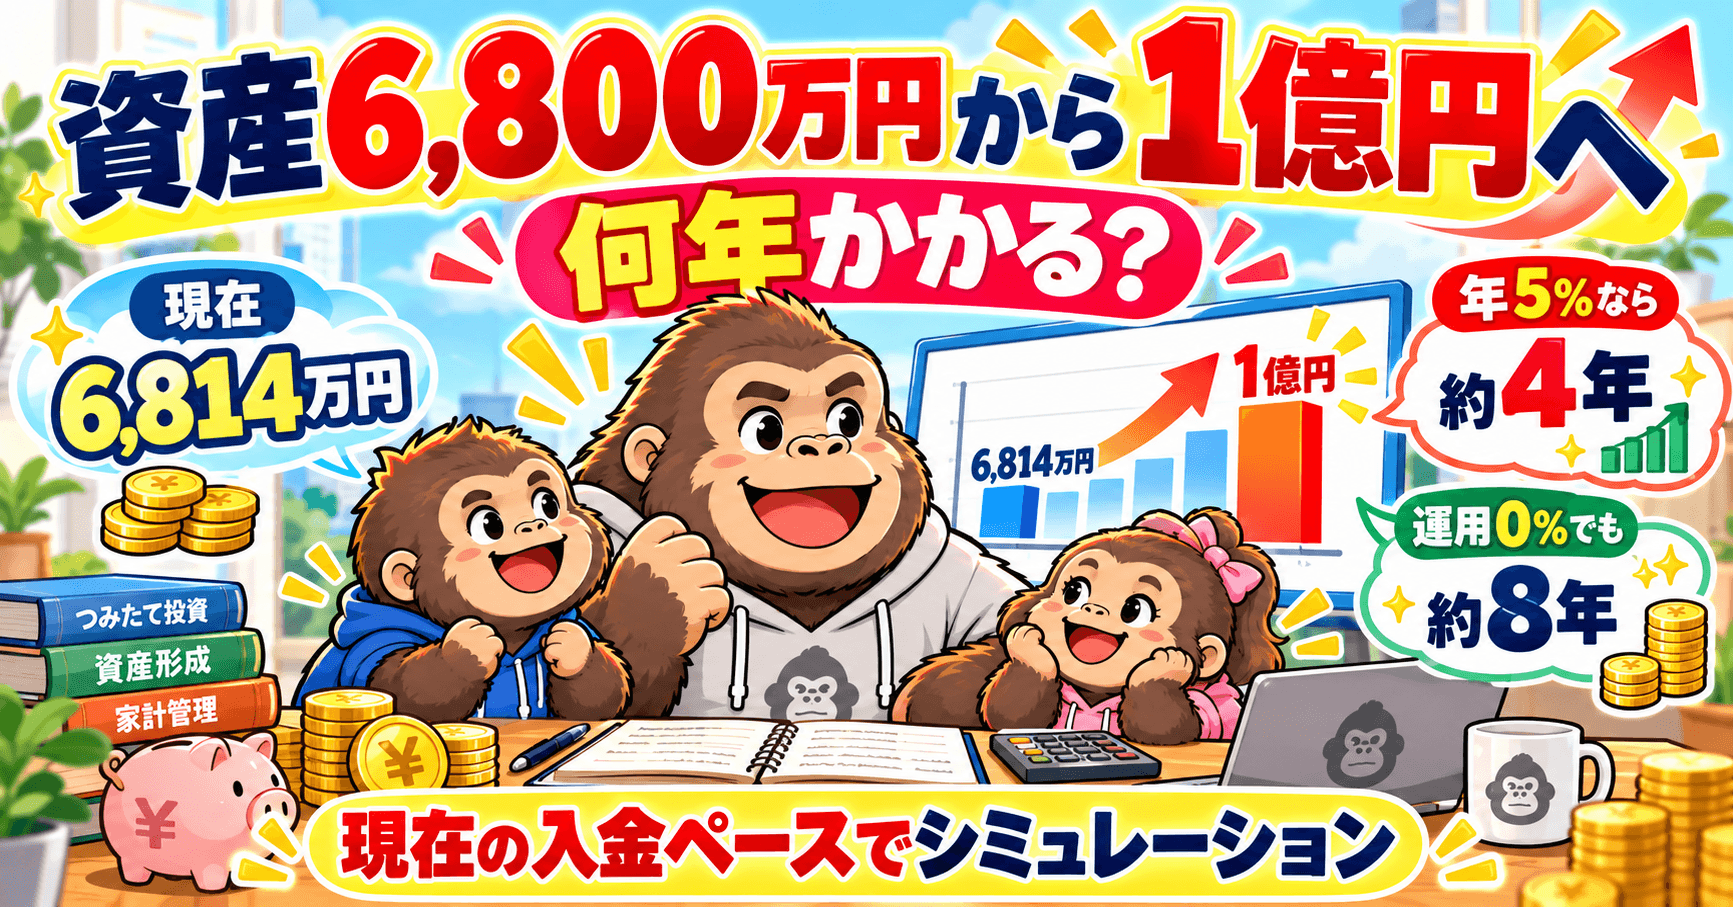
2026年9月末、我が家の金融資産は約6,814万円になりました。
次に目標にしているのは、金融資産1億円です。
6,814万円まで来ると、1億円まで残りは約3,186万円。
かなり近づいたようにも見えますが、3,000万円以上あるので普通に大きな金額です。

あと3,000万円以上もあるのに、本当に40代で届くの?
分からない(笑)。だから今の資産額と入金ペースを使って、一度数字にしてみようと思ったんだ。
そこで今回は、現在の金融資産と2026年の実際の入金額を使い、1億円まで何年くらいかかるのかをシミュレーションします。
もちろん、株価も為替も毎年一定ではありません。
未来を当てるためではなく、今の位置から1億円までの距離感を見るための試算です。
現在地|39歳・金融資産は約6,814万円
まず現在地です。
2026年9月末時点の我が家の金融資産は、約6,814万円です。
| 保有者 | 主な資産 | 金額 |
|---|---|---|
| 私 | 証券・銀行・iDeCo | 約5,284万円 |
| 妻 | 証券・銀行・iDeCo | 約983万円 |
| 長女 | ジュニアNISA | 約547万円 |
| 家族合計 | ― | 約6,814万円 |
このうち長女の約547万円は、0歳から運用してきたジュニアNISAです。
実際に入れた元本は2,333,318円。eMAXIS Slim 米国株式(S&P500)だけを買い続け、5歳の現在まで運用してきました。
年ごとの買付履歴や、元本約233万円が約547万円になった実績、今後この資産を教育費としてどう使うつもりなのかはこちらの記事で公開しています。
39歳の共働き夫婦と子ども2人の4人家族です。
2018年ごろ、私の投資資産は約150万円でした。
そこから約8年間、家計改善と投資を続けてきました。
現在の口座別資産や保有状況は、毎月の資産公開記事で詳しくまとめています。
1億円まで残り約3,186万円
1億円から現在の約6,814万円を引くと、残りは約3,186万円です。
2018年に約150万円からスタートしたころと比べれば、1億円の方がかなり近くなりました。
とはいえ、「あと3,186万円を貯めれば終わり」という単純な話でもありません。
これからの資産額は、
- 今後いくら新しく投資できるか
- 株式市場がどう動くか
- 為替がどう動くか
- 教育費や住宅費など家族の支出がどう変わるか
- 今後の収入がどう変わるか
で大きく変わります。
だから「何年後に必ず1億円」と予想するのではなく、条件を固定して複数パターンを見ることにしました。
2026年1〜9月は約311万円を新しく投資した
今回、入金額の基準に使うのは2026年の実績です。
2026年1月から9月までに、我が家が家計から新しく金融資産へ回した金額は、3,116,905円でした。
| 投資者 | 2026年1〜9月 |
|---|---|
| 私 | 2,062,355円 |
| 妻 | 1,054,550円 |
| 合計 | 3,116,905円 |
9か月で約311万円なので、単純に12か月へ換算すると年間では約416万円です。
ただし、我が家では「毎年416万円を必ず投資する」と決めているわけではありません。
毎月の固定投資額そのものを決めていないからです。
必要な支払いを済ませ、私の銀行口座に5万円を残し、それ以上余ったお金を投資しています。
賞与が多ければ投資額も増える。
大きな支出があれば減る。
その結果として、2026年は1〜9月で約311万円になりました。
実際の入金額と我が家の投資ルールはこちらの記事で公開しています。
年間約416万円を投資すると仮定してシミュレーション
今回は分かりやすく、次の条件で計算します。
- スタート資産:6,814万円
- 年間新規投資額:約416万円
- 目標:1億円
- 運用利回り:0%・3%・5%・7%の4パターン
利回りは将来予想ではありません。
条件を変えたとき、1億円までの期間がどのくらい変わるのかを見るための仮定です。
税金、手数料、大きな取り崩しなども考慮しない簡易計算です。
つまり、「年5%で増えるから4年後に1億円」と予想するためのものではありません。
私が知りたいのは、今の入金力を続けた場合、相場の条件によってどれくらい到達時期が変わるのかです。
結果|運用0%でも約8年、年5%なら約4年
計算すると、結果はこうなりました。
| 想定利回り | 1億円到達までの目安 |
|---|---|
| 0% | 約8年 |
| 3% | 約5年 |
| 5% | 約4年 |
| 7% | 約4年 |
運用益がまったく出なかったとしても、年間約416万円の新規投資を続けられれば、単純計算では約8年。
年3%で約5年。
年5%と年7%では、どちらも4年目に1億円を超える計算になりました。
私は現在39歳なので、この条件だけを見ると、40代前半で1億円という数字も見えてきます。
ただ、ここだけ切り取って「4年後に1億円」と考えるのは危ないと思っています。
年5%なら4年後に約1億76万円
例えば年5%、年間約416万円を投資すると仮定した場合です。
| 経過 | 金融資産の目安 |
|---|---|
| 現在 | 約6,814万円 |
| 1年後 | 約7,571万円 |
| 2年後 | 約8,365万円 |
| 3年後 | 約9,200万円 |
| 4年後 | 約1億76万円 |
4年間で約3,262万円増える計算です。
もちろん、そのすべてを運用益で増やすわけではありません。
毎年約416万円の新規投資を続ける前提なので、私たち自身が入れるお金もかなり大きいです。
それでも、資産6,800万円を超えた現在は、以前より運用による値動きの影響がかなり大きくなったと感じます。
今は年間入金額より、相場の値動きの方が大きくなることもある
現在の金融資産6,814万円が5%動くと、単純計算で約341万円です。
これは、2026年1〜9月に夫婦で新しく投資した約311万円より大きい金額です。
さらに10%動けば約681万円。
年間約416万円を新しく投資したとしても、それ以上に資産額が上下することがあります。
資産形成を始めたころは違いました。
約150万円からスタートしたころは、資産を増やす主役は圧倒的に入金でした。
今は、
- 自分たちが働いて新しく入れるお金
- すでに持っている6,800万円超の資産の値動き
この両方が資産額に大きく影響する段階です。
これは資産が増えてうれしい部分でもありますが、逆に相場が下がれば数百万円単位で資産が減るということでもあります。
だからこそ、短期の資産額だけを見て一喜一憂しないことも、以前より重要になったと感じています。
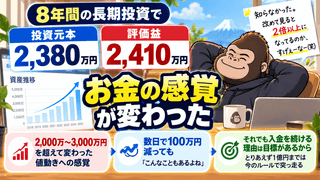
楽天証券では、すでに投資元本と評価益がほぼ同じ金額まで増えています。
元本と評価益の変化についてはこちらの記事で詳しくまとめています。
だから「あと4年で1億円」とは考えていない
年5%のシミュレーションでは約4年。
数字だけを見ると、かなりゴールが近く感じます。
でも私は、「あと4年で絶対に1億円」とは考えていません。
相場は毎年5%ずつきれいに上がるわけではないからです。
大きく上がる年もあれば、大きく下がる年もあります。
為替でも円換算の資産額は動きます。
さらに我が家には子どもが2人います。
教育費、住宅、旅行など、これから支出が増える可能性もあります。
収入もずっと今と同じとは限りません。
例えば相場が大きく下がった年に、「シミュレーションより遅れている」と焦ってリスクを増やしたら本末転倒です。
今回の数字は目標達成日を予想するためではなく、「今の延長線なら、このくらいの距離にいる」と確認するために使います。
むしろ安心したのは、運用ゼロでも約8年だったこと
今回計算してみて、私が一番印象に残ったのは年5%の約4年ではありません。
運用益ゼロでも、今の入金ペースなら約8年だったことです。
39歳から8年なら47歳です。
もちろん、年間約416万円を8年間続ける前提なので簡単ではありません。
子どもが大きくなれば支出も変わりますし、今と同じ入金力を維持できる保証もありません。
それでも私にとって大きかったのは、「相場が大きく上がらなければ1億円には届かない」という状態ではないと分かったことです。
相場を当てる必要はない。
今まで通り働いて、家計を管理して、余ったお金を投資する。
その積み重ねだけでも1億円へ近づいていけます。
この結果を見て、「もっとリスクを取ろう」ではなく、むしろ今のやり方を崩さなくていいと思えました。
年間416万円を「絶対に入れる目標」にはしない
今回のシミュレーションでは年間約416万円を新しく投資する前提にしています。
ただ、この416万円は我が家が毎年必ず達成すると決めた目標ではありません。
2026年1〜9月に実際に投資した3,116,905円を、単純に12か月へ換算した数字です。
ここは自分でもかなり重要だと思っています。
「1億円まで4年で行きたいから、何があっても年間416万円を投資する」ではありません。
子どもが大きくなれば教育費は増えるでしょうし、家族旅行や住宅関連でまとまった支出が出る年もあると思います。
逆に、収入が増えたり副収入が育ったりすれば、年間の投資額が今より増える可能性もあります。
だから我が家では、年間416万円という数字をノルマにはしません。
守りたいのは金額ではなく、必要なお金を確保したあと、余った資金を投資へ回すというルールです。
ある年の投資額が300万円になったとしても、それを理由に生活費や家族との時間まで削って416万円へ戻そうとは思いません。
その結果、1億円への到達が1年、2年遅くなってもいいと考えています。
逆に余剰資金が増えれば、その分だけ投資する。
シミュレーションに生活を合わせるのではなく、実際の生活から生まれた入金力をシミュレーションへ当てはめる。
今の私には、この順番の方が無理なく資産形成を続けられます。
1億円を急ぐために生活を削るつもりはない
1億円が目標だからといって、我が家は生活を極端に削るつもりはありません。
旅行にも行きます。
子どもにもお金を使います。
必要だと思ったものは買います。
そのうえで、余ったお金を投資する。
1億円へ早く到達するために家族の今を犠牲にするなら、私がやりたい資産形成とは違います。
資産形成は人生を良くするためにやっているのであって、1億円という数字そのものが目的ではありません。
とはいえ、1億円まで増えれば働き方の選択肢はかなり増えると思っています。
だから目指す。
でも急ぎすぎない。
今はそんな感覚です。
1億円までにやることは今と変えない
今回シミュレーションをしても、投資方針を変えるつもりはありません。
現在の基本ルールは、
- 必要な支払いを確保する
- 銀行口座に5万円を残す
- 余剰資金を投資する
- まず私の新NISAを優先する
- 私のNISAが一段落したら、長女・次女のこどもNISAを優先する
- さらに余剰資金があれば、妻のNISAや高配当株へ回す
です。
長女・次女のこどもNISAにいくら入れるのか、なぜ姉妹で同額にするのかは、こちらの記事で具体的に整理しています。
1億円が近づいたからといって、急にリスクを大きく取る必要はありません。
逆に、「もう十分増えた」と投資を止める予定も今のところありません。
今までやってきたことを、そのまま続ける。
結局これが一番重要だと思っています。
まとめ|6,814万円から1億円は、思っていたより現実的な距離だった
2026年9月末現在、我が家の金融資産は約6,814万円です。
2026年1〜9月の新規投資額約311万円を単純年換算すると、年間約416万円。
このペースが続くと仮定した今回のシミュレーションでは、
- 運用0%:約8年
- 年3%:約5年
- 年5%:約4年
- 年7%:約4年
という結果になりました。

じゃあ4年後には1億円だね!
そうなったらうれしいけど、相場はそんなに素直じゃない(笑)。予想じゃなくて、現在地を確認する数字として見てるよ。
1億円へ何年で到達するかは分かりません。
でも、約150万円から始めた8年前と比べれば、ゴールはかなり現実的な距離まで来ました。
そして今は、年間の入金額だけではなく、すでに持っている資産の値動きも数百万円単位で効いてくる段階です。
だからこそ、相場を予想して一発で増やそうとはしません。
家計から余剰資金を作り、投資を続ける。
1億円までも、このやり方を続けていくつもりです。
では、実際に1億円まで何を続け、何をやらないのか。新NISA、入金力、配当再投資、副収入まで含めた今後の方針はこちらの記事で整理しています。
コメント