

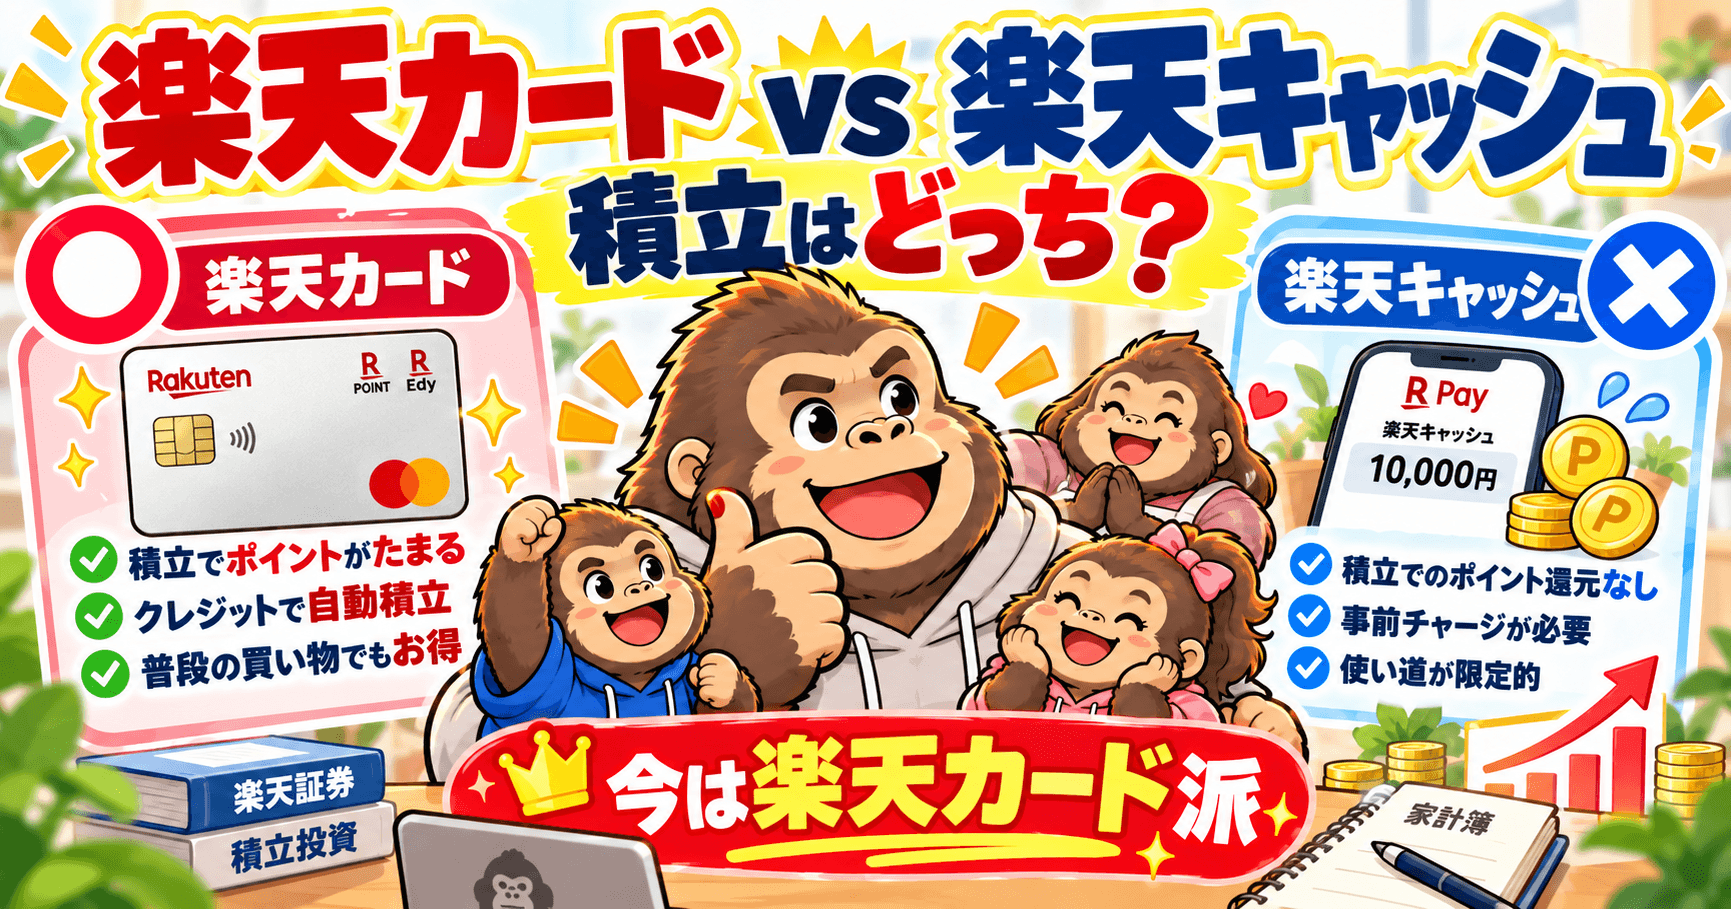
楽天証券で投資信託を積み立てるとき、楽天カードと楽天キャッシュのどちらを使うか。
私自身、以前は楽天キャッシュを使って投信積立をしていましたが、現在は普通の楽天カードを使ったクレカ積立に戻しています。
楽天キャッシュを使っていた理由はシンプルです。
「できるだけ自動化しながら、ポイントも取れるならその方がお得じゃない?」
そう考えていました。
実際、自動チャージは便利でした。
ところが、投資だけでなく普段の買い物でも楽天ペイを使っていたことで、だんだん面倒なことが増えてきました。
- 今、楽天ペイ残高はいくらあるのか
- 次の投信積立分は足りるのか
- 買い物で使っても大丈夫なのか
- いつ自動チャージされたのか
こんなことを気にするようになったからです。
最終的には、「ポイントを少し多く取ることより、家計と投資をシンプルにしたい」と考え、楽天カード積立だけに戻しました。
この記事では、楽天カード積立と楽天キャッシュ(現在の楽天ペイ残高)積立を両方使った私が、なぜ最終的に楽天カードを選んだのかを実体験ベースで紹介します。
なお、楽天証券では現在「楽天ペイ残高」という名称で案内されています。この記事では、検索時に使われることが多い「楽天キャッシュ」という表現も併用します。
結論|私は楽天キャッシュをやめて楽天カード積立に戻した
先に結論を言うと、現在の私は楽天証券の投信積立に楽天カードクレジット決済を使っています。
楽天キャッシュ積立が悪かったわけではありません。
自動チャージを設定しておけば、残高不足を気にせず積立を続けられる仕組み自体はかなり便利でした。
ただ、我が家の場合は楽天ペイを普段の買い物にも使います。
その結果、「投資用のお金」と「買い物に使うお金」が同じ楽天ペイ残高の中で混ざる状態になりました。
私にとっては、これが想像以上にストレスでした。
多少ポイントを多くもらえる可能性があったとしても、日常的に残高を気にし続ける方が嫌だった。
だから私は、ポイント最大化より管理のシンプルさを選びました。
楽天カード積立と楽天ペイ残高積立の違い
2026年10月時点の楽天証券では、楽天カードと楽天ペイ残高のどちらでも投資信託を積み立てられます。
| 項目 | 楽天カード積立 | 楽天ペイ残高積立 |
|---|---|---|
| 毎月の上限 | 10万円 | 5万円 |
| ポイント還元 | カード・ファンドによって0.5%〜 | 0.5% |
| 支払い方法 | 楽天カードで直接決済 | 楽天ペイ残高から決済 |
| 残高管理 | 基本不要 | 残高を利用 |
| 私の現在の利用 | 利用中 | 以前利用・現在は停止 |
私は普通の楽天カードを使っています。
私が主に購入する低コストのインデックスファンドを前提にすると、通常の楽天カードでも0.5%還元となるケースがあります。
一方、楽天ペイ残高積立も利用額に対して0.5%還元です。
そのため現在の私にとっては、ポイント還元率だけを理由に楽天ペイ残高を選ぶ必要性はかなり小さくなっています。
なお、楽天カード積立のポイント還元率は利用するカードや投資信託によって変わります。制度変更もあるため、実際に設定する際は楽天証券の最新情報を確認してください。
私が楽天キャッシュ積立を始めた理由|自動化とポイントに魅力を感じた
私が楽天キャッシュを使い始めた理由は、「面倒なことを考えずに投資を続けたい」と思ったからです。
私は投資を始めてから約8年になりますが、現在は投資判断をできるだけ仕組み化することを重視しています。
毎月「今月はいくら投資しよう」「いつ買おう」と考えるより、一度設定したら淡々と続けられる方が自分には合っています。
その点、楽天キャッシュの自動チャージは魅力的でした。
必要な残高を自動的に補充できるので、基本的には何もしなくても積立を続けられます。
さらに当時の私は、楽天カードから楽天キャッシュへチャージすることで得られるポイントなども含め、楽天経済圏の中でできるだけポイントを取りたいと考えていました。
「自動化できて、ポイントも取れる。それなら使わない理由はない」
最初はそんな感覚でした。
ただし、楽天キャッシュのポイント制度はその後変更されています。現在は楽天ペイ残高を投信積立に利用した金額に対して0.5%のポイントが進呈される仕組みです。
自動チャージ自体はかなり楽だった
楽天キャッシュを使って良かった点もあります。
一番は、やはり自動チャージです。
残高が一定水準を下回ると自動的にチャージされるため、自分で毎回入金する必要がありません。
投資だけで使っているのであれば、かなり便利な仕組みだと思います。
私自身も最初は、
「これなら完全放置で積立できる」
と思っていました。
問題は、楽天キャッシュを投資専用にはしていなかったことです。
一番面倒だったのは「楽天ペイ残高を気にすること」
私は普段の買い物でも楽天ペイを使います。
せっかく楽天キャッシュに残高があるなら、投資で余った端数なども普段の買い物に使えばいい。
最初はそう考えていました。
ところが、これが私には合いませんでした。
買い物をするたびに、
- 今残高はいくらある?
- ここで使ったら次回の投信積立分は足りる?
- また自動チャージされる?
と考えるようになったからです。
もちろん、実際には自動チャージされるので投信積立が簡単に止まるわけではありません。
でも私は、残高を気にしていること自体が面倒でした。
投資を自動化するために使い始めたのに、逆に日常生活で残高を意識する回数が増えてしまったんです。
自動チャージされるたびにカード明細も増えていった
もう一つ気になったのが、楽天カードの利用明細です。
買い物で楽天ペイ残高を使う。
残高が減る。
自動チャージされる。
また使う。
こうした動きが繰り返されることで、カードの明細にもチャージ履歴が増えていきました。
一つひとつは小さなことです。
でも、家計管理をできるだけシンプルにしたい私にとって、お金の流れが複雑になること自体がデメリットでした。
家族で使うと、さらに管理しにくかった
我が家の場合、私だけで完結しないことも大きかったです。
妻も楽天ペイを使います。
楽天ペイ残高があると、
「残高があったから、これ買っておいたよ」
となることがありました。
もちろん、買い物自体が悪いわけではありません。
ただ、残高を使えばまた自動チャージされます。
すると私は「この残高は投資にも使うから」と説明することになります。
妻からすれば、楽天ペイに使える残高が表示されているのに「使わないで」と言われても分かりにくいと思います。
私も毎回説明するのは面倒。
妻も気を使う。
双方にとってストレスでした。
ここまで来て、「ポイントを取るために家計管理を複雑にする必要があるのか?」と考えるようになりました。
「残高があるから使おう」が無駄な支出につながることもあった
自動チャージにはもう一つ、我が家では意外なデメリットがありました。
残高があると、お金を持っている感覚が生まれることです。
「楽天ペイ残高があるから、これも買っちゃうか」
そんな使い方をする場面がありました。
実際には、その残高も無料でもらったお金ではありません。
自動チャージされれば、最終的には楽天カードから支払うことになります。
でも電子マネーとして残高が表示されていると、現金やカードを直接使うときより心理的に使いやすくなる。
我が家では、それが少しずつ無駄な支出につながっていると感じました。
年間3,000ポイントのために、このストレスを抱えるのか?
最終的に、自分にこう問いかけました。
「年間数千ポイントを得るために、毎日の残高管理でストレスを抱えるのか?」
仮に月5万円に対して0.5%なら、1か月で250ポイントです。
5万円 × 0.5% = 250ポイント
1年間なら、
250ポイント × 12か月 = 3,000ポイント
です。
3,000ポイントはもちろん、もらえるならうれしいです。
でも私はそこで、
「年間3,000円相当のために、残高を何度も気にする生活を続けたいか?」
と考えました。
答えはNoでした。
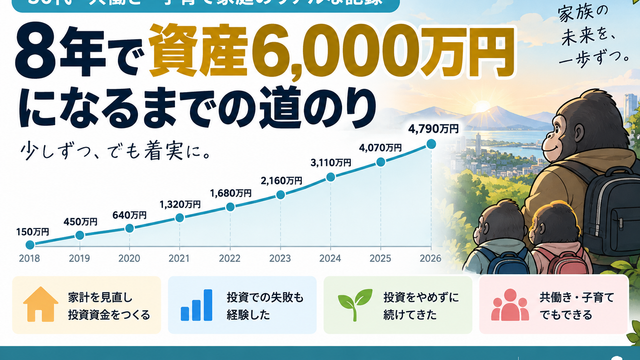
現在、我が家の金融資産は6,800万円台です。
その資産全体から考えれば、年間3,000ポイントが資産形成に与える影響は非常に小さいです。
それよりも、毎日のお金の管理がシンプルで、夫婦ともにストレスなく続けられることの方が私には重要でした。
もちろん、3,000ポイントを小さいと感じるかどうかは人によって違います。
大切なのは金額そのものではなく、「自分がポイントを取るためにどこまで手間をかけたいか」だと思っています。
今は楽天カードだけ。支出が分かりやすくてノンストレス
楽天キャッシュ積立をやめた現在は、楽天カードで投信積立をしています。
これが私にはかなり合っています。
積立設定をしておけば、カードで決済される。
楽天ペイ残高を確認する必要もありません。
「これは投資用の残高だから使わないで」と家族に説明する必要もありません。
カードの利用明細を見れば支出も確認できます。
とにかくシンプルです。
ポイントを最大限取りに行くことより、私はこのシンプルさを選びました。
楽天カード自体については2017年から使っています。長く使って感じたメリット・デメリットや、現在は普段のメインカードから外している理由はこちらでまとめています。
楽天ペイ残高積立が向いている人
私は楽天カードへ戻しましたが、楽天ペイ残高積立が合わないという意味ではありません。
例えば、次のような人なら使いやすいと思います。
- 楽天ペイ残高を普段の買い物ときっちり分けて管理できる
- 残高管理が苦にならない
- 楽天カード積立とは別に積立金額を増やしたい
- 月5万円までの楽天ペイ残高積立を活用したい
- ポイントを少しでも積み上げることを楽しめる
特に楽天カードの月10万円上限を使ったうえで、さらに積立額を増やしたい人にとっては選択肢になります。
私も自動チャージ自体は便利だと感じていました。
だから、仕組みそのものが悪いのではなく、普段の楽天ペイ利用と混ぜたときに我が家とは相性が悪かったというのが正確です。
楽天カード積立が向いている人
一方、私のようにできるだけ家計管理をシンプルにしたい人には、楽天カード積立の方が使いやすいと思います。
- 投信積立をできるだけ自動化したい
- 楽天ペイ残高を管理したくない
- 支払い方法を増やしたくない
- 楽天カードをすでに使っている
- ポイント最大化より管理の分かりやすさを重視したい
私はまさにこのタイプです。
楽天証券は2018年ごろから約8年間利用していますが、投資を続けるほど「少しでも得すること」より「迷わず続けられること」を重視するようになりました。
楽天証券を8年間使って分かったメリット・デメリットについてはこちらの記事で詳しくまとめています。
サービス内容や現在の条件を確認してから、自分に合うか判断してみてください。
まとめ|ポイントより「続けやすさ」を選んだ
私は以前、楽天キャッシュを使って楽天証券の投信積立をしていました。
自動チャージは便利でしたし、ポイントを取りながら投資できる仕組みにも魅力を感じていました。
でも実際に使ってみると、普段の楽天ペイ決済と投資用の残高が混ざり、残高を気にすることが増えました。
買い物をすれば残高が減る。
減れば自動チャージされる。
家族も使う。
説明も必要になる。
一つひとつは小さなことですが、私にはその積み重ねがストレスでした。
そこで最終的に、
「年間数千ポイントのために、日々のお金の管理を複雑にする必要はない」
と判断しました。
現在は楽天カード積立だけにして、かなりスッキリしています。
投資では、少しでも高いポイント還元を取ることも一つの考え方です。
でも、資産形成は何年、何十年と続けるものです。
私は「一番お得な方法」より、「余計なことを考えずに続けられる方法」を選びたい。
楽天キャッシュと楽天カードの両方を実際に使った結果、今の私の答えは楽天カード積立です。
積立方法やポイント条件は変わることがあるため、最新情報も確認してみてください。
コメント