

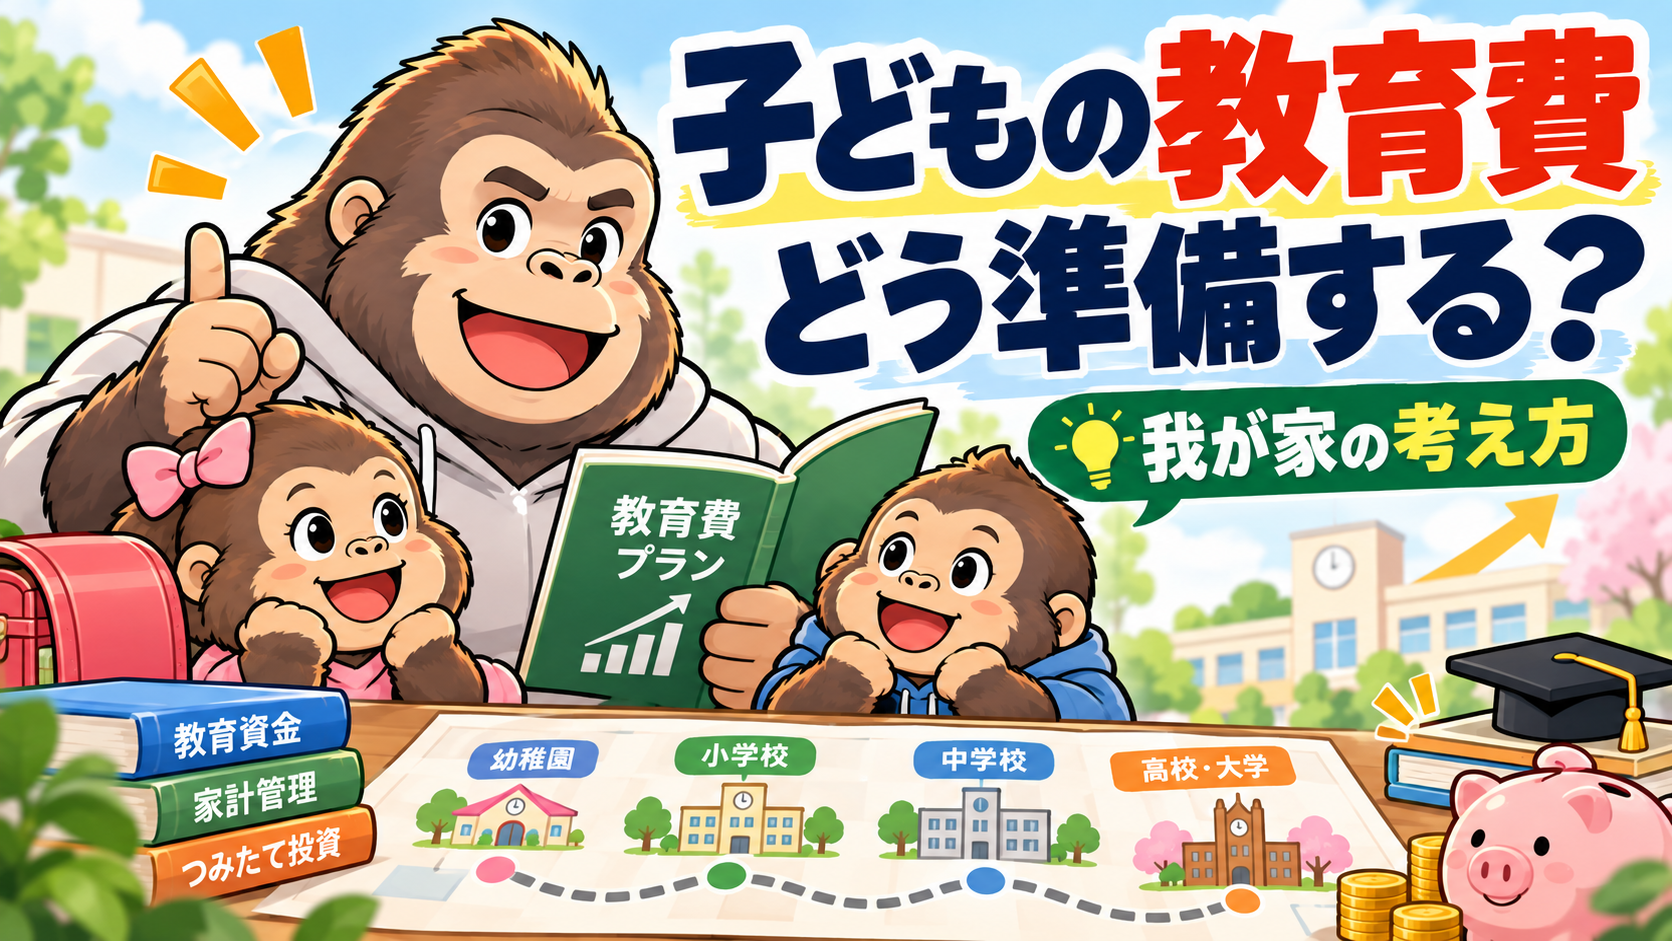
我が家の教育費計画は、最初から「予定どおりにならなくてもいい」と思っています。
娘が2人いて、現在のライフシミュレーションでは、
- 小学校:公立
- 中学校:公立
- 高校:公立
- 大学:私立
という前提で教育費を入れています。
でも、これは子どもの進路を決めるための予定表ではありません。
将来いくらくらい必要になりそうかを見るための、今時点の仮置きです。
もし娘が「私立へ行きたい」「予定していなかったことに挑戦したい」と言ったら、そのときはExcelの方を直します。

もし私立に行きたいって言って、予定よりずっとお金がかかったらどうするの?
そのときは家計や投資の計画を変えるよ。最初に決めた金額を守ることより、まず何をしたいのか一緒に考えたいんだ。
必要なら投資額を減らしますし、それでも足りなければ金融資産を取り崩すつもりです。
そもそも私が資産形成をしている理由の一つは、こういうときに家族がお金だけを理由に選択肢を諦めなくて済む状態を作ることだからです。
教育費の基本方針は、本人の意思を尊重すること
私が教育費について一番大切にしているのは、子ども本人の意思です。
どこの学校に行きたいのか。
何を勉強したいのか。
どんなことに挑戦してみたいのか。
将来、子どもたちがそうした希望を持ったとき、まず本人の話を聞きたいと思っています。
そして、親として一緒に考える。
私は、この「本人との壁打ち」を大切にしたいです。
ただ希望を聞くだけではなく、なぜそれをやりたいのか、どんな選択肢があるのか、本人と一緒に考える。
その結果、本人の意思が変わらないのであれば、できる限り応援したいと思っています。
「ライフシミュレーションでは公立の予定だから、私立は無理」
そんな理由で子どもの選択肢を狭めるつもりはありません。
我が家のライフシミュレーションでは「公立・公立・公立・私立」
とはいえ、将来の教育費をまったく見積もらないわけにもいきません。
そこで我が家では、Excelのライフシミュレーションに、子ども2人の進学時期と教育費を設定しています。
| 進学段階 | 現在の想定 |
|---|---|
| 小学校 | 公立 |
| 中学校 | 公立 |
| 高校 | 公立 |
| 大学 | 私立 |
この前提で、どの年にどれくらいの支出が発生するのかを確認しています。
特に子どもが2人いるので、進学時期が重なったときに家計へどれくらい影響するのかは気になるところです。
ライフシミュレーションを作っておけば、大きな支出が発生しそうな時期を事前に把握できます。
ただし、この進路はあくまで現時点の想定です。
実際に私立の小学校を希望するかもしれませんし、大学進学とは違う道を選ぶかもしれません。
そのときには、子どもの希望を踏まえて計画を見直せばいいと考えています。
我が家がExcelでどのように将来の支出を確認し、毎年見直しているのかはこちらの記事で詳しく紹介しています。
教育費の準備には、ジュニアNISAを活用してきた
我が家では、以前からジュニアNISAを使って子どものための資産形成を進めてきました。
教育費は将来必要になるお金なので、準備できるうちから少しずつ積み上げたいと考えていたからです。
また、2027年から始まる子ども向けのNISA制度についても、活用していくつもりです。
制度の対象商品や払出し条件、利用する金融機関のサービス内容などを確認しながら、実際の使い方を決めたいと考えています。
ただし、教育費の準備をNISAだけで完結させるつもりはありません。
NISAは教育費を準備する手段の一つであって、子どもの進路を左右するものではないからです。
進学時期が近づいたら、現金を増やすことも考える
教育費を投資で準備するときに気になるのが、実際にお金を使うタイミングです。
進学する年に、都合よく株価が上がっているとは限りません。
大学の入学費用が必要になったとき、ちょうど相場が大きく下落している可能性もあります。
そのため私は、進学時期が近づいたら現金比率を高めることも考えています。
たとえば、数年後に大きな教育費が必要になると分かっているなら、その時期に向けて少しずつ現金を準備する。
ここでも役に立つのがライフシミュレーションです。
「いつ、どれくらいのお金が必要になりそうか」が見えるので、その時期から逆算して準備できます。
教育費が必要になるたびに投資信託を売却するのではなく、できるだけ事前に現金を用意しておきたいと思っています。
その方が、相場の状況に振り回されずに済むからです。
想定以上の教育費が必要になったら、資産を取り崩す
もちろん、どれだけシミュレーションしても、将来すべてが予定どおりになるわけではありません。
我が家では公立中心の進路を想定していますが、子どもが希望する進路によっては、教育費が大幅に増える可能性もあります。
その場合、私はどうするか。
必要であれば、金融資産を取り崩します。
私にとって、これは特別な判断ではありません。
そもそも、こういうときのために資産形成しているからです。
最初に作ったExcelの数字を守るために、子どもの希望を諦めさせることはしたくありません。
もちろん、何にでも無条件でお金を出すという意味ではありません。
本人が何をしたいのか、なぜそれを希望しているのか、一緒に考えることは大切です。
そのうえで必要なお金が増えたなら、家計や投資計画の方を見直します。
「予定外の支出だから無理」という判断だけは、絶対にしたくありません。
習い事も「本人の意思」と「壁打ち」を大切にする
この考え方は、進学だけではありません。
習い事など、日常の教育関連の支出についても同じです。
我が家では、追加でお金が必要になる場合、まず本人の意思を確認します。
そして、本人と一緒に話します。
なぜやってみたいのか。
どんなところが楽しそうなのか。
実際に続けていけそうか。
こうしたやり取りを通じて、本人の考えを整理する手助けをしたいと思っています。
大人が一方的に決めるのではなく、子ども本人の意思を尊重する。
そのうえで気持ちが変わらないなら、基本的には応援したいです。
お金を理由に、最初から可能性を閉ざすことはしない。
これが我が家の教育費に対する考え方です。
教育費と投資が重なったら、教育費を優先する
私は普段、かなり積極的に投資へ資金を回しています。
ただし、教育費が増えた場合も同じ金額を投資し続けようとは思っていません。
まずは現在の収入や支出を確認し、今の投資ペースを維持したまま対応できないか考えます。
それが難しければ、投資額を減らします。
必要に応じて、すでに保有している金融資産を取り崩すことも選択肢です。
私の中での優先順位は明確です。
教育費 > 資産形成
資産が増えることはもちろんうれしいですし、今後も投資は続けたいと思っています。
でも、投資額を維持することを優先して、子どもの教育や家族の生活を犠牲にするつもりはありません。
金融資産は、必要なときに家族のために使えるからこそ意味があると思っています。
我が家が生活防衛資金をどのように考え、必要な場合は資産を取り崩すと決めている理由については、こちらの記事でも紹介しています。
教育費を準備する目的は、子どもの選択肢を増やすこと
資産形成をしていると、どうしても資産残高や運用成績が気になります。
年間でいくら入金できたか。
今年は資産がどれだけ増えたか。
そんな数字を追うのも、投資の楽しさだと思っています。
でも、私が資産形成をしているのは、口座残高を増やすことだけが目的ではありません。
子どもがやりたいことを見つけたとき、親として応援できる状態でいたい。
そのために、今からできることを積み上げています。

なるほど!教育費を予定どおりに抑えるためじゃなくて、好きなことに挑戦できるように準備しているんだね!
そう。子どもが何を選ぶかは、これから本人が決めること。そのときに応援できるようにしておきたいんだ。
まとめ|計画は変えても、子どもの希望を尊重する方針は変えない
我が家では、子ども2人の教育費をライフシミュレーションに組み込み、将来の支出を見積もっています。
現在の想定は、小学校から高校まで公立、大学は私立です。
ただし、これは教育費を準備するための仮定にすぎません。
実際の進路は、子ども本人の意思を尊重します。
教育費はジュニアNISAなども活用して準備してきました。今後は新しい子ども向けNISAの利用も考えています。
そして進学時期が近づけば、必要に応じて現金を増やすなど、家計全体で準備していきます。
もし教育費が想定以上に必要になったら、投資額を調整する。必要なら資産も取り崩す。
それでいいと思っています。
教育費は、子どもの未来の選択肢を増やすためのお金。
ライフシミュレーションは、その選択肢を制限するためではなく、できる限り応援できるように準備するための道具です。
これから子どもたちがどんなことに興味を持ち、どんな進路を選ぶのかは分かりません。
だからこそ、我が家はこれからも資産形成を続けながら、子どもたちの希望に合わせて柔軟に計画を見直していきます。
コメント