


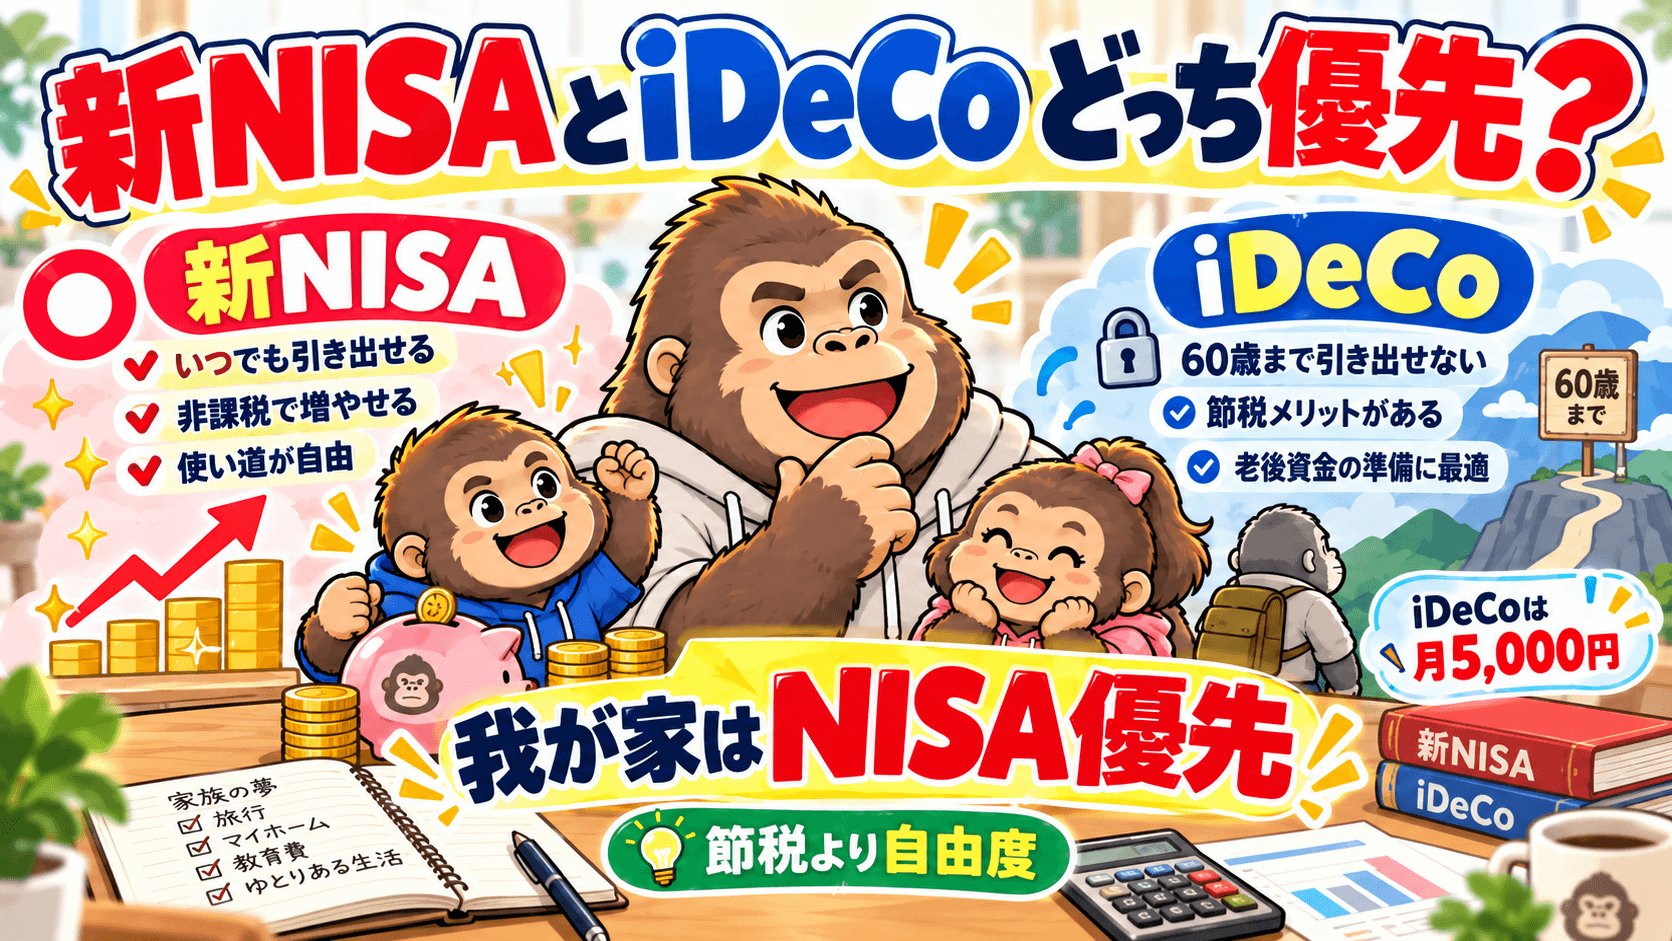
我が家では、夫婦ともiDeCoを使っています。
2026年9月末時点で、私のiDeCoは約433万円、妻は約74万円。
夫婦合わせると500万円を超えています。
それでも、現在の掛金は夫婦とも毎月5,000円です。
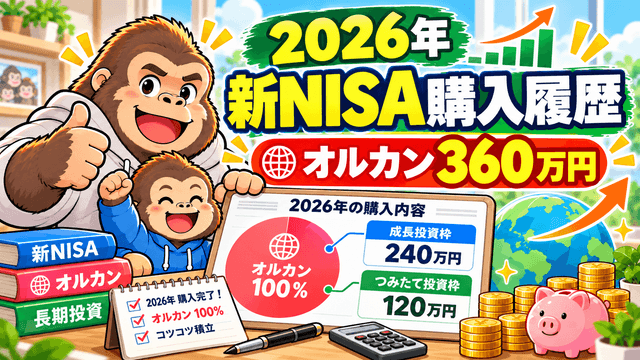
一方、2026年の私の新NISAには約360万円を入れています。
かなり差があります。
しかも、もし今の私に毎月5万円しか投資できるお金がないなら、5万円すべてをNISAへ入れます。

iDeCoって節税できるんでしょ?それでも月5,000円なの?
節税メリットは分かってるよ。でも今は、60歳まで動かせないお金を増やすより、必要なら使えるNISAを優先したいんだ。
我が家にとって大きいのは、単純な節税額ではありません。
「使わないお金」と「使えないお金」は違う。
39歳で子育てをしながら、教育費や住宅費、その先の働き方まで考えている今は、この差をかなり重く見ています。
結論|我が家はNISA最優先、iDeCoは月5,000円
現在の我が家の使い方を先に整理すると、次のようになります。
| 項目 | 現在の状況 |
|---|---|
| 私のiDeCo | 約433万円 |
| 妻のiDeCo | 約74万円 |
| iDeCoの掛金 | 夫婦とも月5,000円 |
| 2026年の私の新NISA | 約360万円 |
| 新しく投資する資金の優先順位 | 新NISAを最優先 |
iDeCoにも資産はありますが、新しく入れるお金の比重は明らかにNISAの方が大きいです。
2026年の私の新NISAは、オルカンを9月末時点で3,599,700円まで買い付けています。残り300円も積立設定済みです。
2026年の新NISAで何を買い、なぜオルカン360万円にしたのかはこちらの記事で購入履歴まで公開しています。
一方でiDeCoは夫婦とも月5,000円。
この差は偶然ではありません。
限られた投資資金をどちらへ入れるかと聞かれたら、今の私はNISAを選びます。
NISAとiDeCoを、我が家はこう見ている
私が重視している違いを、かなりシンプルに整理するとこうなります。
| 新NISA | iDeCo | |
|---|---|---|
| 税制優遇 | あり | あり |
| 必要になったときの売却 | 自分で判断できる | 原則60歳まで引き出せない |
| 我が家での役割 | 現在の資産形成の中心 | 老後資産として継続 |
| 現在の優先順位 | 最優先 | 月5,000円を継続 |
私が見ているのは、単純に「どちらの節税額が大きいか」だけではありません。
そのお金を、将来自分たちがどう使えるのか。
ここをかなり重視しています。
我が家のiDeCoは企業型DCから始まった
そもそも我が家の場合、最初から「節税したいからiDeCoを始めよう」と考えてスタートしたわけではありません。
私も妻も、もともとは勤務先の企業型DC(企業型確定拠出年金)から始まりました。
その後、転職を経験し、現在は楽天へ資産を移管して運用しています。
2026年9月末時点の評価額は、私が約433万円、妻が約74万円です。
2人分を合わせれば500万円を超えるので、我が家にとって決して小さな資産ではありません。
ただ、現在の感覚としては、iDeCoは「積極的に資金を集中させる口座」ではなく、「老後まで淡々と育てる口座」になっています。
iDeCoの節税メリットは理解している
iDeCoを月5,000円にしていると、「節税になるのに、なぜもっと入れないのか」と思う人もいるかもしれません。
iDeCoには税制上のメリットがあります。
掛金は所得控除の対象になり、運用益にも税制上の優遇があります。
このメリットを知らないわけではありません。
それでも私は、「節税できる=できるだけ上限まで入れる」とは考えていません。
節税できても、その代わりに長期間動かせないお金が増えるのであれば、自分のライフプランまで含めて判断したいからです。
NISAを優先する一番の理由は「資金を自由に動かせること」
私がNISAを優先する一番大きな理由は、資金の自由度です。
iDeCoは老後資金を作る制度なので、原則として60歳になるまで資産を引き出せません。
一方、NISAで保有している資産は、自分で必要だと判断すれば売却できます。
私は現在39歳です。
60歳まではまだ20年以上あります。
その間に、今の生活がそのまま続く保証はありません。
- 子どもの教育費
- 住宅関連の支出
- 家族の大きな出費
- 働き方の変更
- セミリタイア
今は想定していないお金の使い道が出てくる可能性もあります。
特に我が家は、金融資産を増やすことだけが目標ではありません。
私は45歳ごろまでに、完全に仕事を辞めるのではなく、働く日数を減らすような選択肢も持ちたいと考えています。
そのときに、資産は増えているのに自分の意思で動かせないお金ばかりになっている状態にはしたくありません。
使わないことと、使えないことは違う。
この違いが、私にとってはかなり大きいです。
月5万円しか投資できないなら、私は全額NISAへ入れる
では、これから資産形成を始めるとして、毎月5万円だけ投資できるならどうするか。
今の私なら迷いません。
5万円すべてNISAへ入れます。
iDeCoへ5,000円、NISAへ4万5,000円という配分にも、今の私ならしません。
まずNISAを優先します。
理由はシンプルで、税制優遇を受けながら運用でき、必要になれば自分で売却する判断もできるからです。
我が家のように子どもがいて、住宅があり、今後の働き方まで変えたいと考えている家庭では、私はこの自由度をかなり重く見ています。
もちろん、これは「誰でもNISAが正解」という意味ではありません。
我が家の年齢、家族構成、資産状況、今後の目標を前提にした現在の判断です。
新NISAをこれから始める場合に、私なら何から考えるのかはこちらの記事でまとめています。
それでもiDeCoをやめない理由
ここまで読むと、「それならiDeCoをやめればいいのでは」と思うかもしれません。
でも、我が家はやめていません。
夫婦とも月5,000円を継続しています。
理由は、iDeCoにもはっきりメリットがあると考えているからです。
老後まで引き出しにくいという制限は、見方を変えれば老後資金として残しやすい仕組みでもあります。
さらに掛金の所得控除というメリットもあります。
だから我が家ではゼロにはしない。
でも、NISAより優先もしない。
月5,000円だけ入れて、老後資産として淡々と運用する。
今はこの距離感がちょうどいいと考えています。
では、なぜiDeCoを月5,000円から増額しないのか
iDeCoをやめないのであれば、「もう少し掛金を増やしてもいいのでは」と考えることもできます。
実際、我が家のiDeCoは私が約433万円、妻が約74万円あり、夫婦合わせるとすでに500万円を超えています。
それでも現在、掛金は夫婦とも月5,000円のままです。
理由は、iDeCoで老後資産を作ることよりも、今はNISAで自由に動かせる資産を増やす方を優先したいからです。
39歳の私にとって、60歳まではまだ20年以上あります。
その間には、子どもの教育費もありますし、住宅関連の支出もあります。
さらに私は、45歳ごろまでに働き方を少し変えられる状態も目指しています。
そう考えると、今の段階で老後まで引き出せない資産を積極的に増やすより、必要になれば自分で売却できるNISAを増やしておきたい。
老後資金を作らないのではなく、老後資金だけに資金を寄せすぎない。
これが、我が家がiDeCoを月5,000円にしている理由です。
iDeCoはすでにある資産を長期で育てながら、毎月5,000円だけ追加する。
一方、新しく大きく投資するお金はNISAへ回す。
「どちらか一方だけ使う」のではなく、役割と優先順位を分けることで、我が家ではこの形に落ち着きました。
もし将来、NISAを十分に使い切ったうえで投資余力がさらに増えれば、iDeCoの掛金を見直す可能性はあります。
ただ、現在はそこまでしてiDeCoへ資金を寄せる必要はない、というのが私の判断です。
正直、iDeCoはNISA以上に「暇でつまらない投資」
これは完全に私個人の感覚ですが、iDeCoはかなり暇です。
私はNISAも基本的には長期投資なので、頻繁に売買することはありません。
それでもNISAなら、今年は何を買うか、年間360万円をどう使うか、翌年の資金をどう準備するか、といった判断があります。
iDeCoは、それ以上にやることがありません。
一度入れたら、基本的には長期間運用して待つ。
私にとっては、NISA以上に暇でつまらない投資です(笑)。
でも、投資って暇なくらいの方がいいんじゃないの?
資産形成としては、むしろそれでいいと思う(笑)。でも僕は投資そのものも好きだからね。
もちろん、「暇だから悪い」という話ではありません。
何もしなくても長期間運用を続けやすいことは、老後資産を作る仕組みとしてはむしろメリットだと思っています。
夫婦のNISAも「均等に半分ずつ」とは考えていない
我が家では、NISAを優先すると決めた後も「夫婦で同じ金額ずつ入れる」というルールにはしていません。
現在はまず、私の新NISA年間360万円を優先しています。
そのうえで、妻のNISAも使っていく方針です。
家族全体で見れば、どちらの口座へ入れるかより、使える非課税枠へ余剰資金を移していくことの方を重視しています。
なぜ夫婦で均等に埋めず、まず私の新NISA360万円を優先しているのかはこちらの記事で詳しくまとめています。
NISAとiDeCoは「どちらが得か」だけでは決めない
NISAとiDeCoを比べると、どうしても「どちらの方が節税になるのか」という話になりがちです。
でも、我が家ではそれだけでは決めていません。
私が見るのは、
- いつ使う可能性のあるお金なのか
- どこまで資金を拘束してもいいのか
- 現在の投資余力はどのくらいあるのか
- 今後どんな働き方をしたいのか
- 家族として何を優先したいのか
です。
我が家では現在、金融資産1億円と、その先の働き方を一つの目標にしています。
その途中にいる39歳の今は、老後まで動かせない資産を一気に増やすより、必要なら自分で動かせるNISAの方が目的に合っています。
だからNISAを最優先する。
一方で老後資産としてのiDeCoもゼロにはせず、月5,000円だけ続ける。
我が家では、この2つを競わせるのではなく、役割を分けています。
2026年に我が家が実際どのくらい投資したのかは、こちらの記事で公開しています。
まとめ|節税よりも、今は資金の自由度を優先している
我が家では夫婦とも、企業型DCから始まり、転職を経て現在のiDeCoへ資産を移管してきました。
現在も夫婦それぞれ月5,000円を拠出しています。
iDeCoに節税メリットがあることも理解しています。
それでも、現在の投資資金は新NISAを最優先しています。
もし今、月5万円しか投資できないなら、私は全額NISAへ入れます。
これは「iDeCoが悪い」という話ではありません。
39歳で子育てをしながら、金融資産1億円とその先の働き方を考えている今の私には、資金を自由に動かせるNISAの方が優先順位が高いというだけです。

なるほど!NISAかiDeCoかじゃなくて、それぞれ何のために使うかを決めてるんだね。
そう。僕はNISAを今の資産形成、iDeCoを老後資産として使い分けているよ。
NISAとiDeCoのどちらが優れているかではなく、今の自分たちにどちらが必要なのか。
それが、両方を実際に使ってきた我が家の現在の結論です。
コメント