



投資を始めて約8年。
私はこれまで、生活費や利益確定のために投資信託を取り崩したことが一度もありません。
ただし、「投資信託を一度も売ったことがない」という意味ではありません。
2026年1月には、特定口座で保有していた投資信託を1,861,905円分売却し、新NISAへ資金を移しました。
また、新NISAを始めたときには、意図していない投資信託を間違えて購入し、すぐに売却したこともあります。
どちらも、「利益が出たから一度現金にして使おう」と考えて売ったわけではありません。
今の私にとって投資信託は、できるだけ長い時間を使って育てて、取り崩すなら最後にしたい資産です。

そんなに利益が出てても、一回売って使おうとは思わないの?
今はね。使う目的がないなら、利益が出たというだけでは売らないよ。
もちろん、この先も絶対に売らないと決めているわけではありません。
家族に大きなお金が必要になれば、普通に資産は使います。
ただ、そのときも投資信託からいきなり取り崩すのではなく、「何から使うか」には自分なりの順番があります。
結論|投資信託は「増えたから」ではなく「使う必要があるとき」に売る
今の私には、投資信託について「○%上がったら売る」というルールはありません。
+20%になった。
+50%になった。
資産が過去最高になった。
それだけでは売る理由になりません。
私が売却を考えるのは、基本的にそのお金を使う目的が生まれたときです。
例えば、
- 大きな病気や入院
- 事故などによる急な支出
- 大幅な収入減
- 子どもの教育費
- 家族にとって大きな支出が必要になったとき
こうした場面です。
「利益が出たから売る」のではなく、「使う理由ができたから売る」。
これが現在の考え方です。
投資信託は、できるだけ最後まで残したい
ただし、大きなお金が必要になったとしても、私は最初から投資信託を取り崩すつもりはありません。
現在の資産を取り崩すとしたら、まず検討するのは個別株です。
私の場合なら、保有している米国株や日本株。
そうした資産を整理してもなお資金が足りない場合に、投資信託を取り崩すことを考えます。
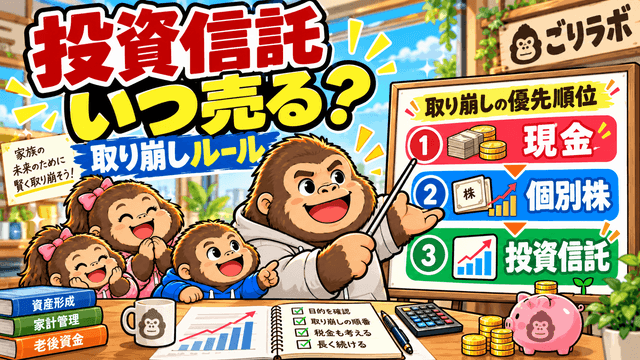
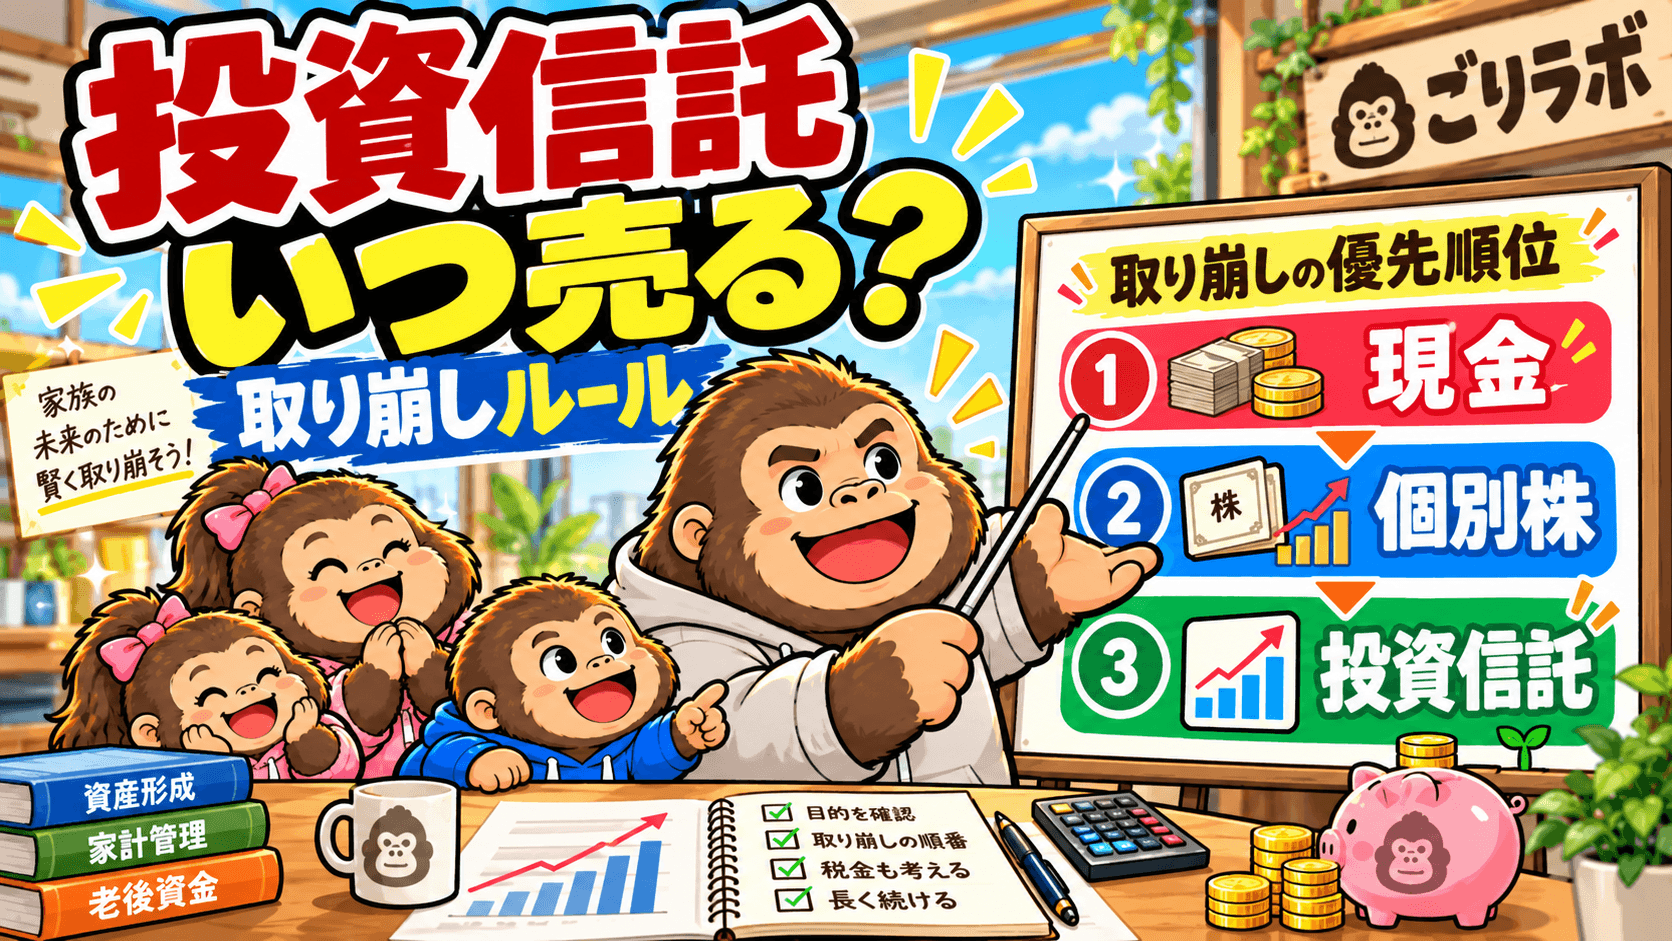
つまり、今の優先順位はおおまかに、
| 順番 | 取り崩し候補 |
|---|---|
| 1 | 手元の現金 |
| 2 | 米国株・日本株などの個別株 |
| 3 | それでも必要なら投資信託 |
というイメージです。

急に大きなお金が必要なら、投資信託から売ればいいんじゃない?
僕ならまず現金、その次に個別株かな。長く育てたい投資信託は、できるだけ最後にするよ。
もちろん、実際にはその時点の資産状況や税金、相場、必要な金額によって判断は変わると思います。
ただ、投資信託をできるだけ最後まで残したいという考えは今のところかなり強いです。
なぜ投資信託を最後まで残したいのか
理由は、投資信託を長期投資の中心にしているからです。
私が投資信託を持っている目的は、短期間で値上がりしたところを売って利益を取ることではありません。
長い時間を使って、市場全体の成長に投資するためです。
そのため、せっかく長期投資を前提に積み上げてきた投資信託を、少し利益が出たからという理由で取り崩したくありません。
もちろん未来のリターンは分かりません。
それでも、私が投資信託を選んでいる理由そのものが「長く持つこと」にあります。
長期投資のメリットを得たいなら、自分から保有期間を短くする理由はない。
今はそう考えています。
含み益が大きくなっても、利確目的では売らない
投資をしていると、含み益が大きくなったときに「そろそろ利益を確定した方がいいのでは」と考えることがあります。
私も個別株については、売却することがあります。
実際、2026年には長く保有していたApple株を売却して、新NISAの投資信託へ資金を移しました。
ただし、それも「利益が大きくなったから利確した」わけではありません。
個別株中心だった自分の投資方針が、インデックス投資中心へ変わったため、資産の置き場所を変えただけです。

一方、投資信託については、今のところ含み益の大きさだけを理由に売却する考えはありません。
上がったら売る。
下がったら怖くなって売る。
これを繰り返すと、結局は自分で売買タイミングを当てる必要が出てきます。
私はそこを資産形成の中心にはしたくありません。
ただし「絶対に売らない資産」ではない
ここまで読むと、「何があっても投資信託は売らない」と思われるかもしれません。
でも、そこまで極端には考えていません。
そもそも私が資産形成をしているのは、証券口座の数字を大きくすること自体が目的ではないからです。
家族の生活を守る。
子どもの選択肢を増やす。
将来自分たちがやりたいことを選べるようにする。
そのためのお金です。
だから例えば、子どもが希望する進路に大きなお金が必要になり、現金や個別株だけでは足りないのであれば、普通に投資信託も取り崩します。
資産形成のために、家族が必要なお金を我慢するのは本末転倒です。
我が家が教育費をどう考えているのかはこちらの記事でまとめています。
緊急時は、まず現金で時間を作る
入院や事故、収入減などが起きた場合も同じです。
急にお金が必要になったからといって、翌日に投資信託を全部売却するようなことは考えていません。
まずは我が家で確保している生活防衛資金などの現金を使います。
そこで時間を作りながら、どの資産を売るのかを考える。
個別株を整理するのか。
投資額を一時的に減らすのか。
それでも足りなければ投資信託を取り崩すのか。
順番に判断したいと思っています。
我が家が生活防衛資金をどのように考えているかはこちらの記事で詳しく書いています。
今はまだ「取り崩す時期」ではなく「増やす時期」
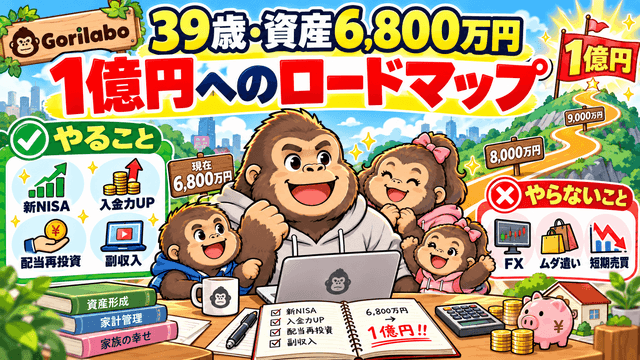
現在、我が家の金融資産は6,800万円台です。
かなり大きな金額にはなってきました。
それでも、私の中ではまだ資産を積極的に取り崩す時期ではありません。
目標としている金融資産1億円までは、基本的に資産を増やすフェーズだと考えています。
そのため、給与などから生まれた余剰資金を投資し、配当金も再投資する。
そして投資信託はできるだけ長く保有する。
今はこの方法を続けます。
1億円までに何を続け、何をやらないのかはこちらの記事で整理しています。
1億円に到達したら「増やす」だけではなく「使う」を考えたい
一方で、1億円を達成したあとも、今とまったく同じ投資を一生続けるつもりではありません。
資産形成には出口があります。
せっかく資産を作っても、最終的に一円も使わずに終わるのであれば、それが自分にとって理想なのかは分かりません。
私は45歳前後で働き方を少し変え、家族や自分の時間を増やしたいと考えています。
その段階になったら、これまでの「積み上げるだけ」の運用から、少しずつ取り崩しも含めた運用へ変えていく必要があると思っています。

1億円になっても、ずっと増やし続けるの?
そこからは使うことも考えたいね。4%ルールも勉強して、我が家に合う取り崩し方を作ってみたい。
将来は「4%ルール」を勉強して、我が家流に変えたい
将来の取り崩し方として、今のところ興味を持っているのが、いわゆる「4%ルール」です。
資産を一気に使い切るのではなく、保有資産の一定割合を目安に取り崩しながら生活するという考え方です。
ただし、私は「4%なら絶対に大丈夫」と考えているわけではありません。
実際に取り崩す時期になったら、まず仕組みや前提をきちんと勉強します。
そのうえで、
- その時点の金融資産
- 給与や副収入
- 高配当株からの配当金
- 子どもの年齢や教育費
- 住宅ローンなどの固定費
- 今後どれくらい働くのか
などを見ながら、我が家に合う取り崩し率を考えたいです。
「4%」という数字をそのまま使うのではなく、我が家流にカスタマイズする。
今はそんなイメージを持っています。
理想は、元本を大きく減らさず運用益の範囲で使うこと
もし理想を言えるなら、元本を大きく減らさず、運用によって増えた分を中心に生活や趣味へ使えたら最高です。
例えば1億円の資産があり、その年の運用によって資産が増えた。
その増えた範囲からお金を使い、長期的には元本を大きく減らさずに維持できる。
そんな形を作れたらかなり安心感があります。
もちろん、相場は毎年同じように上がるわけではないので、実際にはそんなに単純ではありません。
資産が減る年もあるでしょうし、想定以上のお金を使う年もあると思います。
だからこそ、定率取り崩しを基本にしながら、その年の資産状況や収入によって柔軟に調整できる形が理想です。
でも「元本を減らさないこと」が人生の目的ではない
ここは、自分でも忘れないようにしたいところです。
資産を長く持ちたい。
できれば元本も減らしたくない。
そう思っています。
でも、資産残高を守るためだけに人生を使いたいわけではありません。
例えば将来、本当にやりたいことが見つかったとします。
新しい仕事を始めたい。
家族で長期間旅行したい。
子どもの挑戦を応援したい。
自分が面白いと思えることへ大きなお金を使いたい。
そんな目的ができたなら、資産を思い切って使うのも面白いと思っています。
資産を増やすこと自体ではなく、資産によって選択肢を増やすことが私の目的だからです。
最後まで残った資産は、家族へ相続すればいい
逆に、特に大きく使う理由がなく、結果として資産がたくさん残る可能性もあります。
それなら、それでもいいと思っています。
自分たちが必要な分を使い、残った資産については将来きちんと遺言などを準備したうえで、家族へ引き継げばいい。
「死ぬまでに全部使い切らなければならない」とも思いません。
一方で「絶対に元本を減らしてはいけない」とも思いません。
必要なら使う。使わなければ残す。
最終的には、それくらい柔軟に考えたいです。
まとめ|投資信託は長く持つ。でも使うべきときには使う
私はこれまで約8年間投資を続けていますが、生活のために投資信託を取り崩した経験はありません。
利益確定を目的に売却したこともありません。
一方で、NISAへの資金移動や誤購入の修正など、資産の置き場所を変える目的で売却したことはあります。
今後も、含み益が増えたという理由だけで売るつもりはありません。
投資信託は、できるだけ長く保有して時間を味方につけたい資産だからです。
もし今、大きなお金が必要になったら、まず現金を使う。
次に米国株や日本株などの個別株を整理する。
それでも足りないときに、投資信託を取り崩す。
これが今の私の優先順位です。
そして金融資産1億円やセミリタイアという目標へ近づいたら、今度は取り崩し方そのものを考える。
4%ルールなども勉強しながら、我が家の収入・配当・家計に合わせた定率取り崩しを作っていきたいと思っています。
理想は、運用益を中心に使いながら資産を長く維持すること。
でも、それだけに縛られるつもりもありません。
本当にやりたいことが見つかったなら、資産を思い切って使う。
使わずに残ったなら、最後は家族へ引き継ぐ。
増やすだけではなく、「どう使うか」まで含めて資産形成。
今の私は、そう考えています。
※この記事は私自身の投資経験と今後の考え方を紹介するものです。投資信託の売却・取り崩し方法に万人共通の正解があるわけではありません。実際の取り崩し時には、家計・税金・相場環境などを踏まえて判断する予定です。
コメント