

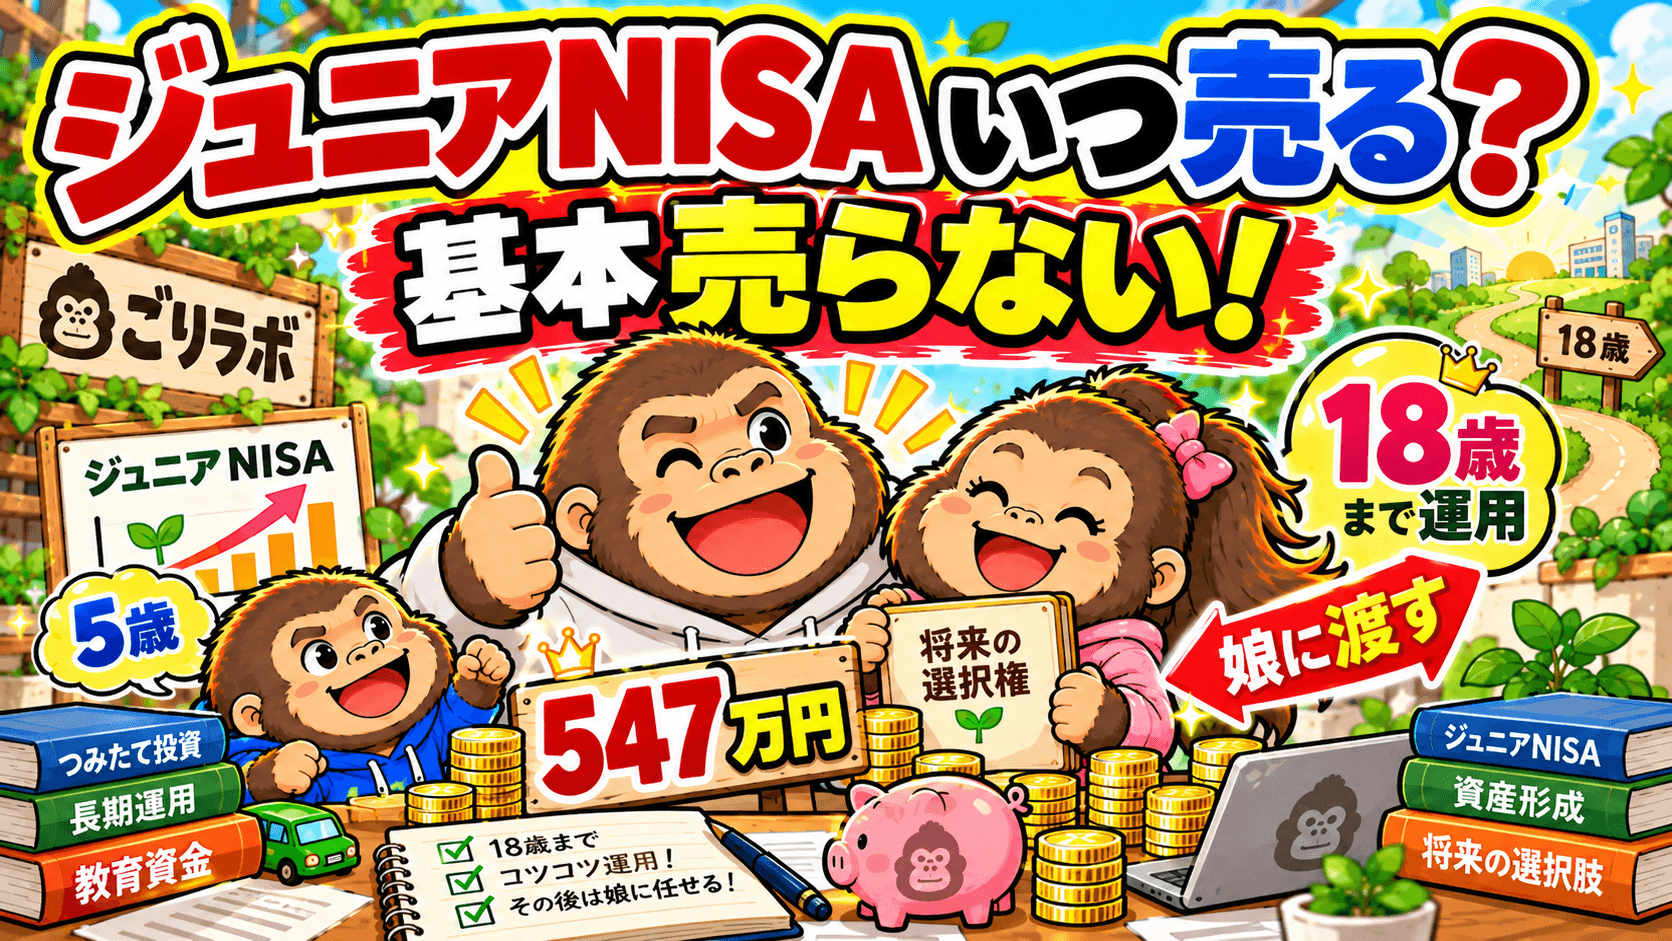
長女のジュニアNISAは、2026年9月末時点で5,473,802円になっています。
投資した元本は2,333,318円。
5歳の時点で、元本の約2.35倍です。
では、この約547万円をいつ売るのか。
今の我が家の答えは、かなりシンプルです。
基本的には売りません。
少なくとも、長女が18歳になるまではそのまま運用を続けるつもりです。
大学進学などで教育費が必要になっても、できる限り家計側のお金で対応したいと考えています。
そして18歳になったら、この資産をどうするのかは娘自身に判断してもらいたいと思っています。
売るのか。
そのまま運用するのか。
教育費に使うのか。
最終的には、娘のお金だからです。
今回は「ジュニアNISAはいつ売るのが正解か」という一般論ではなく、5歳ですでに約547万円ある我が家が、この資産の出口をどう考えているのかを整理します。
結論|我が家はジュニアNISAを基本的に売らない
今のところ、ジュニアNISAについて「○歳になったら売却する」というルールは作っていません。
1,000万円まで増えたら半分売る、といった金額基準もありません。
むしろ我が家の基本方針は、
- 18歳までは原則として運用を続ける
- 教育費はできる限り家計から支払う
- 家計だけでは難しいときはジュニアNISAも使う
- 18歳以降は娘本人へ管理を渡す
です。
「せっかく増えたから絶対に売りたくない」というより、今すぐ売る理由がないという感覚の方が近いです。
長女のジュニアNISAに実際いくら入れ、何を買い、どうやって約547万円まで増えたのかは、こちらの記事で詳しく公開しています。

547万円もあるなら、そのまま大学のお金に使えばいいんじゃない?
もちろん必要なら使うよ。でも家計で払えるなら、できるだけこの資産には手を付けずに残してあげたいと思ってる。
18歳までは売らずに運用を続けたい
長女は現在5歳です。
18歳までは、まだ13年あります。
13年後に株価がどうなっているかは、当然分かりません。
S&P500が今より大きく上がっているかもしれません。
逆に、そのタイミングで大きな暴落が来ている可能性もあります。
だから私は、今の時点で
「18歳になったら全額売却する」
とは決めていません。
投資を8年ほど続けてきて、自分が将来の相場を正確に予想できるとは思っていないからです。
それなら、今売る理由がない資産については、できるだけ長く市場に置いておく。
今のところは、この考え方です。
また、私はこの547万円を「親の投資資金」だとは考えていません。
長女が生まれたあと、将来のために用意した資産です。
だからこそ、親の都合で利益確定して別の投資へ回したり、家計のお金として使ったりするつもりもありません。
教育費も、できる限り家計から出したい
ジュニアNISAの使い道として、一番分かりやすいのは教育費だと思います。
大学進学。
入学金。
授業料。
一人暮らしをするなら、その費用も必要になるかもしれません。
我が家でも、教育費としてジュニアNISAを使う可能性はあります。
ただし、最初から
「大学費用はジュニアNISAから払う」
とは決めていません。
できる限り、親の収入や現金、その他の金融資産から教育費を出したいと考えています。
そのうえで家計だけでは厳しい場合に、ジュニアNISAも選択肢に入れる。
私の中では、ジュニアNISAは教育費の第一財源というより、子どものために残しておく資産という位置づけに近いです。
我が家が子ども2人の教育費をどのように考え、進学時期が近づいたら現金をどう準備する予定なのかはこちらの記事でまとめています。
暴落していても、進学を止める理由にはしない
一方で、私は「絶対に売らない」と決めているわけでもありません。
例えば大学進学のタイミングで、親側の資産だけではどうしても教育費を準備できなかったとします。
そのとき、たまたま株式市場が30%、40%下落していたらどうするのか。
私は、
「暴落しているから進学を諦めよう」
とは考えません。
そもそも、このお金は子どもの未来のために作った資産です。
必要なライフイベントが来たのであれば、相場が下がっていたとしても、必要に応じて使います。
投資の損得より、子どもの進路を優先する。
ここは迷いません。
大学に行くときに暴落してたら、株価が戻るまで待つの?
待たないよ。進学を相場に合わせるつもりはない。親のお金で足りなければ、そのときはジュニアNISAを使うことも考えるよ。
18歳になったら、管理を娘へ渡したい
そして、我が家の出口戦略で一番大事なのはここです。
18歳を一つの目安に、この資産をどうするかの判断を娘へ渡したい。
私はそう考えています。
親がいつまでも、
- この投資信託を持ちなさい
- 今は売ってはいけない
- この用途にしか使ってはいけない
と決め続けるつもりはありません。
もちろん、18歳になったその日に
「はい、500万円以上あるから好きにして!」
と丸投げするつもりもありません(笑)。
それまでに、お金や投資について私が経験してきたことは伝えていきたいと思っています。
私は投資を始めてから、個別株も買いました。
FXにも手を出しました。
短期売買にも挑戦して失敗しました。
その後、投資信託や長期投資を中心とするスタイルに変え、現在まで資産形成を続けています。
そういった成功だけではない経験も含めて伝える。
そのうえで、
「じゃあ私はこのお金をどうしよう?」
と娘自身に考えてもらいたいです。
言ってしまえば、私は娘専属のファイナンシャルプランナーになる予定です(笑)。
判断するのは娘。
私は情報と経験を渡してサポートする。
そんな関係にできたら理想です。
18歳になったら、本当に自分で決めていいの?
そのつもりだよ。僕の経験は全部伝えるけど、最後に決めるのは自分。パパはファイナンシャルプランナーとして横から口を出すけどね(笑)。
「1,000万円になったら売る」のような金額基準は作らない
今後、547万円がさらに増える可能性もあります。
仮に1,000万円になったらどうするのか。
現時点では、金額だけを理由に売却するつもりはありません。
逆に、500万円から400万円へ下がったから売る、というルールもありません。
私が重視したいのは、資産額よりも「何のために使うのか」です。
大学費用として必要なのか。
そのまま資産形成を続けたいのか。
将来、別の目的に使いたいのか。
そのときの娘の状況によって判断すればいいと思っています。
今の5歳の娘を見ながら、13年後に何へお金を使いたいのかまで親が決めるのは無理があります。
だから、今は余計な出口ルールを作らない。
必要になるまで運用する。
今のところ、これで十分だと考えています。
出口戦略より先に、家計側で教育費を準備する
ここまで書いてきて感じるのは、我が家にとってジュニアNISAの出口を考えるうえで重要なのは、売却テクニックではないということです。
むしろ大事なのは、
ジュニアNISAを売らなくても済む家計を作れるか。
こちらだと思っています。
我が家では毎年ライフシミュレーションを見直し、教育費や住宅費、老後資金などを確認しています。
進学時期が近づけば、必要に応じて現金を増やすことも考えます。
そうやって親側で準備できれば、長女の資産を無理に取り崩す必要はありません。
逆に、準備していても足りないのであれば、そのときは使う。
我が家にとってジュニアNISAは、
「絶対に守る資産」でも、「大学費用として必ず使う資産」でもありません。
娘の将来の選択肢を増やすために持っている資産です。
次女の資産形成は、こどもNISAで別に考える
なお、長女のジュニアNISAを将来どうするかと、次女の資産形成は分けて考えています。
長女にはすでに約547万円あります。
一方、次女には現時点で同じような専用資産はありません。
それでも、長女のジュニアNISAを一部売って次女へ移す、といった調整はしません。
2027年以降のこどもNISAは新しい資産形成として、長女・次女へ同額を積み立てる予定です。
なぜ次女へ追いつき投資をせず、姉妹へ同額を入れるのかはこちらの記事で詳しくまとめています。
まとめ|我が家の出口戦略は「基本売らず、最後は娘が決める」
長女のジュニアNISAは、元本2,333,318円から5,473,802円まで増えました。
5歳の時点で約547万円です。
では、いつ売るのか。
今の我が家の方針をまとめると、次のとおりです。
- 18歳までは原則として売らない
- 教育費はできる限り親の家計から払う
- 親側だけでは足りなければ、ジュニアNISAも使う
- 暴落していても、必要なライフイベントを止める理由にはしない
- 「○万円まで増えたら売る」という基準は作らない
- 18歳以降は娘本人へ管理を渡し、本人に判断してもらう
- 私は投資経験を伝えながら、ファイナンシャルプランナー役としてサポートする
5歳の今、13年後の売却日まで決めるつもりはありません。
むしろ、できるだけこの資産を残せるように親側の家計を整えておく。
そして大人になったとき、自分のお金について自分で考えられるように、少しずつ投資や家計について伝えていく。
お金だけを残すのではなく、そのお金をどう扱うか考えられる状態で渡したい。
今のところ、それが我が家のジュニアNISAの出口戦略です。
コメント