

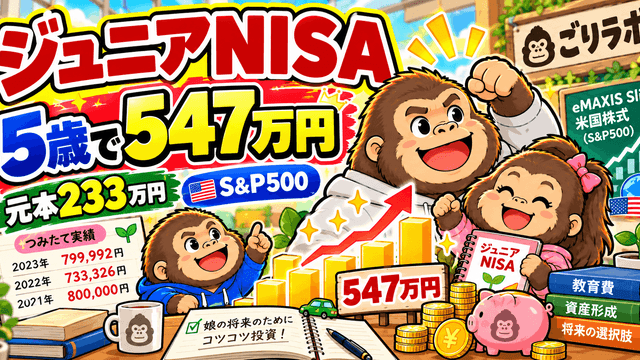
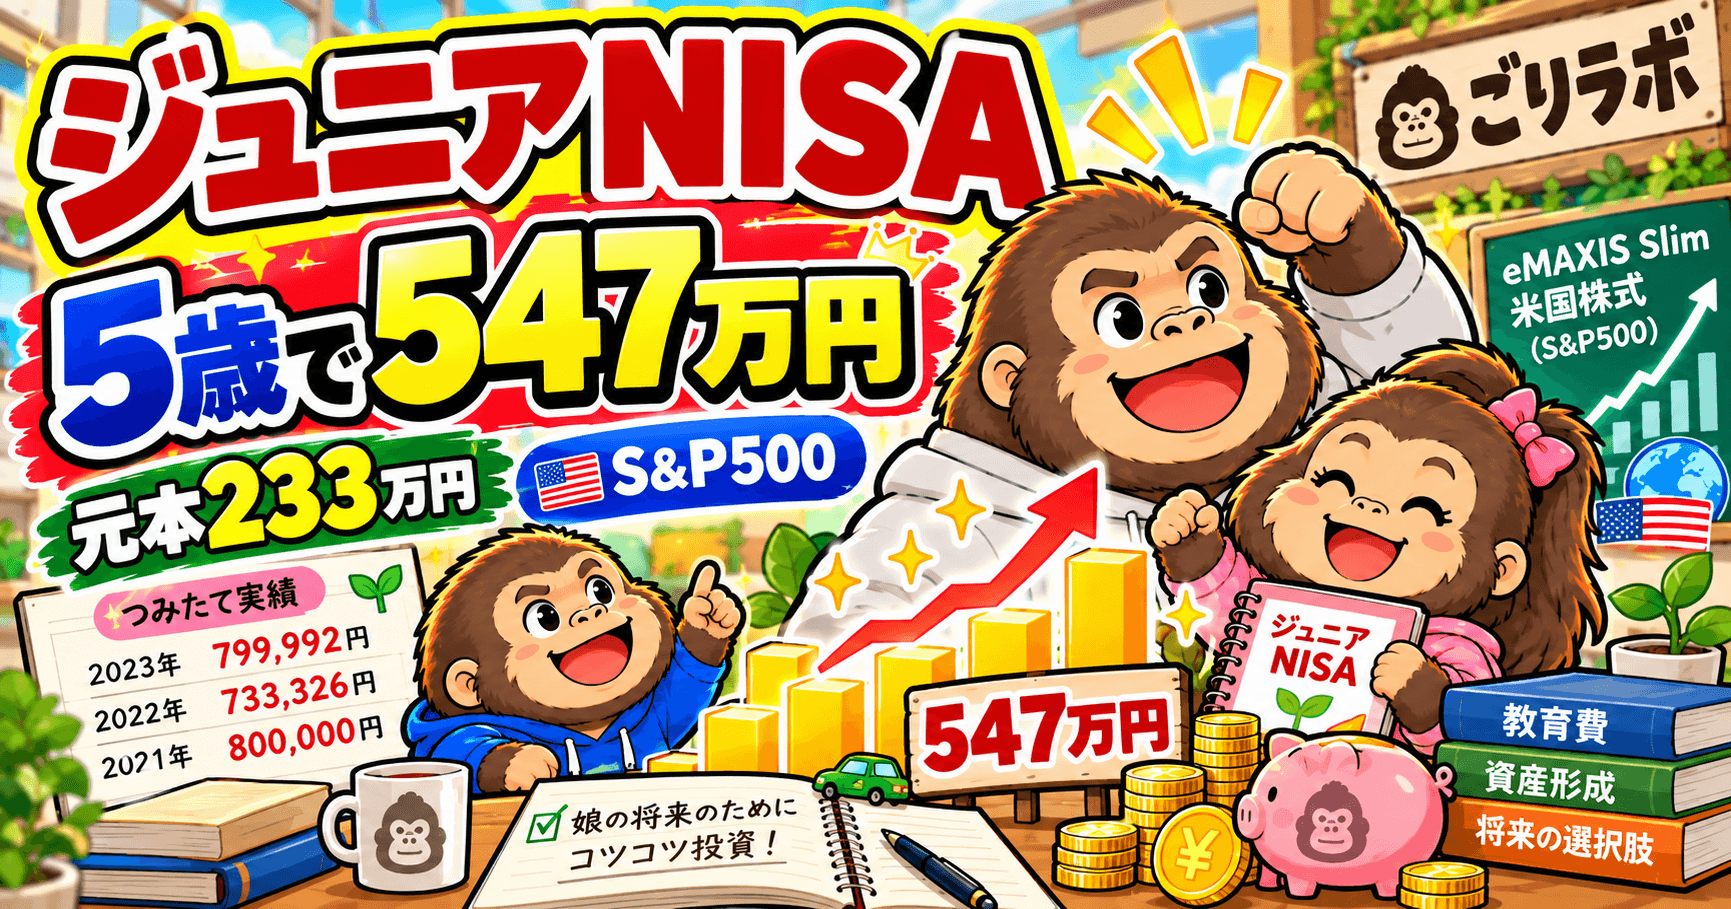
5歳の長女には、現在約547万円の金融資産があります。
正確には、2026年9月末時点のジュニアNISA評価額が5,473,802円です。
5歳で500万円持ち。
普通に羨ましいです(笑)。
でも、最初から500万円以上のお金を入れたわけではありません。
実際にジュニアNISAへ投資した元本は、合計2,333,318円。
買ってきたのは、eMAXIS Slim 米国株式(S&P500)だけです。
長女が0歳だった2021年にジュニアNISAの存在を知り、「これ使った方がいいじゃん」と急いで投資を始めました。
そこから約5年。
元本約233万円が、現在は約547万円になっています。
今回は、実際の買付履歴を見ながら、我が家がジュニアNISAにいくら入れ、何を買い、今後このお金をどう使おうと考えているのかを残しておきます。

0歳のときから投資してたの?
そう。ジュニアNISAを知ったのが0歳のときで、知ってから急いで枠を使った記憶があるよ(笑)。
ジュニアNISAの元本は2,333,318円
まず、実際にジュニアNISAへ入れた金額を確認します。
楽天証券の年別利用状況を見ると、我が家の買付額は次のとおりでした。
| 年 | ジュニアNISA買付額 |
|---|---|
| 2021年 | 800,000円 |
| 2022年 | 733,326円 |
| 2023年 | 799,992円 |
| 合計 | 2,333,318円 |
合計で約233万円です。
2021年だけ買付回数が少ないのは、ジュニアNISAを始めたのが年の途中だったからです。
当時、長女は0歳。
ジュニアNISAの存在を知ってから、
「これ、使えるうちに使った方がいいんじゃない?」
となり、2021年9月から買い始めました。
最初の4回は10万円、30万円、10万円、30万円と買っていて、結果的に2021年も80万円を投資しています。
今振り返ると、かなり急いで枠を埋めています(笑)。
2022年は11回の買付で733,326円、2023年は毎月66,666円ずつ12回買い付け、799,992円になっています。
買ったのはeMAXIS Slim 米国株式(S&P500)だけ
ジュニアNISAで購入してきた商品は、とてもシンプルです。
eMAXIS Slim 米国株式(S&P500)だけ。
2021年の最初の買付から、2023年の最後の買付まで、確認できる履歴はすべて同じ投資信託です。
途中で別の商品に乗り換えたり、個別株を買ったりもしていません。
子どもの口座だから特別な商品を選んだわけでもなく、S&P500へ淡々と投資しました。
結果だけを見ると非常にうまくいっていますが、もちろん最初から「5歳で500万円を超える」と分かっていたわけではありません。
相場が逆方向に動いていれば、今の評価額はまったく違っていたはずです。
なので、「ジュニアNISAでS&P500を買えばこうなる」という話ではありません。
あくまで、我が家が実際に約233万円を投資し、そのまま保有してきた結果が現在約547万円になっているという記録です。
元本約233万円が5歳で約547万円になった
2026年9月末時点で、長女のジュニアNISA評価額は5,473,802円です。
投資元本2,333,318円との差額は、約314万円。
| 項目 | 金額 |
|---|---|
| 投資元本 | 2,333,318円 |
| 2026年9月末評価額 | 5,473,802円 |
| 元本との差額 | +3,140,484円 |
評価額だけなら、元本の約2.35倍です。
これを見ると、子どもが生まれた直後に投資を始めたメリットをかなり感じます。
長女本人は当然、0歳のときに「S&P500へ投資したい」と言ったわけではありません(笑)。
親である私たちがジュニアNISAを知って、子どもの将来のためにお金を入れました。
そのお金が時間をかけて増え、5歳の時点で500万円を超えている。
改めて数字を見ると、結構すごいことだと思っています。
5歳で500万円持ち。羨ましい(笑)。
この547万円は原則として子どものために使う
では、この約547万円を将来どうするのか。
我が家では、原則として子どものためのお金と考えています。
一番イメージしやすいのは教育費です。
大学進学などでまとまったお金が必要になり、家計の収入や現金だけでは厳しければ、この資産を使うことも考えています。
ただ、本音を言えば、
できれば、この547万円にも手を付けずに教育費を払えたら理想です。
せっかく0歳から時間をかけて育ってきた資産です。
家計側で教育費を賄えるのであれば、そのまま運用を続ける選択肢も残したいと思っています。
とはいえ、子どもの進路より投資を優先するつもりはありません。
必要になれば使う。
使わなくても済むなら残す。
今のところは、そのくらい柔軟に考えています。
じゃあ、この500万円は大学のお金として全部使うの?
必要なら使うよ。でも、家計から教育費を出せるなら、できればこの資産は残してあげたいと思ってる。
教育費全体はジュニアNISAだけで考えていない
ここは誤解のないようにしておきたいところです。
我が家は、子どもの教育費をすべてジュニアNISAだけで準備しているわけではありません。
子ども2人の進学時期や教育費については、家計全体のライフシミュレーションにも組み込んでいます。
現在は小学校から高校まで公立、大学は私立という前提を置いていますが、これは将来の支出を見るための仮定です。
実際の進路は、本人たちが決めることです。
想定以上に教育費が必要なら投資額を落とすかもしれません。
現金から出すかもしれません。
それでも足りなければ、ジュニアNISAの資産を取り崩すこともあります。
教育費そのものをどう考えているのかは、こちらの記事で詳しくまとめています。
一方、次女にはまだ専用の証券口座がない
ここまで長女の約547万円を紹介しましたが、我が家にはもう一人娘がいます。
では、次女にも同じような資産があるのか。
現時点ではありません。
次女専用の証券口座は、まだ作っていません。
理由はかなり現実的です。
今のところ、次女用の投資に回す原資がないからです。
長女が0歳だった2021年と、今では家計の状況も違います。
住宅ローンもあります。
子どもも2人になりました。
自分たち夫婦のNISAや資産形成も続けています。
だから、「長女にやったんだから、次女にも今すぐ同じ金額を用意しよう」とはできていません。
現実として、長女には約547万円の専用資産があり、次女にはまだ専用口座すらない。
ここにはかなり差があります。
ただし、だからといって次女の資産形成をしないつもりはありません。
次女についても必ず口座を作り、資産形成を始めるつもりです。
お姉ちゃんだけ500万円以上あるのって、妹はどうするの?
そこは僕も考えてる。今すぐ同じ金額は用意できないけど、次女も必ず資産形成を始めるつもりだよ。
次女の資産形成は「こどもNISA」から始める予定
次女の資産形成について、今考えているのが新しい「こどもNISA」の活用です。
私が現在理解している年間投資枠は60万円。
月額にすると5万円です。
年間60万円なら、家計を見直しながら捻出できる可能性があると考えています。
そして、やるのであれば中途半端に使うより、できるだけ制度を活用したい。
今まさに、
「次女のこどもNISAをどう埋めるのか?」
という作戦を考えているところです。
一方で、長女にはすでに約547万円あります。
では長女のこどもNISAも使うのか。
子ども2人分を使うなら原資をどうするのか。
私たち夫婦のNISAとの優先順位はどうするのか。
まだ全部が固まっているわけではありません。
ここは制度開始までに我が家なりの方針を決めたいと思っています。
その後、我が家なりのこどもNISAの使い方を具体的に整理しました。
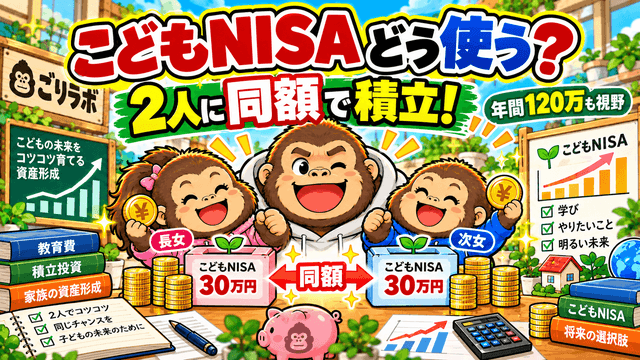
現在は、長女・次女の2人に同額を積み立てる方針です。
年間60万円の枠を無理に満額まで使うことは目標にせず、まず私の新NISAを優先。
その後、2029年ごろから子ども2人への積立を本格化し、1人300万円前後を一つの目安にしています。
長女にはすでに約547万円のジュニアNISAがありますが、それとは切り分けて考える理由や、2人分の原資をどう捻出する予定なのかはこちらの記事で詳しくまとめました。
0歳から始めて一番大きかったのは「時間」だった
ジュニアNISAを振り返って、今一番感じるのは、特別なことをしたわけではないということです。
買った商品は一つ。
頻繁に売買していません。
相場を読んで底値を狙ったわけでもありません。
0歳のときに始めて、数年間そのまま持ってきただけです。
もちろん、今回の約547万円という結果には、その間の株式市場の上昇が大きく影響しています。
これから先も同じペースで増えるとは考えていません。
それでも、子どもが小さいうちから始めることで、運用できる時間を長く取れることは実感しました。
長女はまだ5歳です。
大学進学まで考えれば、まだかなり時間があります。
これから相場が大きく下がることもあるでしょうし、教育費として使う日が来るかもしれません。
だから今の547万円を「確定した成果」と見るのではなく、子どもの将来の選択肢を増やすために育てている途中のお金として見ています。
まとめ|元本233万円から始まった長女のジュニアNISAは約547万円になった
長女が0歳だった2021年に始めたジュニアNISA。
実際の投資額は、
- 2021年:800,000円
- 2022年:733,326円
- 2023年:799,992円
- 合計:2,333,318円
でした。
購入してきたのは、eMAXIS Slim 米国株式(S&P500)のみ。
そして2026年9月末時点の評価額は5,473,802円になっています。
元本との差は約314万円です。
このお金は、原則として子どものために使うつもりです。
教育費として必要になれば使う。
でも、家計から教育費を払えるなら、できるだけそのまま残したい。
これが今の考えです。
一方で、次女にはまだ専用の証券口座がありません。
長女が5歳ですでに約547万円。
次女はこれからスタート。
かなり差があります。
だから次に考えたいのが、新しく始まる「こどもNISA」を我が家でどう使うかです。
次女の年間枠をどう捻出するのか。
長女にも使うのか。
夫婦のNISAとどちらを優先するのか。
我が家の子どもの資産形成は、まだ完成していません。
これから実際に考えて、実行して、その結果もごりラボで残していきます。
コメント