
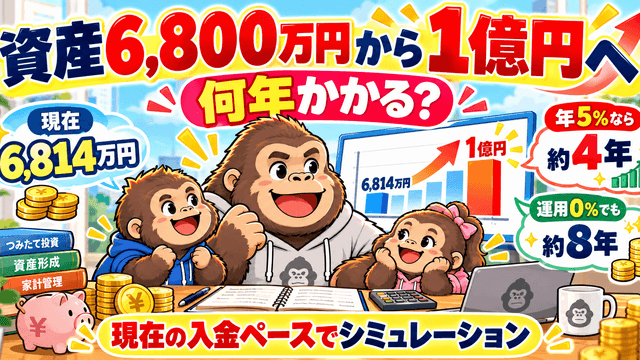
我が家の世帯金融資産は6,000万円を超え、その後も資産形成を続けて、2026年9月末時点では約6,814万円になっています。
2018年ごろに本格的な資産形成を始めてから、少しずつ積み上げてきた結果です。
では、資産6,000万円になって、生活はどう変わったのか。
実は、ほとんど何も変わっていません。
高級な車を購入したわけでもありませんし、急に外食や買い物が増えたわけでもありません。
そもそも、今の生活に大きな不満がないんです。
今が幸せなら、それでいいじゃない!
それでも、私はこれからも資産形成を続けます。
目指しているのは、45歳までに副収入を確立し、セミリタイアという選択肢を持つことです。

生活を変えないのに、どうしてもっと資産を増やしたいの?
僕が増やしたいのは、生活水準というより、これからの人生で選べることなんだ。
この記事では、資産6,000万円になって変わったこと・変わらなかったこと、そして私が45歳でセミリタイアを目指す理由を紹介します。
資産6,000万円になっても、生活はほとんど変わらない
資産が増えたら、もっといいものを買ったり、生活水準を上げたりするのではないか。
そんなイメージを持つ人もいるかもしれません。
でも、私の場合は違いました。
もともと物欲がかなり少なく、洋服もほとんど買いません。散歩のような、お金のかからないことも好きです。
そして何より、現在の家族との生活に満足しています。
不満がないのに、資産が増えたという理由だけで生活を変える必要はあるのでしょうか。
私は、必要ないと思っています。
もちろん、洋服や車、趣味などにお金を使うこと自体が悪いわけではありません。
本人が本当に価値を感じているなら、どんどん楽しめばいいと思います。
ただ、誰かに認めてもらうためだけに生活水準を上げたり、他人と比較して高価なものを買い続けたりすると、際限がなくなってしまう気がしています。
資産が増えたから生活を変えるのではなく、今の生活に必要なものを考えてお金を使う。
我が家はこれからも、この考え方を大切にしていきたいです。
実際に我が家がお金をかけているもの、ほとんど使わないものについては、こちらの記事で詳しく紹介しています。
一番変わったのは、お金に対する将来の不安
生活はほとんど変わっていません。
でも、資産形成を始める前と比べて、大きく変わったことが一つあります。
お金に対する将来の不安が、本当に少なくなりました。
2018年ごろの私は、将来のお金について漠然とした不安を抱えていました。
このまま働き続ければ大丈夫なのか。
住宅を購入しても問題ないのか。
子どもの教育費や老後のお金は足りるのか。
当時は、そうしたことを十分に数字で把握できていませんでした。
そこから家計を整理し、投資を始め、ライフシミュレーションを作りました。
現在では、金融資産だけでなく、将来の収入や支出も含めて長期的な家計を確認しています。
もちろん、未来がすべて予定どおりになるとは思っていません。
それでも、「このままなら、将来も生活を続けられそうだ」と数字で確認できるだけで、安心感は大きく違います。
さらに、実際に積み上がってきた金融資産があります。
この2つがあることで、今では経済面に関する不安を感じることがかなり少なくなりました。
ライフシミュレーションと実際の金融資産が、安心感につながった
私は、金融資産が多ければ、それだけで安心できるとは思っていません。
例えば、資産が6,000万円あっても、将来の支出がまったく分からなければ、不安は残るはずです。
逆に、将来の収支をシミュレーションしていても、実際に使える資産が不足していれば、それも安心できません。
私の場合は、この両方を少しずつ積み上げてきました。
ライフシミュレーションで将来を見通す。
そして、投資を継続して実際の金融資産を増やしていく。
将来の見通しと、現在の資産。この2つがそろっていることが、私の安心感の根拠です。
だから私は、資産形成を始めようとしている人に、投資だけでなくライフシミュレーションもおすすめしたいと思っています。
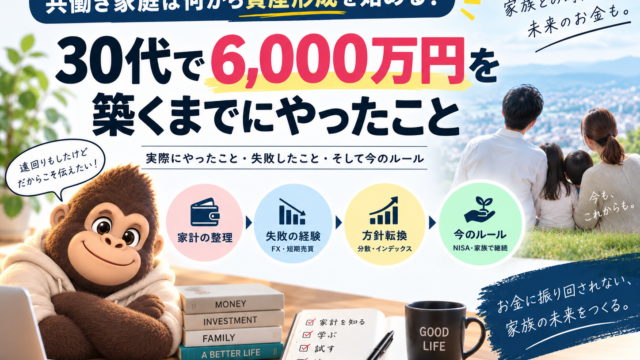
我が家がExcelでどのようにライフシミュレーションを作り、毎年更新しているのかはこちらの記事で紹介しています。
資産6,000万円でも、まだセミリタイアには足りない
経済面の不安はかなり小さくなりました。
ただし、現時点でセミリタイアできるかと聞かれたら、私はまだ足りないと考えています。
我が家には住宅ローンがありますし、2人の子どももこれから成長していきます。
教育費など、今後の大きな支出も見込んでいます。
そして、現在の収入源は、まだまだ給与に大きく依存しています。
だからこそ、これからも金融資産を積み上げながら、新しい収入の柱も作りたいと考えています。
今の生活に不満があるから早く辞めたいのではなく、今の生活を維持しながら、もっと自由に時間を使える状態を目指したい。
それが、現在の私の目標です。
45歳でセミリタイアしたら、週休3〜4日にしたい
私が45歳までに目指しているのは、完全に仕事を辞めることではありません。
理想は、週休3〜4日くらいの生活です。
今よりも仕事をする日を減らし、空いた時間を趣味や家族との時間に使いたいと思っています。
例えば、筋トレ。
私は現在も筋トレを続けていますが、もっと時間に余裕があれば、今以上にしっかり取り組めると思います。
読書も同じです。
読みたい本を読んで、新しい知識を身につける。
そして、何より家族との時間を増やしたい。
平日でも家族と過ごせる時間を増やしたり、旅行やお出かけを楽しんだり。
そんな生活ができれば、今よりも時間の使い方に選択肢が増えると思っています。
ただし、毎日が休日になれば幸せなのかというと、それも少し違います。
私は、生活にメリハリを持たせるためにも、定期的な仕事は続けたいと考えています。
完全リタイアではなく、セミリタイアを選びたい2つの理由
私が完全リタイアではなく、セミリタイアを目指している理由は大きく2つあります。
① 一定の収入を維持して、リスクを減らしたい
まず、仕事を続けることで一定の収入を確保したいと思っています。
いくら金融資産が増えても、将来の支出や株式市場の動きを完全に予測することはできません。
そんなときに、毎月一定の収入があれば安心感が違います。
資産を取り崩す金額を減らせますし、想定外の支出にも対応しやすくなります。
私は、金融資産だけでなく、収入源を複数持つこともリスクヘッジになると考えています。
だから、セミリタイアしたあとも、何らかの形で仕事を続けたいです。
② 社会やコミュニティとのつながりを維持したい
もう一つの理由が、外部とのつながりです。
仕事を完全に辞めると、これまで所属していたコミュニティとの接点が減る可能性があります。
私は、そこに少し不安を感じています。
お金があれば、自由な時間を増やすことはできます。
でも、その時間を一緒に楽しむ仲間や友人がいなければ、人生の充実感は小さくなってしまう気がしています。
一人だけ自由になったとしても、いずれ物足りなくなるかもしれません。
だから、定期的に仕事をして、社会との接点を維持したい。
私が目指しているのは、仕事から完全に離れることではなく、自分に合った距離感で仕事と付き合える生活です。
セミリタイアに向けて、今は収入の柱を増やしたい
では、45歳でセミリタイアするために、今の私に何が足りないのか。
まず、金融資産です。
世帯金融資産は2026年9月末時点で約6,814万円になりましたが、私はまだセミリタイアできる水準として十分だとは考えていません。
そして、収入源もまだ少ないです。
現在は給与収入の比重が大きいため、今後は副収入を育てたいと考えています。
その一つとして、現在取り組んでいるのが、このブログ「ごりラボ」です。
目標は、ブログから月5万〜10万円程度の収益を得られるようにすることです。
もちろん、現時点で達成できているわけではありません。
これから記事を増やし、改善を続けながら、少しずつ収益化を目指しています。
会社からの給与以外にも収入の柱を作ることができれば、将来の働き方についても選択肢が増えます。
そして、投資への入金力もさらに高めたいです。
金融資産を増やすことと、収入源を増やすこと。この両方を進めて、セミリタイアまでの期間を短縮したい。
これが、今の私が取り組んでいることです。
現在は金融資産約6,800万円まで増えたため、1億円までにやること・やらないことを整理した最新の資産形成ロードマップも公開しています。
2018年の自分に伝えたいのは「長期投資を選んでよかった」
2018年ごろの自分に、何か一つ伝えられるとしたら。
私は、長期的な資産形成を選んでよかったと伝えたいです。
投資を始めてから、短期的な利益を狙おうとしたこともありました。
FXや個別株の短期売買などで失敗した経験もあります。
でも、そこから少しずつ考え方を変えてきました。
目先の値動きを予測するのではなく、長期的に資産を積み上げる。
その考え方を続けてきたことが、現在の資産形成につながっていると思っています。
もちろん、投資のリターンだけで資産が増えたわけではありません。
共働きによる収入や、家計改善によって確保した入金力も重要でした。
そして何より、短期的な利益を追いかけ続けず、長期間投資を続けられたことが大きかったです。
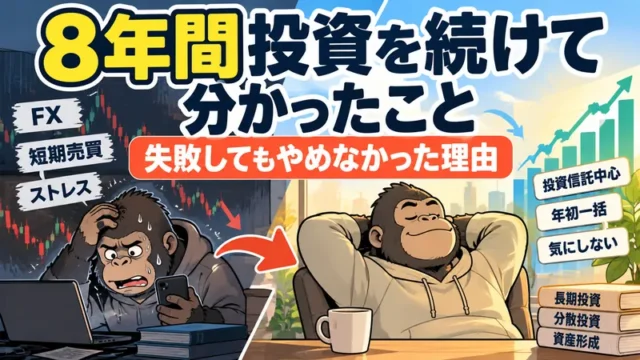
8年間投資を続けて分かったことや、過去の失敗についてはこちらの記事で詳しく紹介しています。
投資を続けながら、お金について学んだことも大きな財産
もう一つ、資産形成を始めた頃の自分に伝えたいことがあります。
それは、お金について勉強を続けてよかったということです。
私はこれまで、多くの書籍やWebの情報に触れながら、家計管理や投資について勉強してきました。
FP3級を取得したことも、考え方を学ぶうえで良い機会になりました。
金融商品の知識だけではありません。
住宅、保険、税金、将来の家計など、実生活に関わるお金の知識を身につけることができました。
それらの知識は、住宅を購入するときや保険を見直すとき、妻と家計について話し合うときにも役立っています。
今では、漠然と不安になるのではなく、必要な情報を集めて数字を確認し、判断することができるようになってきました。
資産形成で増えたのは、お金だけではありません。
お金について自分で考え、判断するための知識も、私にとって大きな財産です。
資産形成で増やしたいのは、人生の選択肢
私は、資産形成を通じて、今より贅沢な暮らしをしたいわけではありません。
今の生活には満足しています。
その生活を大切にしながら、これからの人生で選べることを増やしたいんです。
例えば、働く日数を減らす。
趣味の時間を増やす。
家族と過ごす時間を増やす。
そして、将来の経済的不安をさらに小さくする。
そうした選択肢を増やせることが、私にとって資産形成を続ける理由です。

なるほど!もっと贅沢をするためじゃなくて、好きなことを選べるようにするためなんだね!
そう。僕は、今の幸せを大切にしながら、将来の自由も増やしていきたいんだ。
まとめ|今の幸せを維持しながら、45歳でのセミリタイアを目指す
世帯金融資産が6,000万円を超え、現在は約6,814万円になっても、私の生活はほとんど変わっていません。
今の生活に満足しているので、無理に生活水準を上げる必要がないからです。
一方で、お金に関する将来の不安は大きく減りました。
その背景には、ライフシミュレーションによる将来の見通しと、実際に積み上げてきた金融資産があります。
2018年ごろに資産形成を始め、短期的な利益ばかりを追いかけず、長期的に積み上げる方針を選んできて、本当によかったと思っています。
ただし、45歳でのセミリタイアという目標には、まだ到達していません。
これからは金融資産を増やすだけでなく、副収入も育て、収入源を増やしていきたいです。
そして、働く日数を減らし、趣味や家族との時間を増やす。
ただし、社会とのつながりや定期的な収入は維持する。
今の幸せを維持しながら、これからの人生の選択肢を増やす。
それが、私が資産形成を続ける理由です。
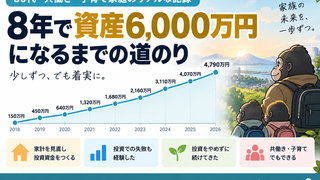
なお、2018年から現在まで、実際にどのように資産が増えてきたのかは、こちらの記事で公開しています。
コメント