

「資産6,000万円」と聞くと、こんな疑問を持つ人もいると思います。
- もともと多くのお金を持っていたのでは?
- 毎年かなりの金額を投資しているのでは?
- 株で一発当てたのでは?
僕自身、2018年ごろから本格的に投資を始め、現在は共働き・子育てをしながら資産形成を続けています。
2018年時点で記録に残っている僕の投資資産は、約150万円でした。
それが2026年には、楽天証券の口座だけで約4,800万円になりました。
さらにiDeCoが約420万円あり、妻と子どもの資産も合わせると、現在の世帯金融資産は約6,000万円です。
ただ、最初から順調だったわけではありません。
米国個別株から始まり、FXや短期売買に手を出したこともあります。失敗した結果、現在は投資信託やETFなどを使った分散投資を中心にしています。

150万円が6,000万円になったってこと?
正確には違うよ。約4,800万円は僕の楽天証券口座。iDeCoや家族の資産も含めた世帯全体が約6,000万円なんだ。
この記事では、「8年で6,000万円を作る方法」ではなく、僕の資産が2018年から2026年まで実際にどう増えてきたのかを公開します。
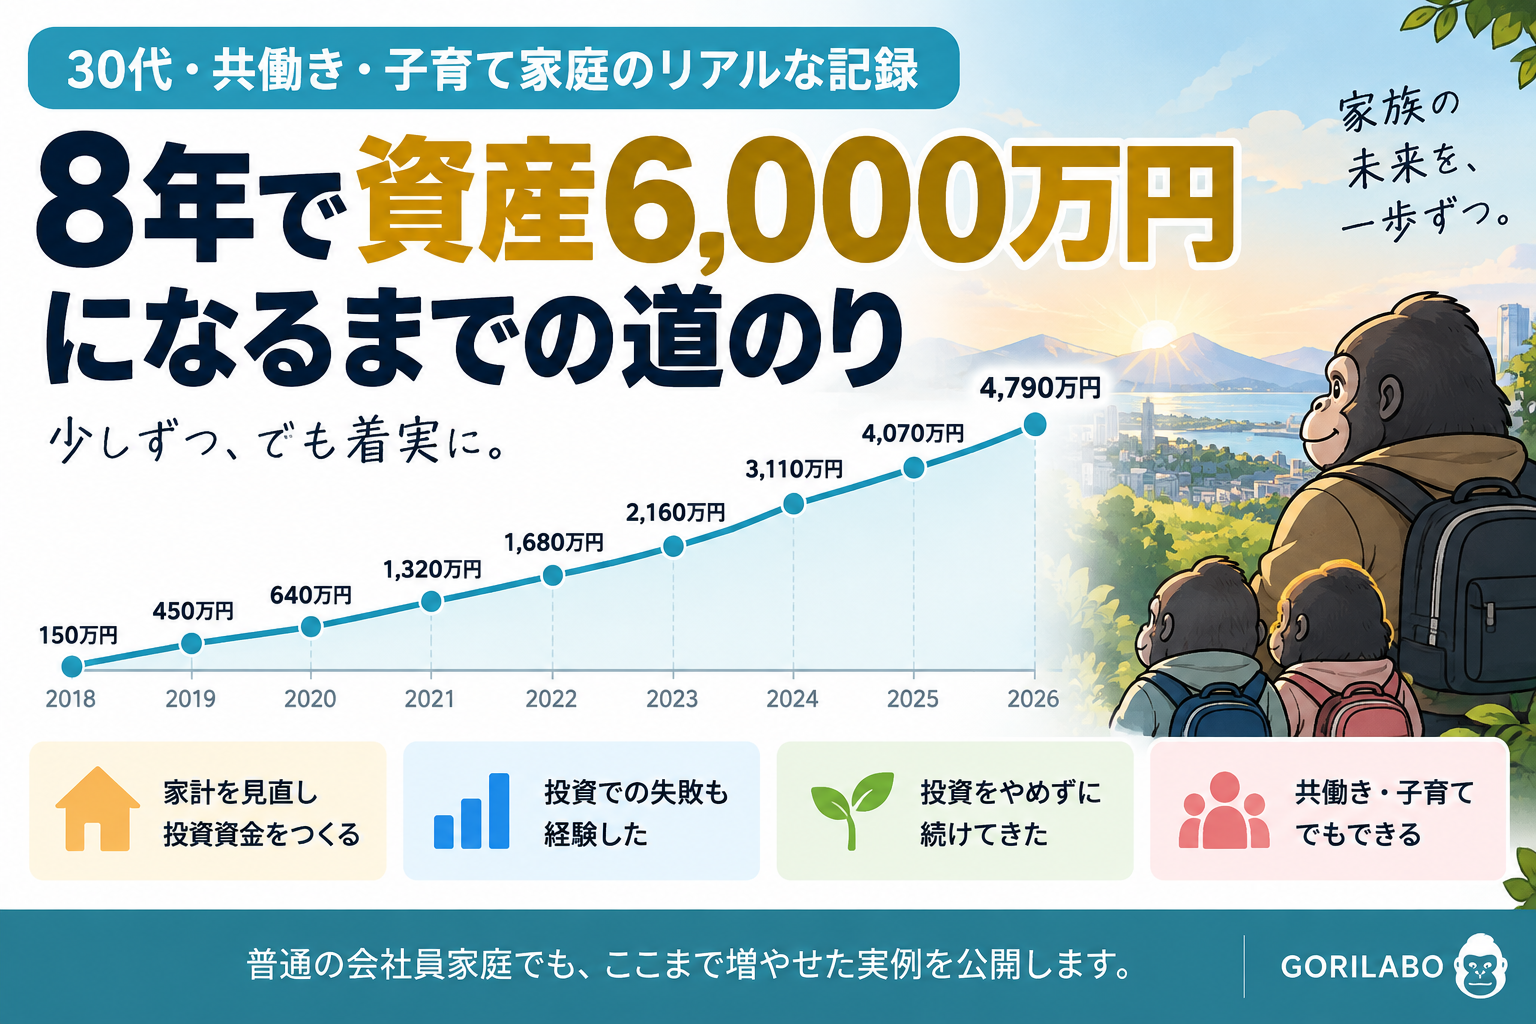
2018年から2026年までの資産推移
まずは、僕の投資資産の推移です。
各年の記録をもとに、分かりやすいように端数を丸めています。
| 年 | 投資資産 | 前年からの増加 |
|---|---|---|
| 2018年 | 約150万円 | - |
| 2019年 | 約450万円 | 約300万円 |
| 2020年 | 約640万円 | 約190万円 |
| 2021年 | 約1,320万円 | 約680万円 |
| 2022年 | 約1,680万円 | 約360万円 |
| 2023年 | 約2,160万円 | 約480万円 |
| 2024年 | 約3,110万円 | 約950万円 |
| 2025年 | 約4,070万円 | 約960万円 |
| 2026年 | 約4,790万円 | 約720万円 |
約150万円だった投資資産が、8年ほどで約4,790万円まで増えました。
こうして数字だけを見ると、かなりきれいな右肩上がりに見えます。
ただし、この増加額をそのまま「投資で儲かった金額」と考えることはできません。
毎年新しく投資したお金も含まれていますし、株価や為替による評価額の変動も含まれているからです。
特に資産形成を始めたころは、運用益よりも自分で投資に回したお金の影響が大きかったと感じています。
最初の数年は「運用益」より「入金」の影響が大きかった
資産形成を振り返ってみると、最初から投資の力だけで資産が増えていったわけではありません。
以前の取引履歴から概算すると、米国株と投資信託だけでも、2018年から2022年にかけて次のような買い付けをしていました。
| 年 | 年間買付額(概算) |
|---|---|
| 2018年 | 約127万円 |
| 2019年 | 約229万円 |
| 2020年 | 約185万円 |
| 2021年 | 約368万円 |
| 2022年 | 約264万円 |
※取引履歴から算出した概算です。売却や再投資などもあるため、「その年に給与などから新しく入金した金額」と完全に一致するものではありません。
例えば2018年から2019年にかけて、投資資産は約150万円から約450万円へ増えています。
約300万円増えているわけですが、2019年には米国株と投資信託だけでも約229万円を買い付けています。
つまり、資産形成の初期は「投資で大きく儲ける」こと以上に、働いて得たお金から投資に回すお金を作ることの影響が大きかったということです。
僕の場合、そのために先に取り組んだのが家計や固定費の見直しでした。
僕も最初からインデックス投資をしていたわけではない
今は投資信託などを中心に資産形成していますが、最初から現在の投資スタイルだったわけではありません。
僕が最初に買った株はAppleでした。
米国株の本を読んだことをきっかけに、米国個別株を中心としたポートフォリオを作っていきました。
ところが、長期投資を続けていると、毎日の値動きが小さく感じて退屈になってきました。
そこで「もっと早く増やせないか」と考え、FXや日本株の短期売買にも手を出しました。
FXでは自動売買のループイフダンを利用しましたが、小さく積み上げた利益が損失で消え、追加でお金を入れる必要が出るのではないかと常に相場を気にするようになりました。
日本株でも、株主優待や季節性などを狙った短期売買を試しました。
結果として僕には合いませんでした。
相場や為替を常に確認する生活はストレスが大きく、家族との時間にも影響しました。
そこから投資について改めて勉強し、現在は「自分で相場を読んで勝とうとする」より、幅広く分散しながら長期間投資を続ける方針へ変えています。
資産の増え方が変わったのは1,000万円を超えてから
実際に資産形成を続けていて感じたのが、資産額が大きくなるほど「自分が入金した金額」以外の影響が大きくなることです。
例えば、仮に資産が10%動いたとします。
- 150万円の10% → 15万円
- 1,000万円の10% → 100万円
- 4,800万円の10% → 480万円
もちろん、毎年10%増えるという意味ではありません。
逆に相場が下落すれば、同じだけ大きく資産が減る可能性もあります。
それでも、資産が150万円だったころと4,800万円になった現在では、同じ値動きでも資産額に与える影響がまったく違います。
2018年から2020年ごろまでは、自分で投資するお金を増やすことの影響が大きかった。
一方で、資産が大きくなった現在は、僕が1年間に投資できる金額以上に相場によって資産額が動くこともあります。
「入金して資産を増やす段階」から、「入金しながら資産そのものにも働いてもらう段階」へ少しずつ変わってきた。
8年間を振り返ると、そんな感覚があります。
現在の約4,800万円のうち、約2,400万円が評価益
現在の楽天証券口座を確認すると、金額はおおよそ次のようになっています。
- 評価額:約4,800万円
- 元本:約2,380万円
- 評価益:約2,410万円
現在は、自分が投資した元本とほぼ同じ金額まで評価益が増えています。
僕自身、この数字を見ると「時間をかけて投資を続けること」の影響の大きさを感じます。
ただし、これはあくまで2026年時点の僕の口座の状況です。
8年間投資すれば必ず資産が2倍になるわけではありませんし、相場環境、為替、投資商品、投資したタイミングによって結果は大きく変わります。
僕の結果を「再現できる利回り」としてではなく、一つの実例として見てもらえればと思います。
iDeCoも約420万円まで増えた
楽天証券とは別に、僕はiDeCoも利用しています。
2026年時点では、おおよそ次のようになっています。
- 評価額:約420万円
- 元本:約220万円
- 評価益:約190万円
楽天証券の約4,800万円と合わせると、僕自身の投資資産は約5,200万円です。
これとは別に妻と子どもの資産があります。
家族の口座については詳しい金額までは公開しませんが、それらを含めると、2026年時点の世帯金融資産は約6,000万円です。

じゃあ「6,000万円」は全部ごりラパパの楽天証券にあるわけじゃないんだね。
そう。僕の楽天証券が約4,800万円、iDeCoまで含めると約5,200万円。世帯全体で約6,000万円だよ。
6,000万円まで増えて分かった「入金力」と「時間」の関係
僕の資産形成を振り返ると、最初と現在では資産を増やす力のバランスが変わっています。
資産がまだ少なかったころは、家計を見直して投資に回せるお金を作ることが重要でした。
毎月数万円、年間で100万円、200万円と投資に回すことが、資産額に大きく影響します。
一方で、資産が数千万円になると、自分が新しく投資する金額だけではなく、すでに投資している資産の値動きも大きくなります。
だからこそ、僕は資産形成の初期に「もっと高い利回りの商品はないか」と探し続けることよりも、投資に回せるお金を作り、市場から退場せず、長く続けることの方が重要だったと感じています。
これはFXや短期売買を経験して、余計に強く感じるようになりました。
今でもやっていることは意外とシンプル
資産が増えたからといって、今は特別な投資方法を使っているわけではありません。
我が家では、まずカードの引き落としや生活費など、必要なお金を確保します。
そのうえで銀行口座に5万円程度を残し、それを超える余剰資金を投資に回しています。
逆に余裕がないときは、無理に投資しません。
NISAについては、年初から3月ごろまでを目安にできるだけ早く枠を使うようにしています。
必要に応じて、以前から保有している米国個別株などを売却し、投資信託やETFへ移すこともあります。
投資先を頻繁に変えたり、毎日相場を予想したりすることは、今はほとんどありません。
生活を優先しながら、余剰資金を投資に回して、それを長く続ける。
結局、現在やっていることはかなりシンプルになりました。
まとめ|約150万円から始まった投資資産は約5,200万円になった
2018年時点で約150万円だった僕の投資資産は、2026年現在、楽天証券とiDeCoを合わせて約5,200万円になりました。
- 2018年:投資資産 約150万円
- 2026年:楽天証券 約4,800万円
- 2026年:iDeCo 約420万円
- 本人の投資資産:約5,200万円
- 妻・子どもの資産を含む世帯金融資産:約6,000万円
ここまで増えた理由を一つに絞ることはできません。
家計を見直して投資資金を作ったこと、働いて入金を続けたこと、途中で失敗しながら投資方針を変えたこと、そして投資をやめずに続けたこと。
それらが積み重なった結果だと思っています。
特に印象的なのは、現在の楽天証券約4,800万円のうち、約2,400万円が評価益になっていることです。
資産が少なかったころは、自分で投資に回すお金を作ることが中心でした。
それを続けていくうちに、少しずつ「自分がお金を入れる」だけではなく、「すでに投資したお金が動く」影響も大きくなっていきました。
結局、一気に増やしたわけじゃないんだね。
そう。失敗もしたし、遠回りもしたよ。それでも家計を整えて、投資を続けてきた結果が今の資産額なんだ。
僕が資産形成を始めるときに何をしたのか、投資でどんな失敗をして現在の方針になったのかは、こちらの記事で詳しくまとめています。
コメント